
なぜ審査に落ちた?ブラックリスト確認方法と信用情報開示の全真相

なぜ審査に落ちた?ブラックリスト確認方法と信用情報開示の全真相について知っておくべき ポイントを分かりやすく解説いたします。
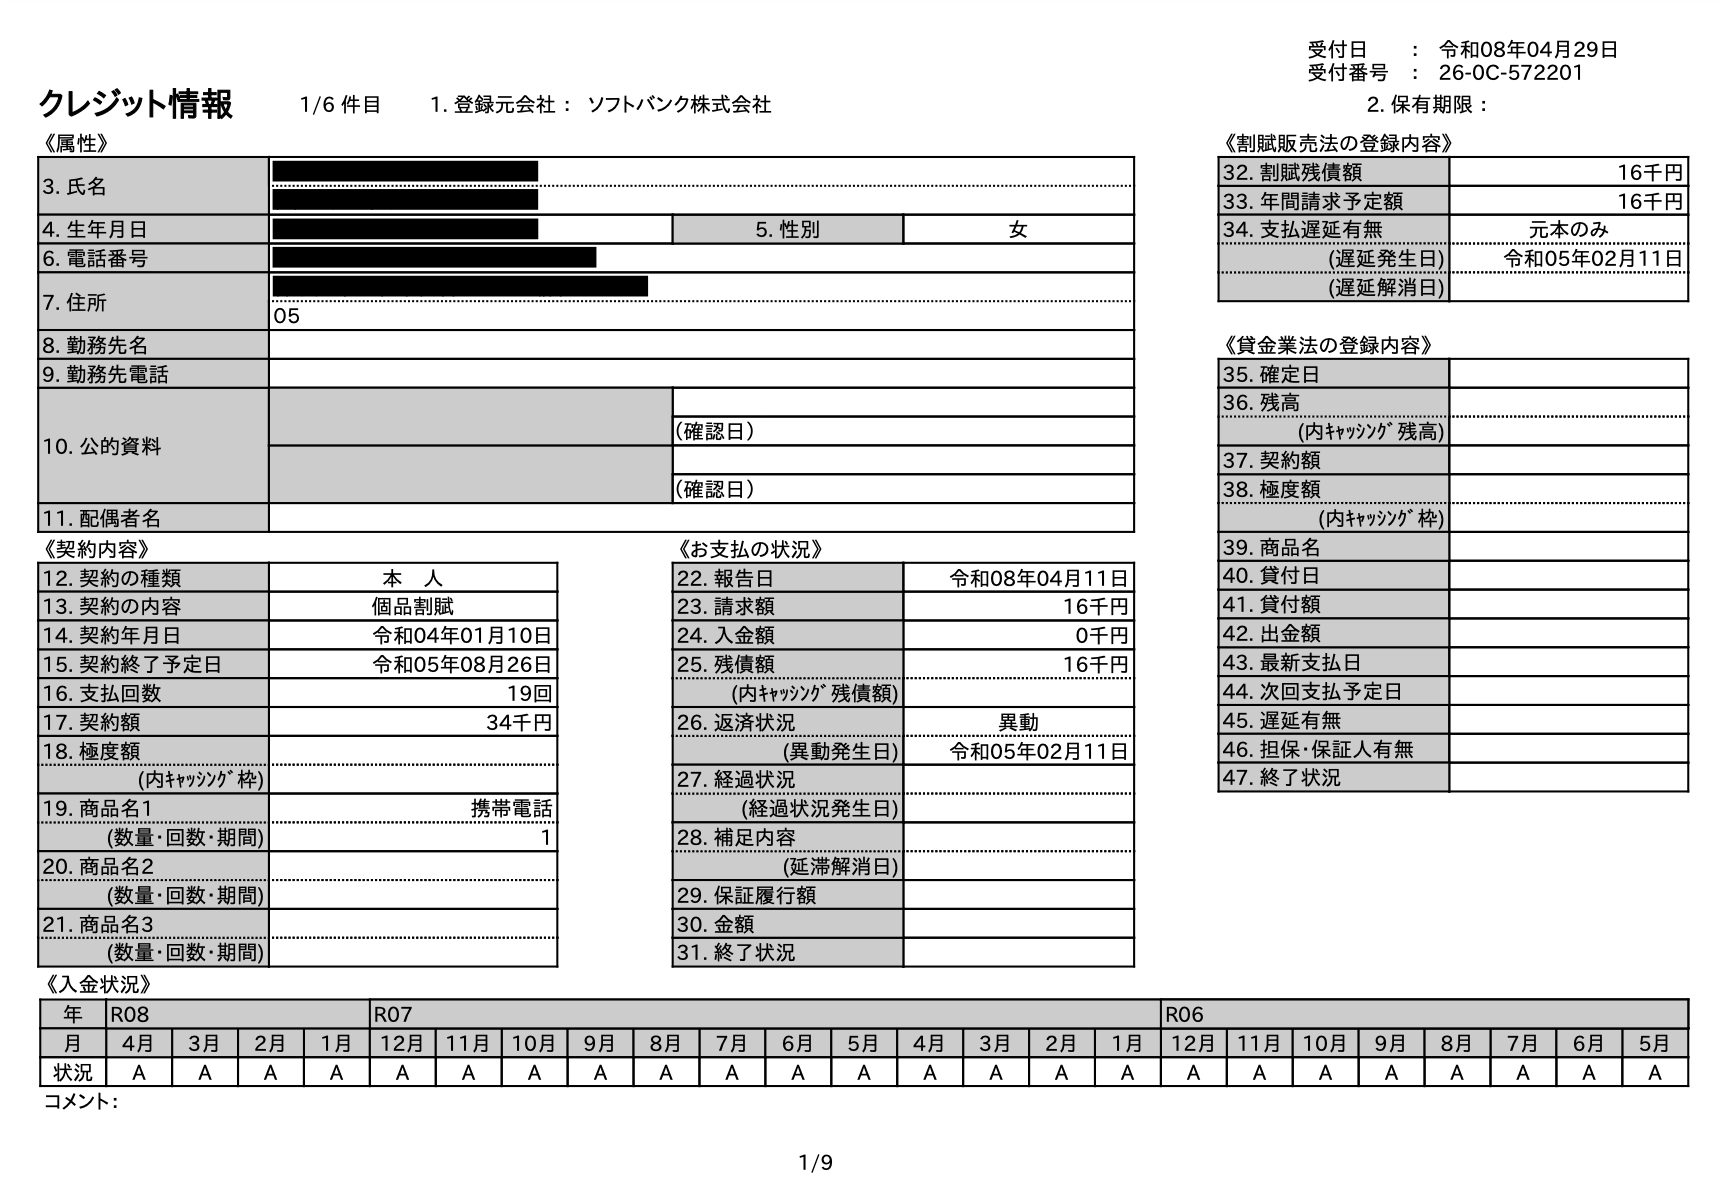
Q1:携帯料金を数日遅れて払っただけでもブラックリストに載ってしまいますか?
A1:数日程度の遅れで直ちに「異動」が登録されることは原則ありません。通常、期日から61日以上または3ヶ月以上の連続した滞納が発生した段階で事故情報として登録されます。ただし、入金状況に遅延を示す「A」マークが刻まれる可能性はあり、度重なると信用に傷がつきます。
Q2:自分で信用情報機関に開示請求をすると、その履歴自体が審査に悪影響を与えますか?
A2:悪影響は一切ありません。本人が自分の信用情報を確認する行為は正当な権利であり、カード会社などの審査担当者が「この人は開示請求を行っているから怪しい」と評価を下すことは金融庁のガイドライン等に照らしてもありません。安心して開示してください。
Q3:過去の延滞金をすべて完済したら、即座にブラックリストから解除されますか?
A3:即座には解除されません。完済したという事実は記録されますが、「過去に重大な延滞があった」という異動情報の履歴自体は、完済した日から数えて原則5年間残り続けます。期間が経過するまでは新規のカード発行やローン契約は慎重に行う必要があります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
