
貸借対照表と損益計算書の違いとは?2026年最新の読み解き方

貸借対照表と損益計算書の違いとは?2026年最新の読み解き方について見逃せない ポイントを分かりやすい構成で解説いたします。
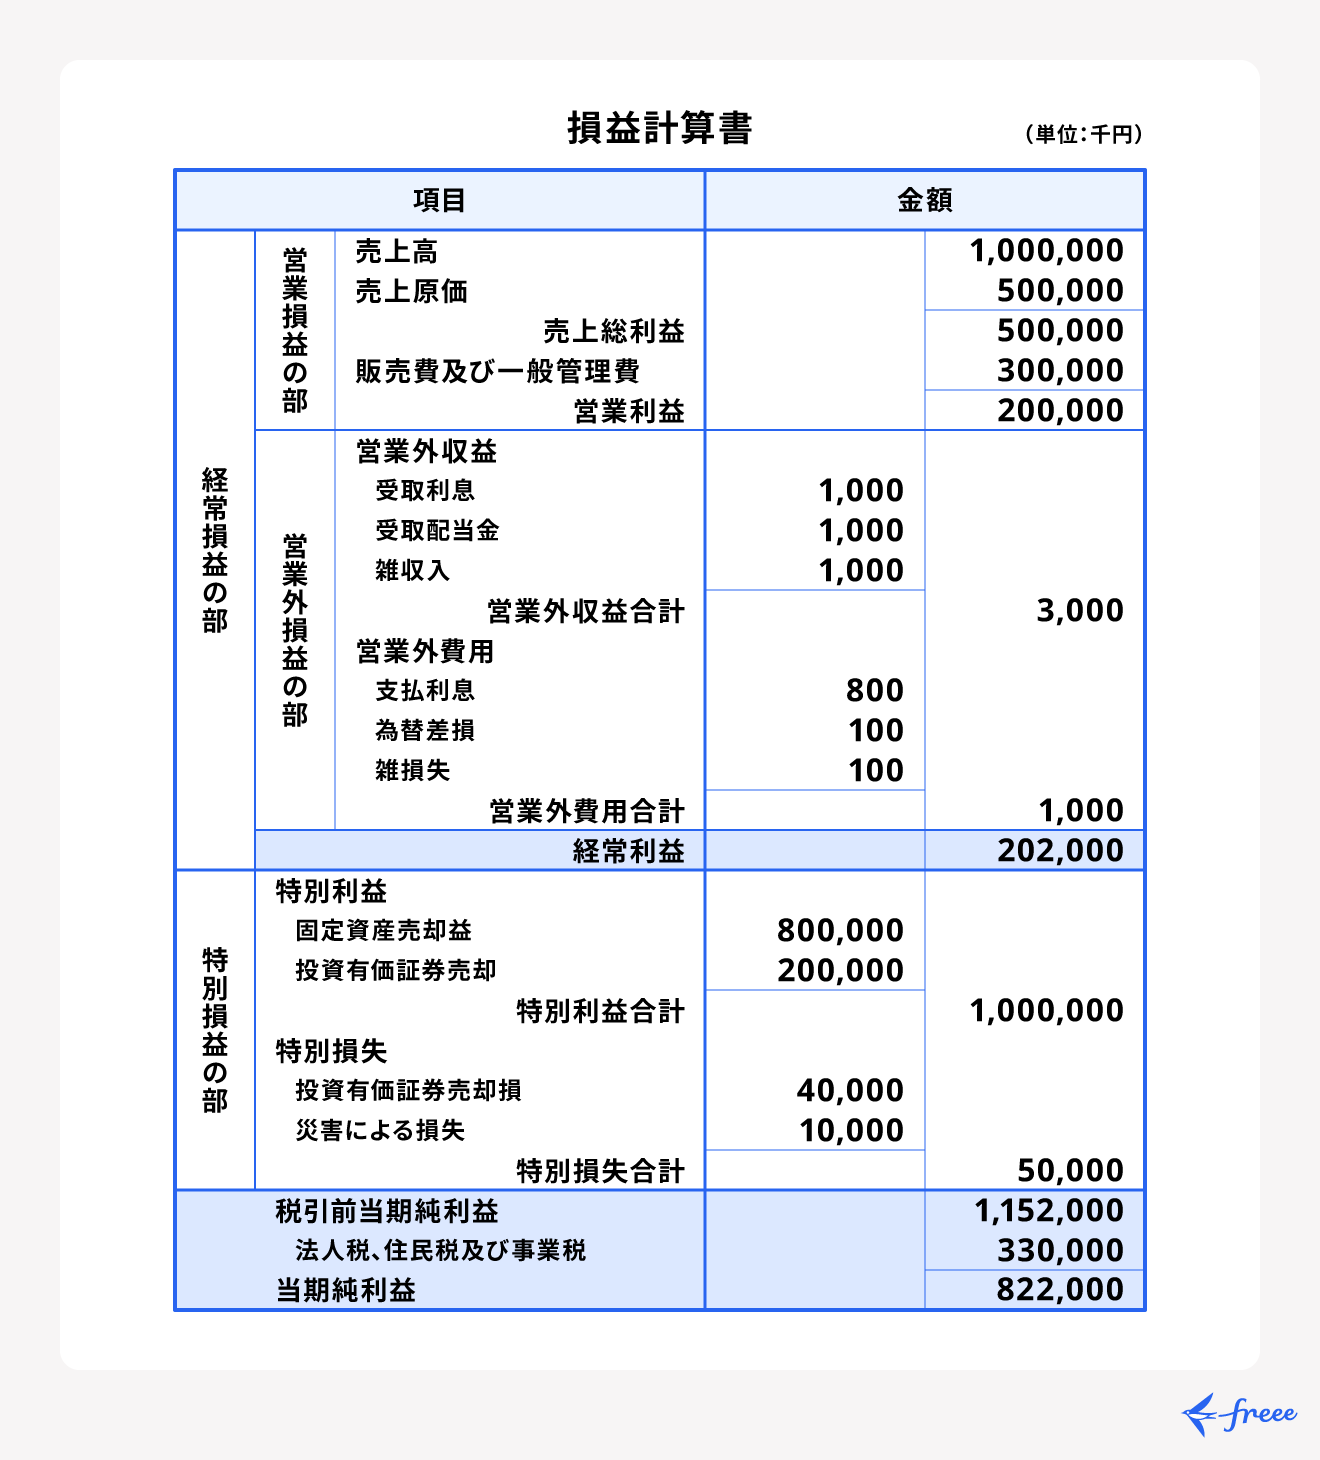
ビジネスの現場やネット上の株式投資フォーラムで頻繁に見られる最大の誤解が、「損益計算書で大きな利益が出ている企業は絶対に安全である」という思い込みです。この幻想に囚われると、いわゆる黒字倒産の危機を察知できません。
日本の商取引の大半は「掛け取引」で行われます。商品を納品して売上を計上した瞬間、損益計算書には売上と利益が計上されます。しかし、その代金が実際に現金として銀行口座に振り込まれるのは1〜2ヶ月後、あるいはそれ以上先になるのが通例です。この未回収の代金は、貸借対照表上では「売掛金(資産)」として計上されます。
急激に売上が拡大している成長企業ほど、仕入れ費用や人件費、設備投資の支払いが先行します。手元の現金が底をつき、金融機関からの追加融資も受けられなければ、損益計算書上がどんなに巨額の黒字であっても手形の決済や従業員への給料支払いが不能となり、企業は倒産に至ります。この事実は、P/L上の利益が「合意された計算上の概念」であるのに対し、キャッシュは「支払いに使える絶対的現実」であることを示しています。
だからこそ、貸借対照表と損益計算書に加えて財務三表の第3の柱である「キャッシュフロー計算書(C/F)」の併読が不可欠となります。営業活動によって現実にいくらの現金が入ってきたか(営業CF)をP/Lの当期純利益と照らし合わせることで、利益の質の高さを見極めることが可能になります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
