
副業の住民税でなぜ会社にバレる?20万円以下の落とし穴と完全対策

副業の住民税でなぜ会社にバレる?20万円以下の落とし穴と完全対策とは一体何なのか? 詳しい意味を整理してお届けします。
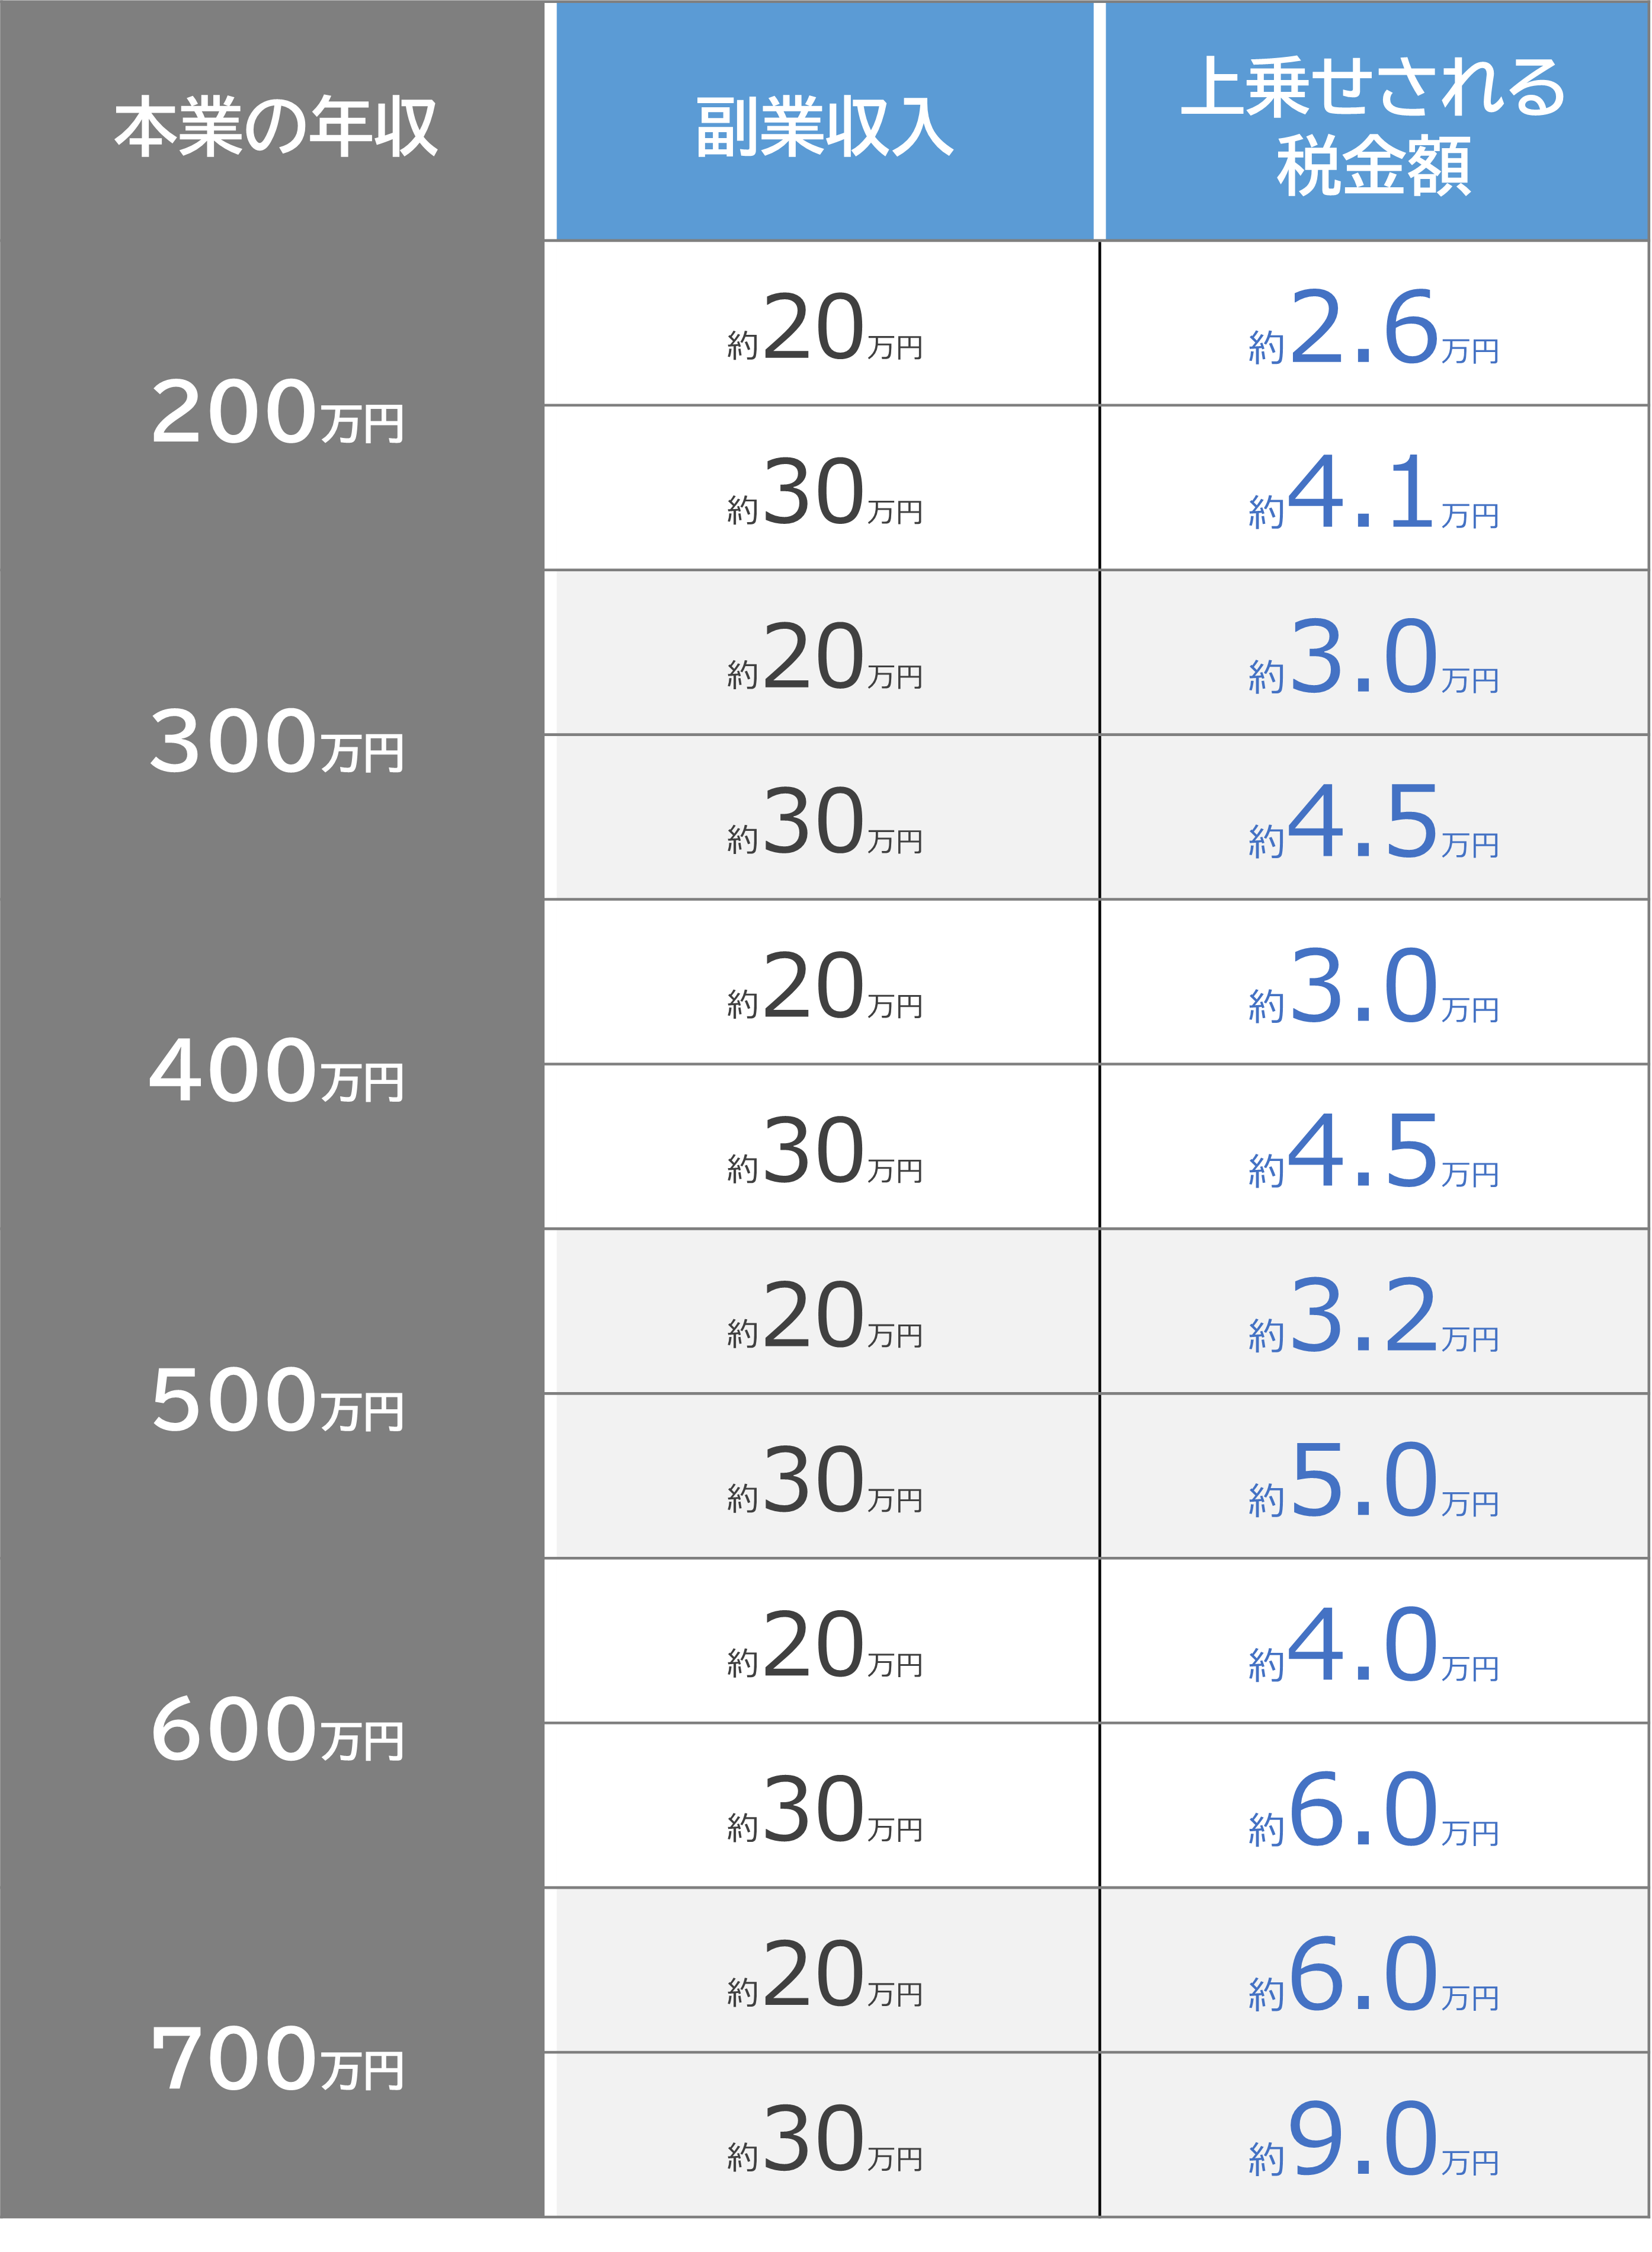
Q1:副業の所得が年間20万円以下の場合、住民税の申告を怠るとどうなりますか?
A1:住民税の無申告となります。自治体が税務調査や支払調書の照合等で所得を把握した場合、過去に遡って本税に加え「延滞金」や「無申告加算金」が課される可能性があります。また、その通知が勤務先へ送られることで本業先に副業が露呈する直接的な原因となります。
Q2:確定申告で「自分で納付(普通徴収)」を選択したのに、会社に通知が行くことはありますか?
A2:副業がアルバイトなどの「給与所得」である場合は、普通徴収を選択しても自治体の法令判断により本業先での特別徴収に合算されます。また、雑所得であっても役所側の入力ミスによって誤って特別徴収されてしまう事故が稀に起こります。これを防ぐためには、申告書提出後の4月頃に市区町村の住民税窓口へ電話で確認を入れるのが最も確実です。
Q3:マイナンバーを勤務先や副業先に提出すると、税務署から会社へ直接連絡が届きますか?
A3:届きません。マイナンバーは行政機関が税務情報や社会保障情報を名寄せ・管理するための番号であり、税務署や自治体が勤務先に対して「この従業員が副業をしている」と直接連絡する制度はありません。発覚の原因はあくまで「住民税決定通知書の税額の差異」です。
Q4:副業が赤字(損失)になった場合、住民税の申告は必要ですか?
A4:副業が雑所得の場合、赤字であっても本業の給与所得と相殺(損益通算)することはできません。ただし、事業所得として青色申告を行っている場合は損益通算により本業の所得税・住民税を軽減できる場合があります。ただし、本業の住民税額が通常より下がることで経理側に「所得控除以外の理由で税額が下がっている」と気付かれる要因にもなるため留意が必要です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
