
社保と国保の違いを徹底比較!保険料はどっちが得?扶養・年金の損得真相

社保と国保の違いを徹底比較!保険料はどっちが得?扶養・年金の損得真相についての真相をお届けします。
詳細を見る
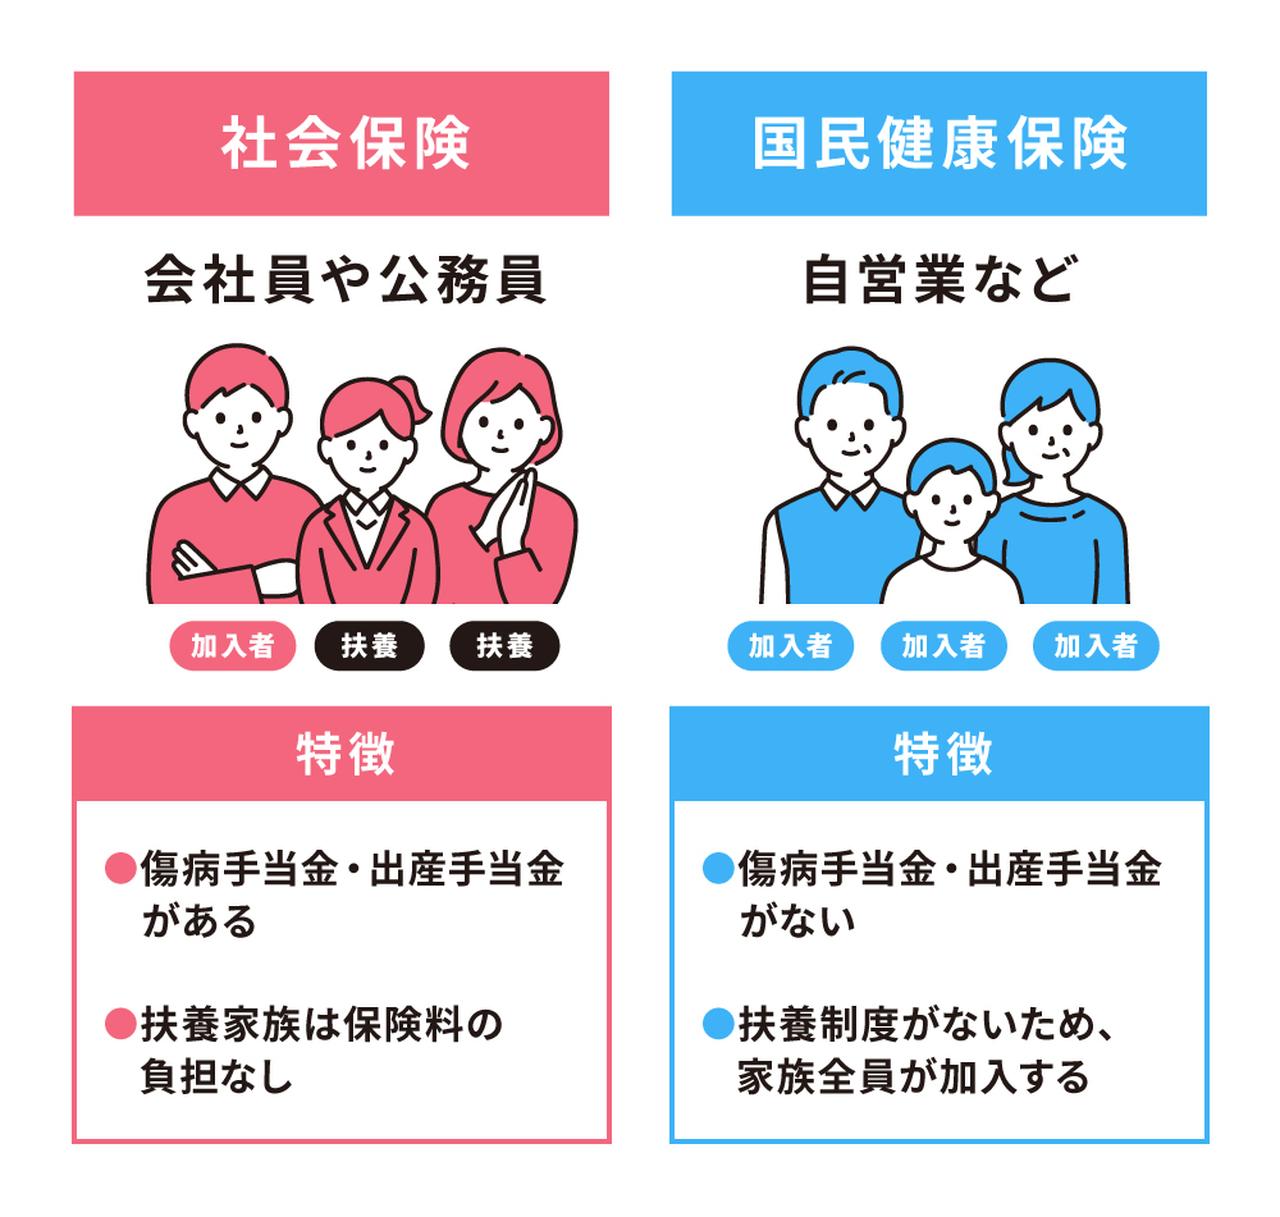
保険料の金額面だけで「社保と国保のどちらが得か」を比較した場合、結論としてほとんどのケースで社保のほうが金銭的メリットが大きいといえます。その最大の根拠が「社会保険料の会社折半の仕組み」です。
社会保険では、健康保険料(約10%)と厚生年金保険料(18.3%)を合わせた約28.3%の保険料が発生しますが、事業主(会社)がその半分を支払う義務を負っています。労働者側の自己負担は約14%強にとどまり、残り半分は会社が福利厚生として肩代わりしてくれている計算になります。
対する国民健康保険料は、自治体によって料率が異なるものの、所得割(前年の所得に応じた額)に加えて「均等割(加入者1人あたりにかかる固定額)」や「平等割(1世帯あたりにかかる固定額)」が合算されます。さらに、年金部分は国民年金保険料(月額約1万7千円前後)を満額自己負担で支払わなければなりません。
「国民健康保険料が高すぎる」とSNSや知恵袋などで悲鳴が上がる背景には、前年の所得が高かった状態で会社を辞めた場合、収入が激減した翌年に前年の高収入基準で計算された国保の請求書が届くという所得算定のタイムラグがあります。会社折半がなく全額が個人の財布から出ていくため、実質的な負担感が倍増するのです。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
