
事業主借とは?事業主貸との違いや仕訳・確定申告の残高処理を徹底解説

事業主借とは?事業主貸との違いや仕訳・確定申告の残高処理を徹底解説について詳しく解説いたします。詳細な分析をご確認ください。
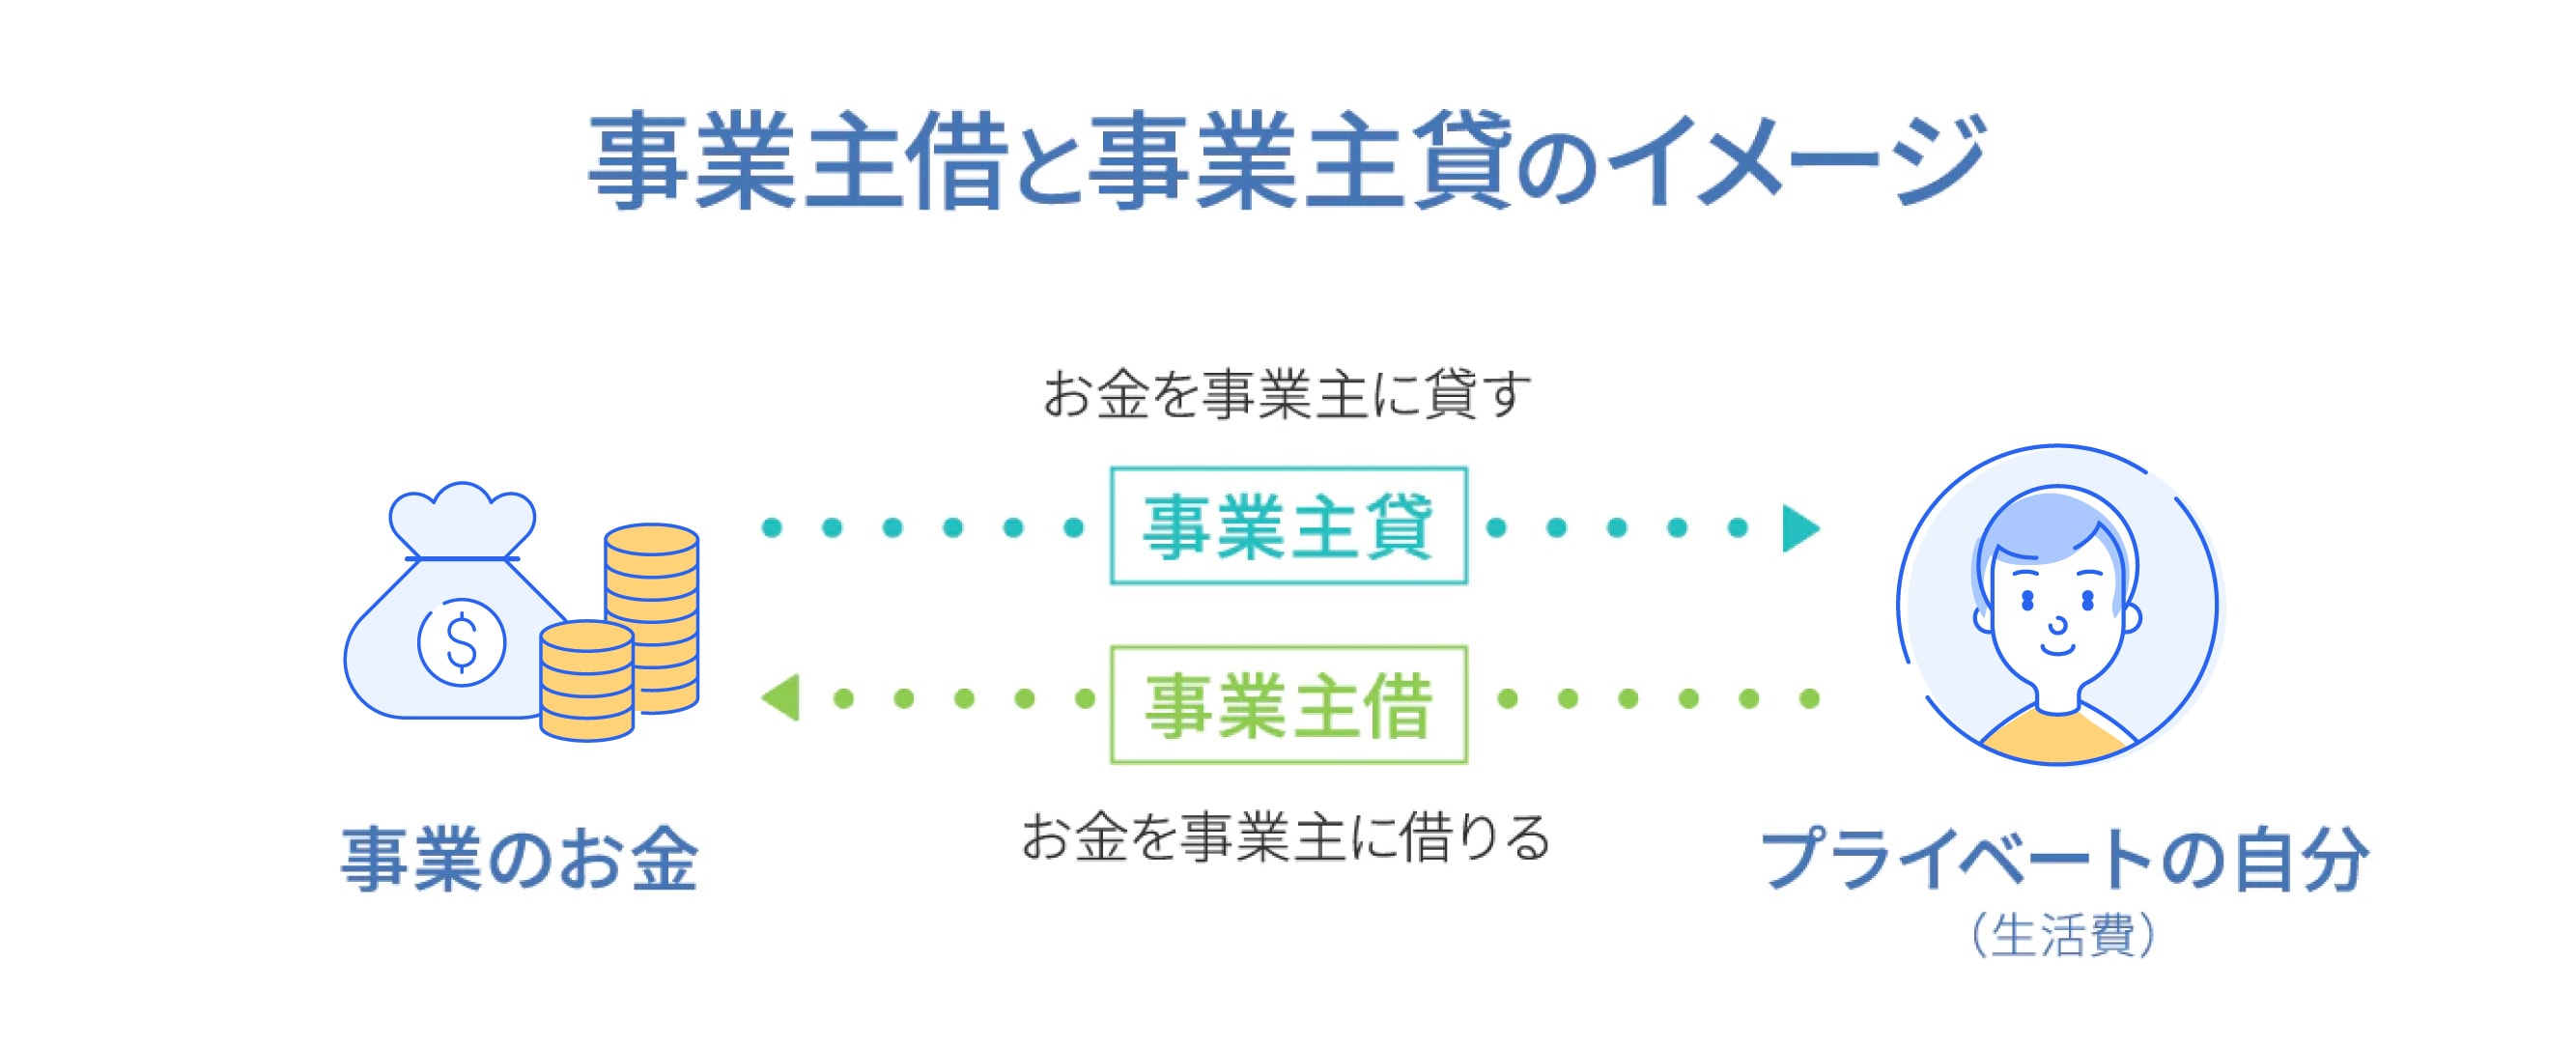
確定申告書を作成していると、「期末(12月31日)時点で事業主借の残高が200万円もあるが、このままで確定申告してよいのか」と不安を覚える方が少なくありません。結論から言えば、年末残高がいくら残っていても何ら問題はありません。
事業主借や事業主貸は、1月1日から12月31日までの1年間における「個人と事業のあいだの資金清算過程」を記録する一時的な科目です。損益計算書の売上や経費とは異なり、残高の多寡が直接所得税の額に影響することはありません。
決算を終えて翌年(1月1日)を迎えると、これらの残高はすべて「元入金(もといれきん)」という個人事業主の純資産科目へ合算・吸収され、翌期首の事業主借・事業主貸の残高は自動的に0円にリセットされます。これを通称「元入金の振替仕訳」と呼びます。
翌期首の元入金は、以下の計算式によって正確に算出されます。
【翌期首の元入金】=【前期末の元入金】+【前期末の事業主借】+【当期純利益(青色申告特別控除前)】-【前期末の事業主貸】
事業に投入した資金(事業主借)や事業で稼ぎ出した利益(当期純利益)は資本(元入金)を増やし、生活費として引き出した資金(事業主貸)は資本を減らすという極めて合理的な仕組みです。freeeや弥生などの主要会計ソフトでは、年度更新処理を実行するだけでこの計算と振替がバックグラウンドで自動完結するため、利用者が手動で振替伝票を起票する必要は基本的にありません。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
