
年金受給の手続きと必要書類徹底解説!65歳申請の流れと損しない完全手順

年金受給の手続きと必要書類徹底解説!65歳申請の流れと損しない完全手順にまつわる役立つ知識を分かりやすく発信ます。
人生100年時代を迎え、メディアやFP(ファイナンシャルプランナー)の解説で注目を集める「年金の繰り下げ受給」。受給開始を66歳から最長75歳まで遅らせることで、1ヶ月あたり0.7%(年間8.4%、最大84%)年金額を生涯増額できる強力な制度です。しかし、窓口の現場では安易な繰り下げを選択した結果、想定外の不利益を被る相談者が後を絶ちません。
日本年金機構の相談窓口やソーシャルメディア(SNS・知恵袋)では、次のようなリアルな相談・後悔の声が寄せられています。
「65歳で手続きをせず、70歳まで繰り下げて増やそうと意気込んでいた。だが、年下の妻がいる場合、自分が65歳から70歳になるまでの5年間に支給されるはずだった『加給年金(年約40万円×5年=約200万円)』が完全に消滅することを知り青ざめた。増額分で元を取るのに80代半ばまで生きなければならず、完全に計算が狂った」(67歳・元メーカー勤務男性の相談事例)
繰り下げ受給のメリットと注意点を客観的に比較すると、以下の構造的なトレードオフが浮かび上がります。
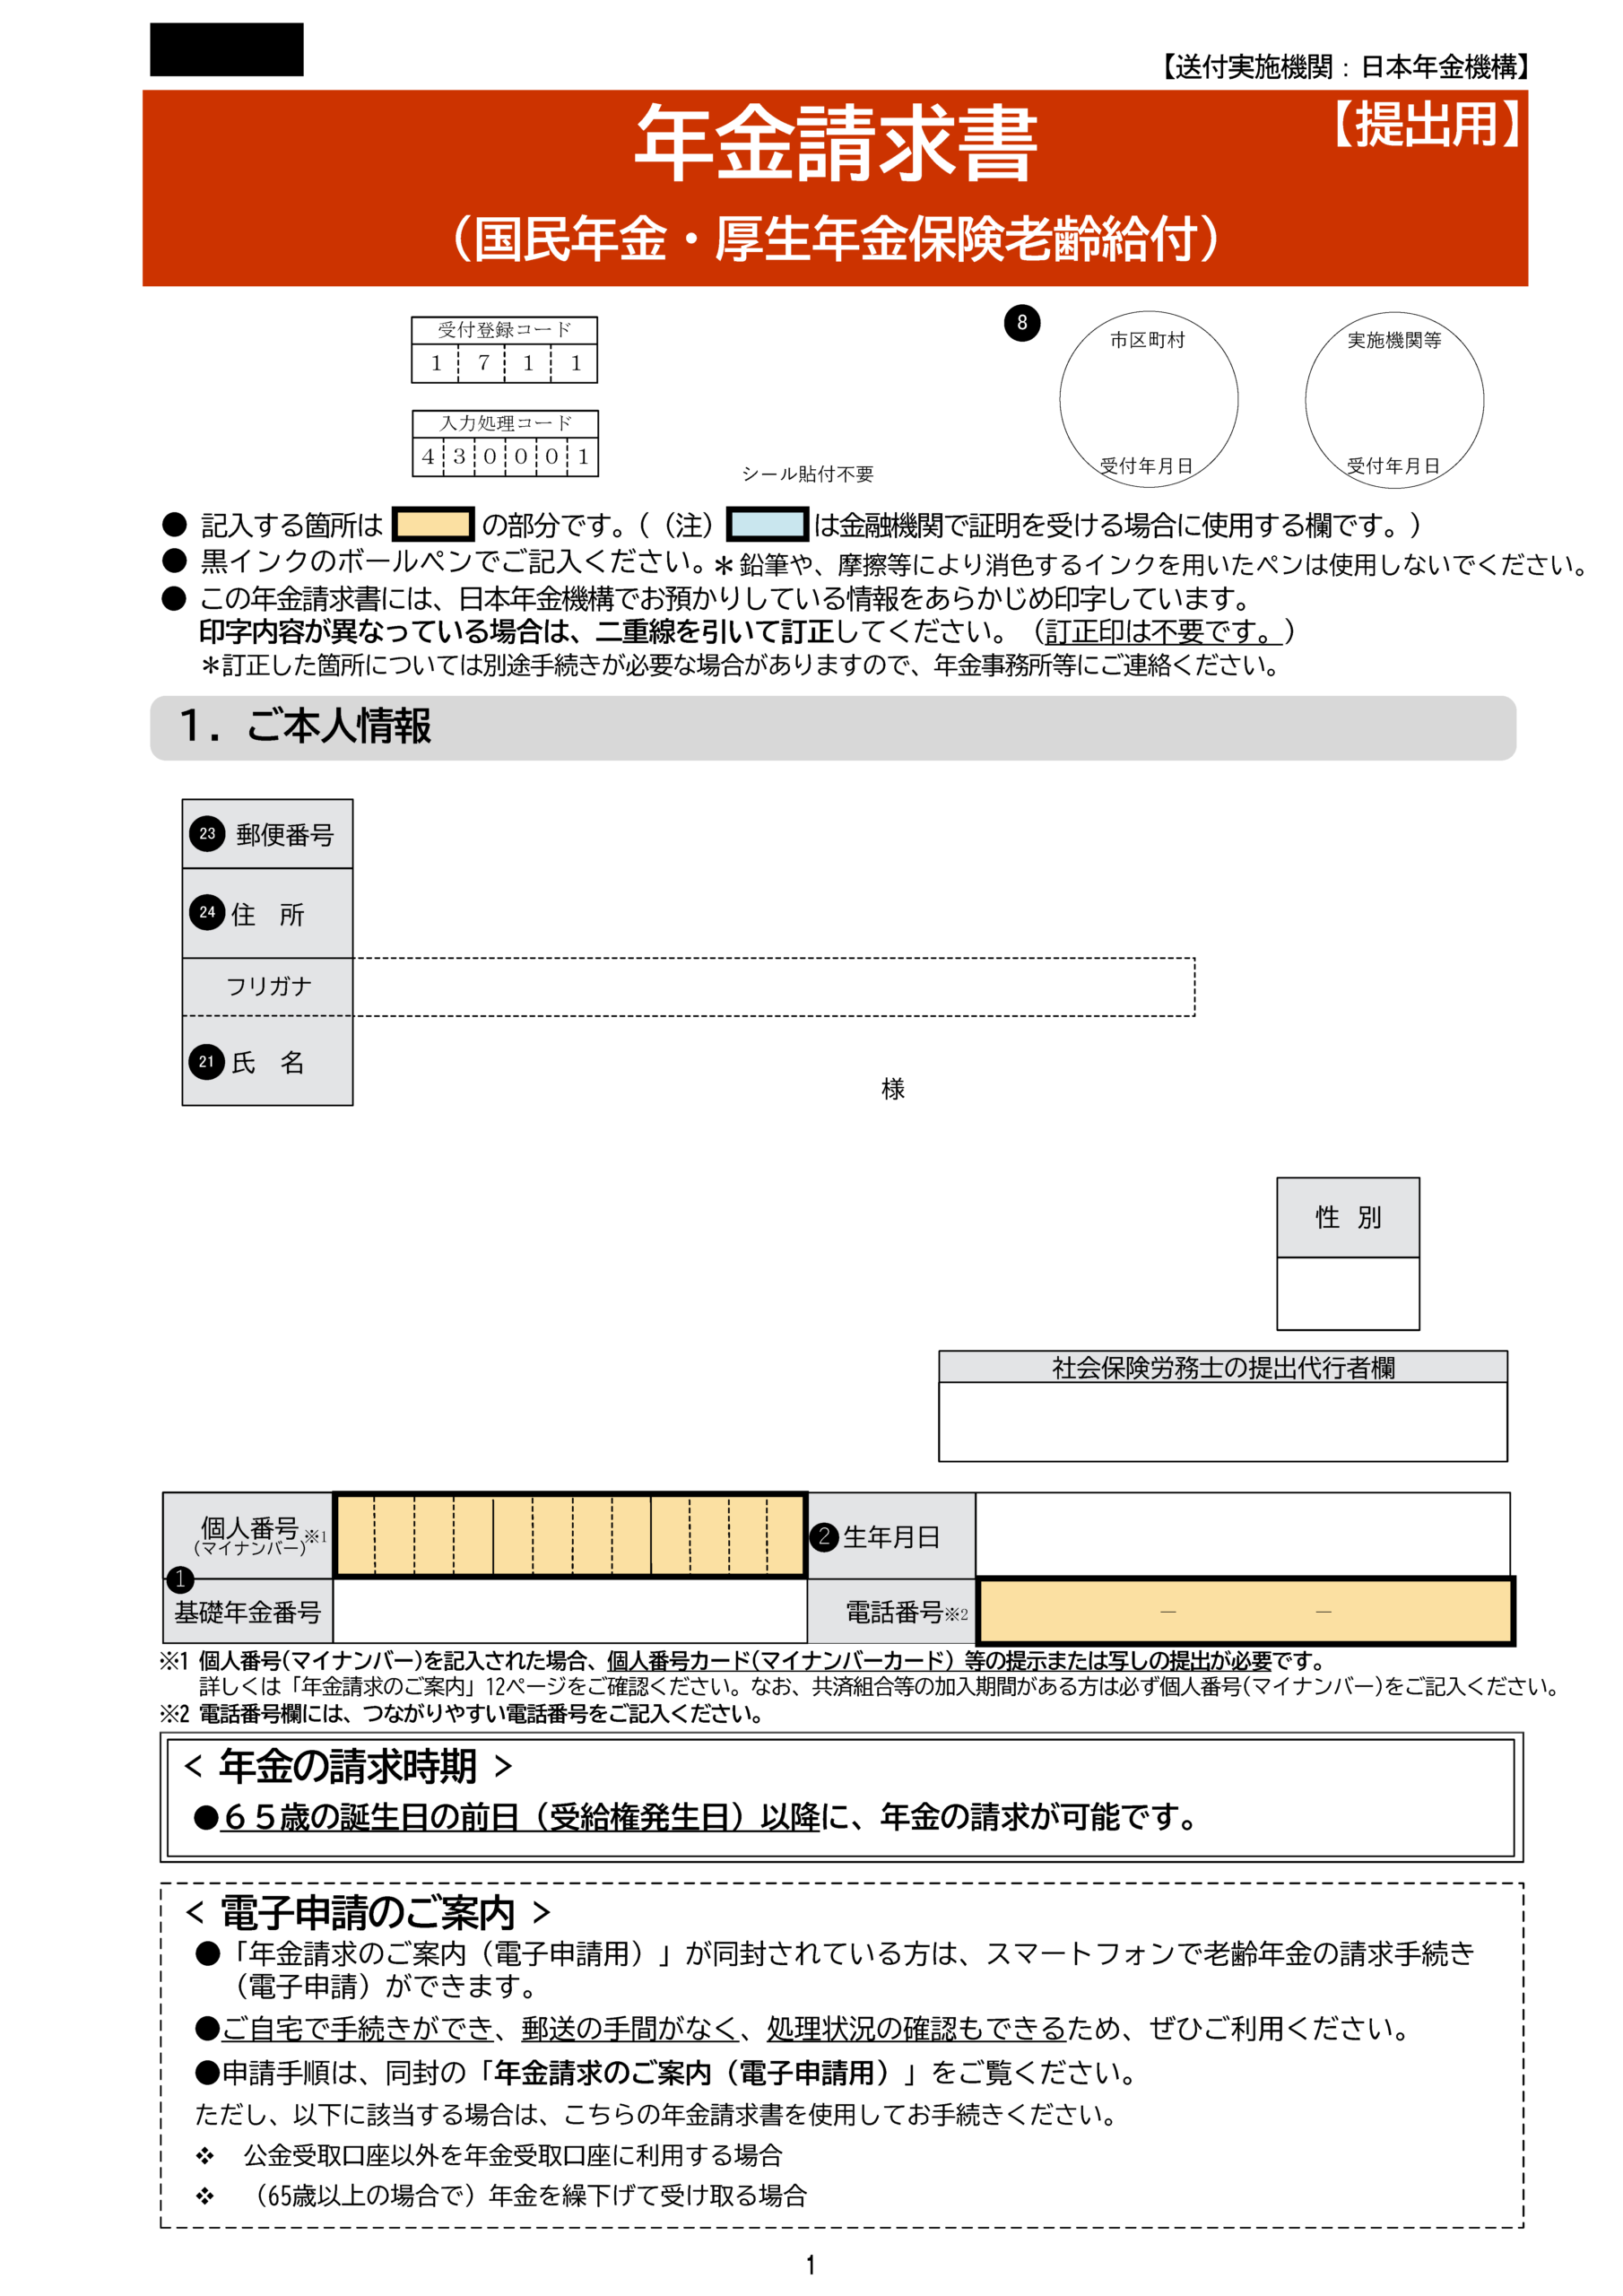
繰り下げ受給を希望する場合、65歳時点で送られてきた年金請求書を提出する必要はありません。受給を開始したい年齢になった時点で、改めて「老齢年金繰下げ請求書」を年金事務所へ提出します。しかし、「老齢厚生年金に加給年金が付くのか」「自身の健康状態と平均余命をどう見立てるか」を緻密にシミュレーションせずに繰り下げへ突入することは大きな経済的リスクを伴います。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
