
定率法の償却率はなぜ変わる?200%計算式と損しない切り替えの真相

定率法の償却率はなぜ変わる?200%計算式と損しない切り替えの真相について詳しく解説いたします。詳細な分析をご覧ください。
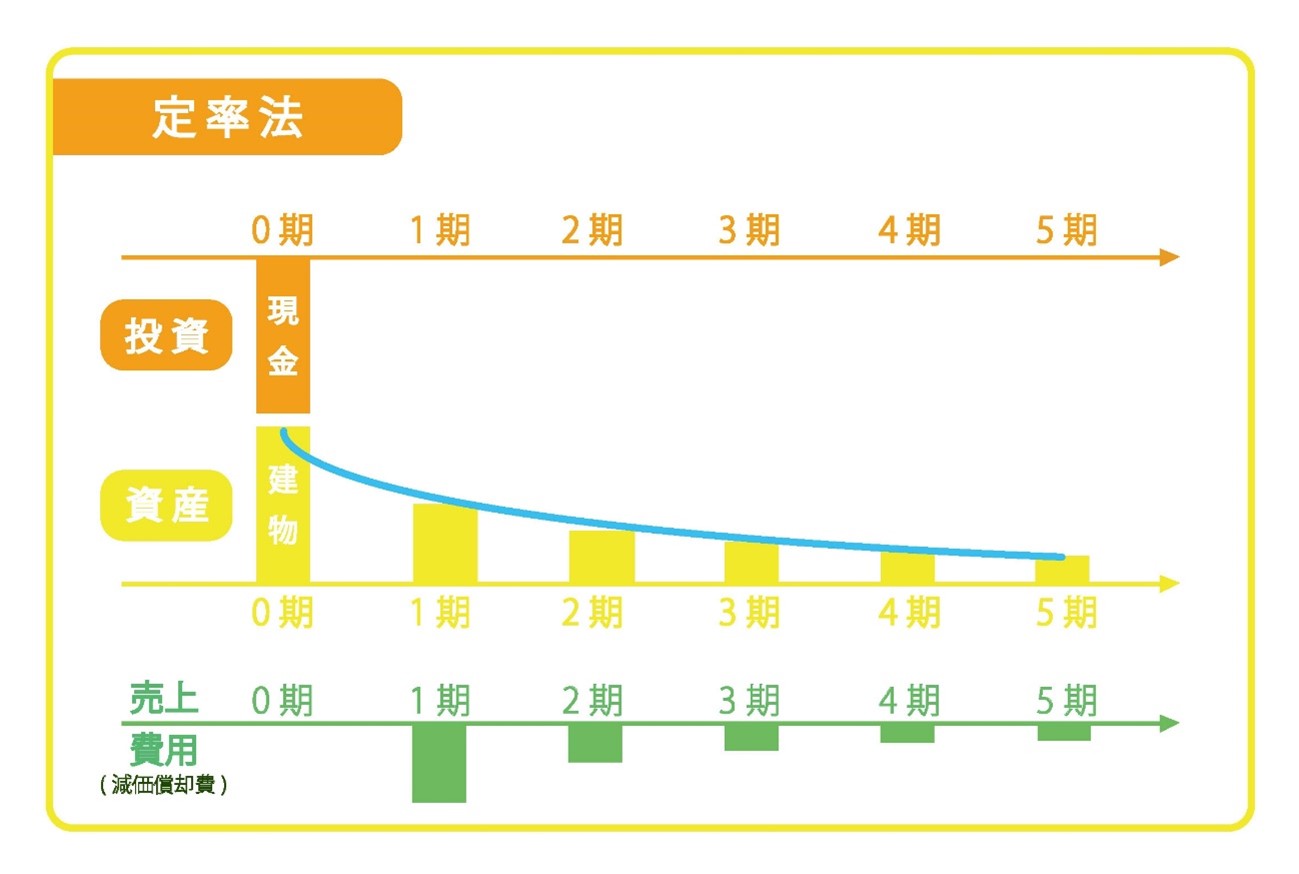
定率法を運用する上で、誰もが一度は突き当たる疑問があります。「未償却残高に決まった率を掛け続けるはずなのに、なぜ耐用年数の後半で『改定償却率』という別の数値に切り替わるのか」という点です。ここには、純粋な数学的理論と現実の税務実務との間に存在する決定的なギャップを埋めるための明確な意図が存在します。
仮に、当初の償却率を未償却残高に対して永遠に掛け続けた場合、残高は理論上ゼロに近づくものの永久にゼロには到達しません。数学における「漸近線」の性質と同じで、耐用年数が到来しても帳簿上資産価値が残り続けてしまいます。そこで税法は、「法定耐用年数が経過した時点で、確実に残存簿価を1円(備忘価額)まで償却し切る」というゴールを達成するために、途中で定額償却のような仕組みへスイッチする安全装置を組み込みました。そのトリガーとなる基準が「償却保証額 保証率」です。
この切り替えプロセスは、国税庁の規定により以下の厳格な3ステップで運用されます。
まず第1の基準として、取得価額に耐用年数ごとの「耐用年数別 償却率」表に記載された「保証率」を乗じて「償却保証額」を算出します。これが、下回ってはならない最低限の償却ラインです。
第2に、毎年の期首残高に通常の償却率を乗じて計算した減価償却費が、この償却保証額を下回った事業年度を特定します。このタイミングこそがまさに「改定償却率 切り替え時期」です。
第3に、切り替えが行われた年度以降は、通常の計算式を破棄します。「切り替えた年度の期首未償却残高(改定取得価額)」に対して「改定償却率」を乗じる計算へと恒久的に移行し、毎期同額の償却費を計上し続けます。
そして迎えるのが「定率法 均等償却 最後の年」です。耐用年数の最終年度においては、前期末の未償却残高から「未償却残高 備忘価額 1円」を差し引いた全額を償却費として計上し、資産を所有している証拠として帳簿上に1円だけを残して減価償却プロセスを完結させます。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
