
個人年金保険の税金で数十万円損する?一括と年金の分岐点【2026】

個人年金保険の税金で数十万円損する?一括と年金の分岐点【2026】に関する疑問を分かりやすくまとめました。最新データをご覧ください。
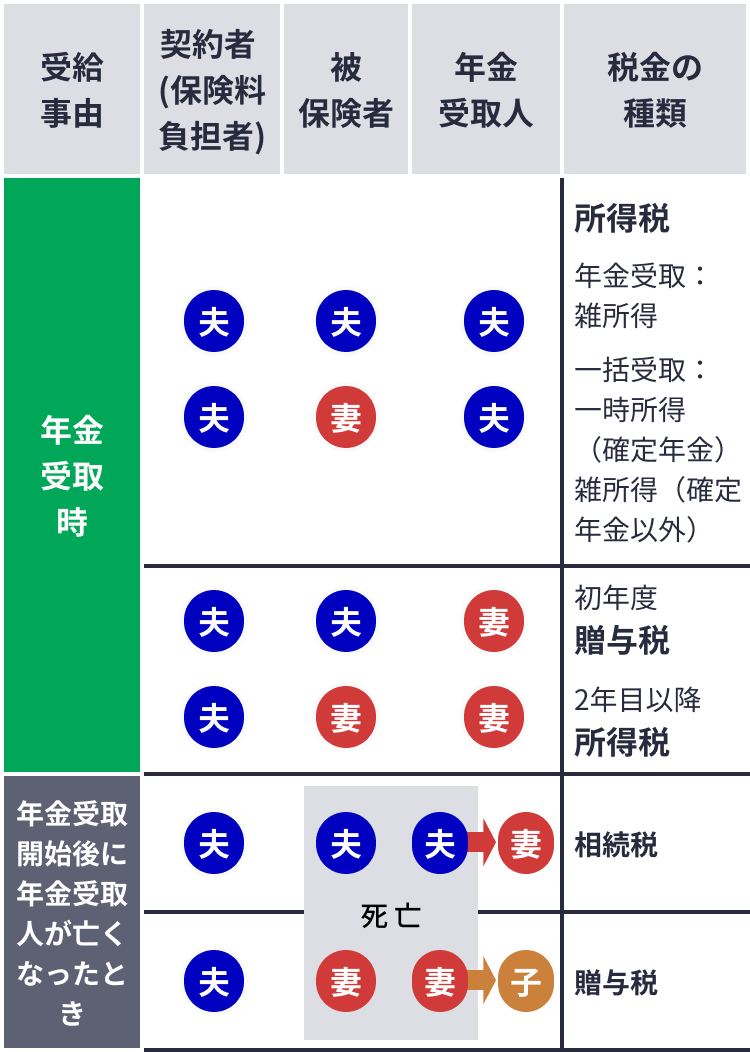
社会保障改革や所得再分配の見直しが精力的に議論される中、私的年金の課税環境も変容を続けています。2026年最新個人年金税制の文脈において、まず押さえるべきは現役時代の「入口」で受けてきた個人年金保険料控除の限界と実態です。
現行の所得控除制度において、2012年(平成24年)以降に締結した契約は「新制度」が適用されます。新制度における個人年金保険料控除の年間上限額は、所得税が最大4万円、住民税が最大2.8万円です。平成23年以前の旧制度(所得税最大5万円、住民税最大3.5万円)に比べて控除枠は縮小されています。年間十数万円の保険料を払い込んでも、所得税率10%の世帯で年間の節税効果は実質数千円から1万円程度にとどまります。この「入口での小さな節税」に満足し、「出口での数十万円の課税」に無防備でいる加入者が極めて多いのが実態です。
受取時における個人年金保険確定申告の要否については、自身の雇用状況と受取形態に応じて極めて厳密な判断が求められます。
【確定申告が必要・推奨されるケース】
・自営業・退職者(公的年金受給者):公的年金の収入金額が400万円以下であっても、個人年金保険の雑所得(差益)が20万円を超える場合は確定申告が法主義的に義務付けられます。
・源泉徴収税額の還付を受ける場合:雑所得が25万円以上で10.21%の所得税が天引きされている受取人のうち、年間の総所得が低く本来の適用税率が5%にとどまる場合、確定申告(還付申告)を行うことで払いすぎた税金を取り戻すことができます。
【確定申告が不要なケース(ただし住民税は要申告)】
・年末調整済みの給与所得者:給与以外の所得(個人年金の差益など)の合計額が年間20万円以下である場合、所得税の確定申告は不要です。ただし前述の通り、お住まいの市区町村役場への「住民税の申告」は別途必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務的合理性とライフプランを総合的に勘案した、失敗しない出口戦略の選択基準を提示します。
■ 一括受取を強く推奨する人
・退職直後で翌年の所得を可能な限り抑え、国民健康保険料や介護保険料の急騰を防ぎたい人
・利益額(受取総額-払込総額)が50万円前後、あるいは100万円程度までの人(一時所得の50万円控除と1/2課税をフル活用して課税をほぼゼロに無力化できる)
・住宅ローンの残債完済や自宅のリフォームなど、まとまった使途が明確に決まっている人
■ 年金形式(分割受取)を慎重に選ぶべき人
・既に公的年金や給与の受取額が多く、高い限界所得税率(20%〜33%超)が適用されている人(雑所得の上乗せにより高税率がダイレクトに適用される)
・後期高齢者医療制度や介護保険の自己負担割合(1割・2割・3割)の境界線上に位置している人
・浪費癖があり、手元に大金が入ると計画的に取り崩す自信が心理的に持てない人(資産寿命の延伸という行動経済学的メリットを最優先する場合のみ許容)
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
