
手書き領収書の書き方完全版!2026年インボイス対応と無効リスク徹底検証

手書き領収書の書き方完全版!2026年インボイス対応と無効リスク徹底検証を徹底追究! 知っておきたい 重要ポイントを分かりやすく展開します。
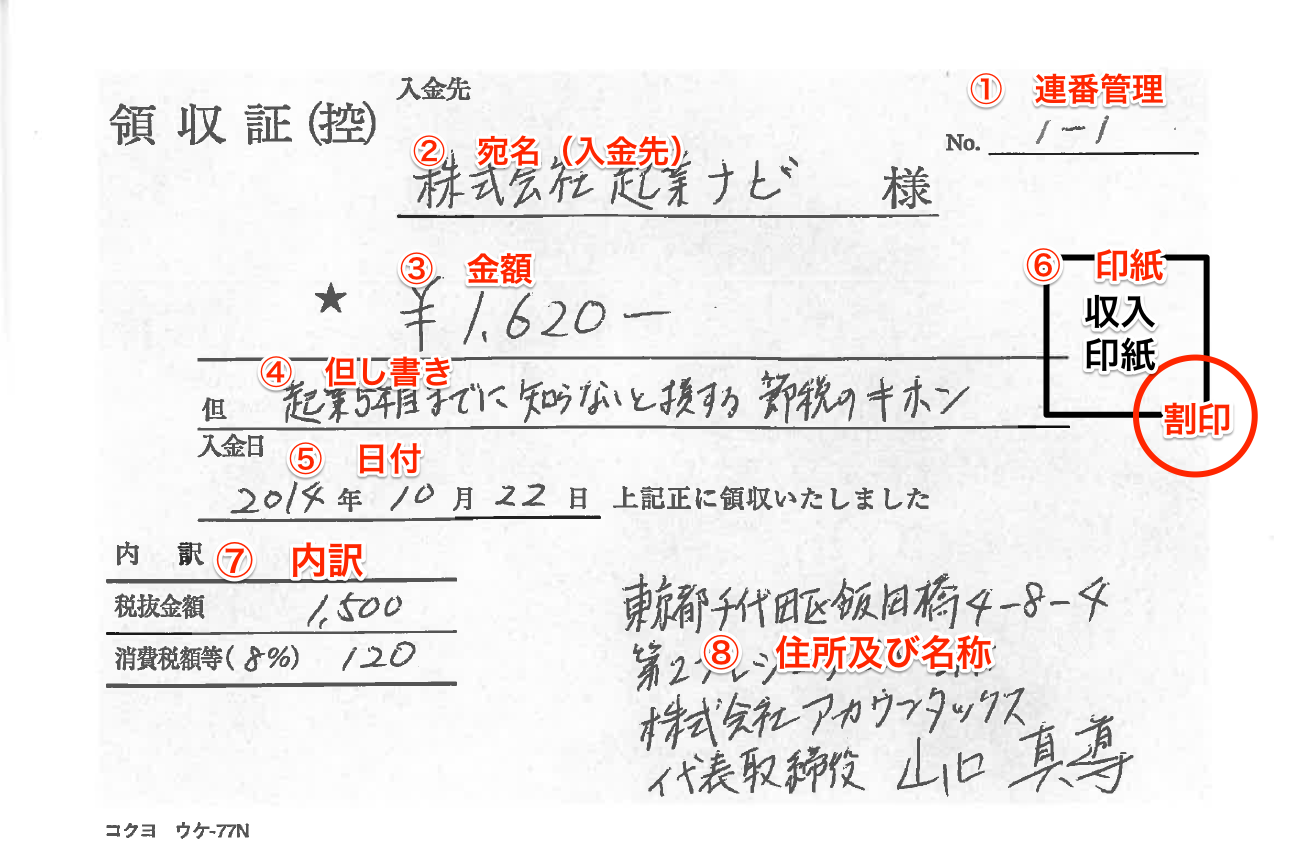
長らく日本の商慣習として定着してきた「上様」宛の領収書ですが、宛名上様がNGとされる真相は、消費税法および法人税法における「取引の相手方を特定する要件」を充足しない点にあります。消費税法上、適格請求書(インボイス)として効力を持つためには、原則として「書類の交付を受ける当該事業者の氏名又は名称」の記載が義務付けられています。小売業や飲食業、タクシー事業など、不特定多数と取引する一定の業種に限り「適格簡易請求書(簡易インボイス)」として宛名の省略が認められているものの、それ以外の一般的なBtoB取引では「上様」や空欄の領収書は完全に制度対象外となります。
社内経理の現場目線でも、「上様」の領収書は誰が使用したのか追跡できず、私費の紛れ込みや二重精算、不正転売を誘発する温床とみなされます。大手企業を中心に「上様宛の領収書は経理規程により一律受領不可」と定めているケースが大半であり、現場担当者が自費負担を強いられる典型的な失敗例となっています。
同様に、但し書き品代が通らない理由と詳細まとめとして知っておくべきは、「何を購入したのか実態が判別不能である」という点です。税務調査官が厳しくチェックするのは、購入した物品が本当に事業に必要な経費なのか、あるいは個人的な私物(贈答用商品券や私生活の衣類・電化製品など)ではないかという確証です。「お品代」という表記は、都合の悪い購入品目を隠蔽するための隠れ蓑として悪用されてきた歴史的経緯があるため、現在では税務署から最も警戒される文言の1つとなっています。
現場で記載する際は、曖昧な総称を徹底的に排除し、第三者が見て取引内容を明確に特定できる具体性を担保しなければなりません。
- NG例:お品代、お品代等、文具等、代金として
- OK例(事務用品):文具用ファイル・コピー用紙代として
- OK例(飲食・会食):取引先(〇〇株式会社・△△氏)とのご飲食代として
- OK例(手土産):取引先訪問用手土産(菓子折り)代として
- OK例(書籍):業務参考図書(税務実務書籍2冊)代として
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
