
「お金借りれない助けて」審査落ちの決定打と知られざる合法の最終手段

「お金借りれない助けて」審査落ちの決定打と知られざる合法の最終手段の重要ポイントをお届けします。最新トレンドがチェックできます。
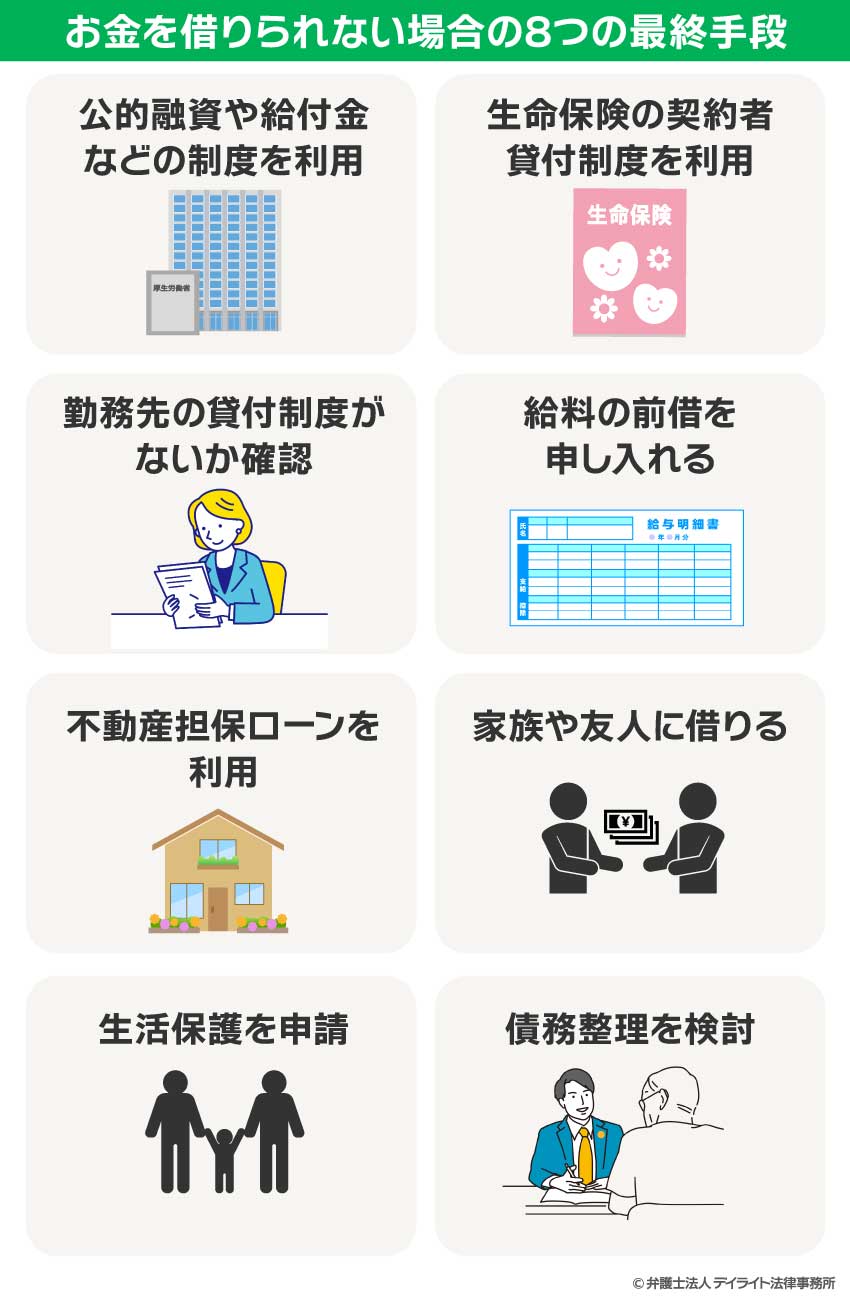
長年にわたり多重債務や困窮現場を取材してきた立場から分析すると、お金が借りられずにパニックに陥っている人は、行動経済学で言う「トンネリング効果(Tunneling)」に捕らわれています。トンネリングとは、極度の危機的状況に置かれた際、視野が極端に狭くなり、目先の問題(今日・明日の支払い)だけに認知資源が奪われ、中長期的な損失や致命的なリスクが見えなくなる心理現象を指します。
この状態に陥ると、「来月どうなるか」を冷静に計算できなくなり、違法な即日現金化や高利の個人間融資に自ら飛び込んでしまいます。また、家族やパートナーとの間に健全な「心理的境界線(バウンダリー)」が保てず、身内の借金を肩代わりし続けた末に共倒れする共依存のケースも極めて多く見られます。借金問題は単なる金銭の過不足ではなく、人間関係の歪みやストレスへの対処行動が引き起こす構造的課題なのです。
現状を打破するために、読者ご自身がどの道を選択すべきか、明確な判断基準を以下に提示します。
公的融資(社会福祉協議会など)の相談に向いている人
- 失業や病気、減収など明確な理由があり、当面の生活費が不足している
- 借入総額がまだ年収の3分の1に達しておらず、生活基盤さえ戻れば自力で完済できる見込みがある
- 家族や親族に借金の事実を隠す必要がなく、行政の家計改善プログラムに前向きに取り組める
直ちに弁護士への相談・債務整理へ踏み切るべき人(民間融資を避けるべき人)
- すでに年収の3分の1を超える借入があり、返済のために別の金融機関から借り入れを繰り返している
- 過去に支払いを数カ月滞納し、信用情報に事故情報が登録されている(大手・中小を問わず審査に通らない)
- 毎月の返済額が手取り収入の3割を超え、利息の支払いだけで元金がまったく減っていない
- 「どんな条件でもいいから今日中に借りたい」と、闇金や個人間融資の利用が頭をよぎっている
返済の見込みが立たないまま新たな借入先を探すのは、沈みかけた船に穴を追加で開けるようなものです。融資を断られたという事実は、「これ以上借りてはならない」という法と社会からの安全シグナルに他なりません。借りる努力を直ちに手放し、債務を縮小・解消する努力へと舵を切ることが、生活の安定を取り戻す唯一の処方箋です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
