
お金借りたいのに借りれない?審査落ちの理由と2026年最新の最終手段

お金借りたいのに借りれない?審査落ちの理由と2026年最新の最終手段の背景について、専門知識を詳しくお届けします。
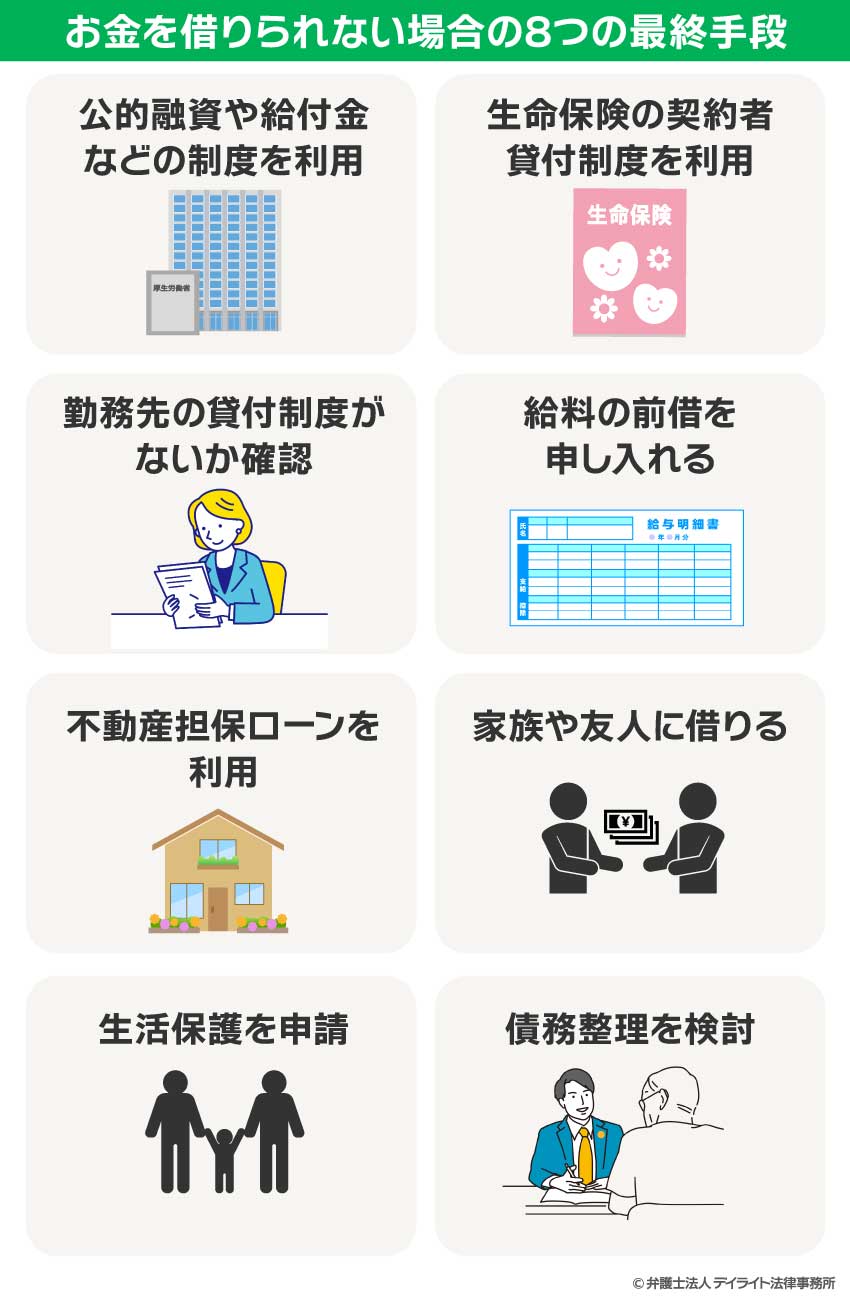
民間金融機関のすべてから融資を断られ、担保にできる物品や保険資産もない場合、人は極限の心理状態に追い込まれます。しかし、日本には憲法第25条に基づくセーフティネットとして、生活困窮者を救済するための公的制度が整備されています。まさにここが、お金借りれない時の最終手段となります。
公的融資制度の申請手順と生活福祉資金貸付制度
国や自治体による代表的な支援策が、各市区町村の社会福祉協議会が窓口となっている生活福祉資金貸付制度です。低所得者世帯や失業者世帯を対象としており、信用情報機関に事故情報が登録されているブラック状態であっても、生活再建の意欲と要件を満たせば融資を受けられます。
- 緊急小口資金:緊急かつ一時的に生計の維持が困難となった場合に、最大10万円(特別な事情がある場合は20万円)を無利子・保証人なしで借り入れられる制度。
- 総合支援資金:失業などにより日常生活全般に困難を抱えている世帯に対し、生活再建までの間に月額15万〜20万円(単身世帯は月10万円)を原則3ヶ月〜最長1年間貸し付ける制度。
公的融資制度の申請手順としては、まず居住地の市区町村社会福祉協議会(または自立相談支援機関)の窓口に相談を申し込みます。現在の世帯収入、家賃や光熱費の支払い状況、失業状態などをヒアリングされ、自立支援プランを作成した上で都道府県社会福祉協議会へ申請書類が送付されます。審査を経て決定されれば指定口座に送金されますが、申請から入金までに通常2週間から1ヶ月程度の期間を要するため、所持金が完全に底をつく前に相談へ向かう行動が不可欠です。
返済のための借入をやめ、借金自体を減額する債務整理
現場取材を通じて強く痛感するのは、「どこからも借りられない」と嘆く人の大半が、他社の借金返済に充てる資金を探しているという残酷な現実です。A社の返済期日を乗り切るためにB社から借り、B社を返すためにC社を探す――。この状態はすでに経済的破綻を迎えており、仮に奇跡的に融資を受けられたとしても、翌月には利息が上乗せされてさらに状況が悪化するだけです。
返済能力の限界を迎えている場合、唯一の抜本的な解決策は「新たな借金」ではなく「借金の圧縮・免除」を行う債務整理です。債務整理には主に以下の3つの手続きがあります。
- 任意整理:弁護士や司法書士が貸金業者と直接交渉し、将来利息を原則カットした上で、元本のみを3〜5年(36回〜60回)の分割払いで完済を目指す手続き。裁判所を通さないため財産処分の義務がなく、家族や職場に知られにくいのが特徴。
- 個人再生:裁判所を通じて借金総額をおおむね5分の1(最大10分の1)まで大幅に圧縮し、原則3年で支払う手続き。住宅ローン特則を利用すれば、マイホームを手放さずに借金だけを大幅削減できます。
- 自己破産:生活必需品を除く一定の資産を換価して債権者に配当する代わりに、裁判所の免責許可によって借金の返済義務を法的にゼロにする手続き。安定した収入が途絶え、返済が不可能な場合の最終防衛ラインです。
「債務整理をすると人生が終わる」という深刻な誤解がありますが、それは事実に反します。一定期間(5〜7年)ローンやクレジットカードが使えなくなる不便はあるものの、戸籍や住民票に記録されることはなく、選挙権の喪失や勤務先への解雇理由になることも法的にありません。日本司法支援センター(法テラス)を利用すれば、手持ちの資金がなくても無料相談を受けられ、弁護士費用の分割立替制度を活用して即座に督促をストップさせることが可能です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
