
「もう闇金しかない」は罠!違法手口の恐怖と2026年の合法救済策

「もう闇金しかない」は罠!違法手口の恐怖と2026年の合法救済策の要点を分かりやすくまとめてご紹介します。
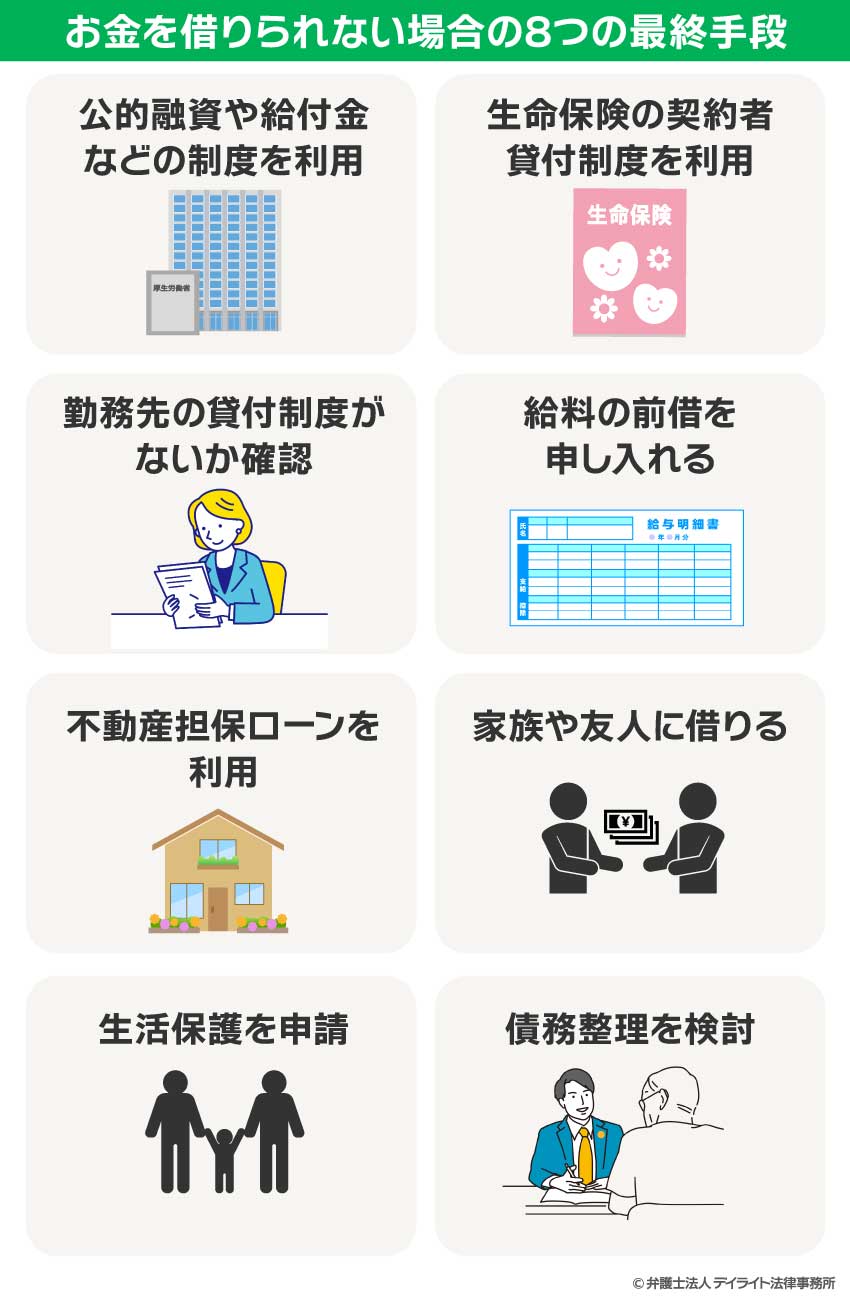
「どこからも借りられない」「もうヤミ金から借りるしか次の返済ができない」という状況は、すでに家計破綻の最終シグナルです。借りて返す自転車操業は物理的に破綻しており、必要なのは「新たな借入」ではなく「既存の借金を合法的に減らす・消す」という出口戦略です。
債務整理の弁護士無料相談と法テラスによる借金救済窓口
手元にお金が一銭もない状態でも、諦める必要はありません。国が設立した法的支援機関である法テラスによる借金救済窓口を利用すれば、収入要件を満たすことで弁護士・司法書士の着手金や実費を立て替えてもらえる「民事法律扶助制度」が利用可能です。毎月の分割返済も5,000円程度から柔軟に設定されます。
また、民間の多くの法律事務所でも債務整理の弁護士無料相談を実施しています。専門家が受任通知(介入通知)を債権者に送付した時点で、貸金業法第21条に基づき、消費者金融やクレジットカード会社からの督促連絡は即座にストップします。電話に怯える日々から、その日のうちに解放されるのです。
任意整理と自己破産のデメリット比較
借金を整理する代表的な手段として、以下の選択肢が存在します。
任意整理:裁判所を通さず、弁護士が債権者と交渉して将来利息をカットし、元金のみを3〜5年で分割返済する方法です。財産を処分される心配がなく、特定の債権者(自動車ローンなどを除く消費者金融のみ)を選んで整理できる柔軟性があります。
自己破産:裁判所に申し立てを行い、税金や養育費などを除くすべての借金の返済義務を免除(免責)してもらう法的手続きです。一定以上の高額な財産は清算されますが、生活に必要な家財道具や当面の現金(原則99万円まで)は手元に残せます。戸籍や住民票に記録が残ることもなく、会社を解雇される法的な理由にもなりません。
任意整理と自己破産のデメリット比較を冷静に行えば、ブラックリストに一定期間登録される程度の不利益であり、闇金に手を出して社会的に抹殺されるリスクとは比較にすらならないことが分かります。
闇金から借りてしまった場合の対処法
すでに闇金に手を出してしまい、取り立てに苦しんでいる場合、警察へ被害届を提出するとともに、闇金対応専門の司法書士事務所や弁護士へ即座に駆け込むべきです。2008年の最高裁判所判例(ヤミ金融最高裁判決)により、「著しい高金利で貸し付けられた闇金の元利金は不法原因給付に該当し、利息はもちろん元金すら一切返還する義務がない」と法的に確立されています。専門家が介入すれば、最短即日で嫌がらせが停止します。
【プロの結論】利用を検討してよい人・絶対に踏みとどまるべき人の判断基準
極限の金銭トラブルにおいて、家族社会学や心理学の視点から最も警戒すべきは「共依存」と「孤立」です。親族に迷惑をかけたくないという過剰な責任感から秘密裏に闇金へ走り、結果的に親族全員を巻き込んで家庭崩壊に至るケースが後を絶ちません。健全な生活再建を果たすための客観的判断基準は次の通りです。
正規の中小金融や公的融資の相談を検討してよい人:
・病気やケガ、一時的な失職など明確な理由があり、数ヶ月以内に収入回復の確固たる見込みがある
・既存の借入残高が年収の3分の1未満であり、計画的な返済が可能である
今すぐ新たな借入を止め、弁護士や法テラスへ行くべき人:
・すでに複数の金融機関から限度額いっぱいまで借りており、返済のために返済を繰り返している
・「審査なし」「ブラックでも即日振込」といった怪しい広告に指が伸びかけている
・家族や友人に隠れて、一人で借金の苦しみを抱え込んでいる
恥を忍んで債務整理を申し立てることは、決して人生の脱落ではありません。法律が国民に保障している「経済的再生の正当な権利」を行使する手続きです。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
