
手書き領収書の書き方完全ガイド!インボイス対応とNg例を徹底解説

手書き領収書の書き方完全ガイド!インボイス対応とNg例を徹底解説の基本情報から最新動向までを徹底的にカバーしました。
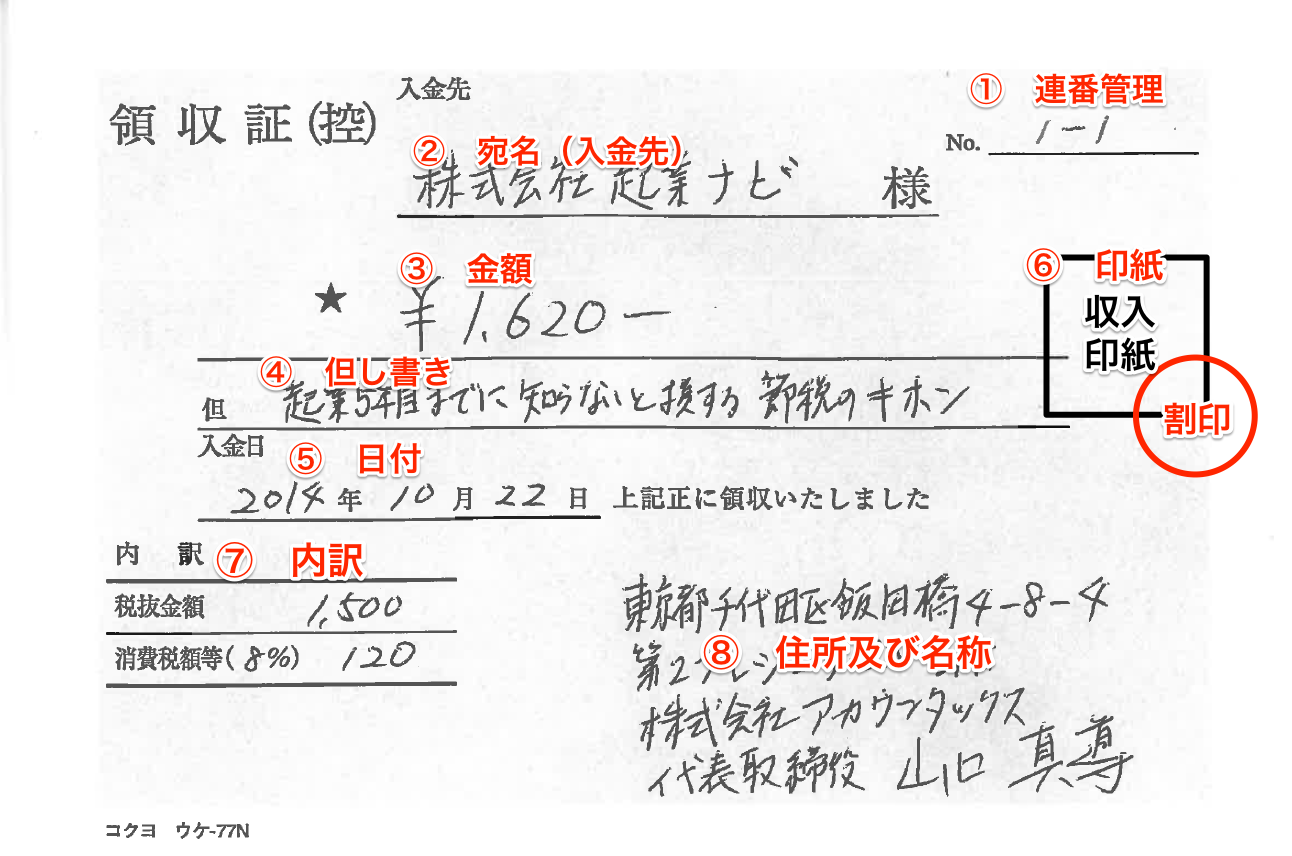
結論から申し上げますと、手書きの領収書であっても法律上の効力に何ら問題はありません。民法第486条に定められた「受取証書」として、金銭の授受が行われた事実を証明する証憑書類として成立します。ただし、商取引における経費精算の領収書の有効性を担保し、税務調査を難なくクリアするためには、必要な記載事項が完全に網羅されていなければなりません。
インボイス制度が完全に定着した2026年現在、適格請求書発行事業者が発行する手書き領収書には、従来の記載事項に加えてインボイス制度に対応した登録番号(T+13桁)や税率ごとの区分記載が義務付けられています。小売業や飲食業、タクシー業などの不特定多数を相手にする業種では「適格簡易請求書(簡易インボイス)」としての交付が認められていますが、それでも記載の漏れは許されません。
手書き領収書を発行する際に必ず記載すべき基本項目は以下の通りです。
- 書類のタイトル:「領収書」または「領収証」と明確に記載
- 発行年月日:代金を実際に受け取った正確な年月日(西暦・和暦どちらでも可)
- 宛名:代金を支払った相手方の氏名または法人名(正式名称)
- 受取金額:改ざん防止策を施した総支払金額
- 但し書き:取引の具体的な内容(何に対する支払いか)
- 消費税額および適用税率:10%対象・軽減税率8%対象の消費税額と軽減税率の区分記載
- 発行者の情報:発行者住所・氏名・角印または社印
- 適格請求書発行事業者登録番号:「T」から始まる13桁の事業者番号
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
