
積立Nisaはやめたほうがいい?大損した人の共通点と新Nisaの真実

積立Nisaはやめたほうがいい?大損した人の共通点と新Nisaの真実の疑問点について、最新情報を基に徹底解説します。
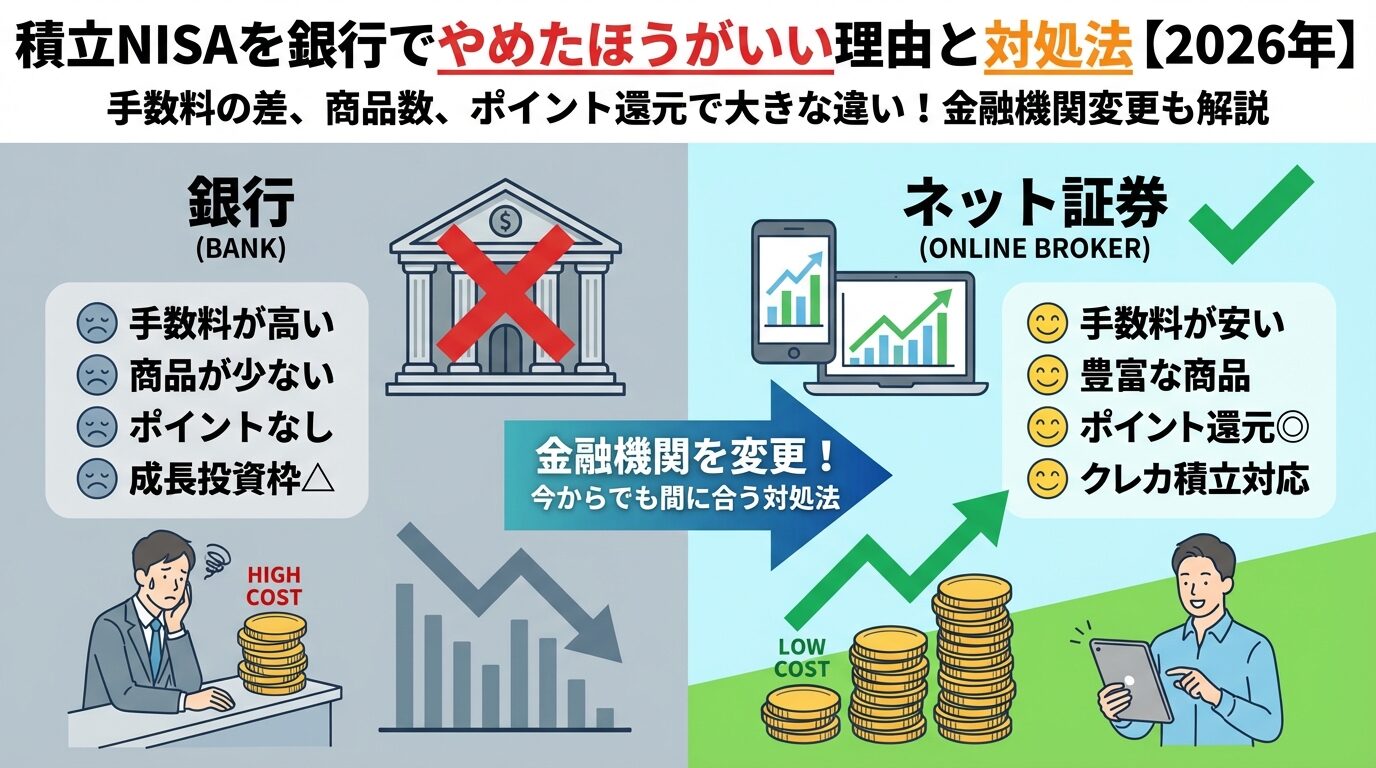
資産形成を巡る議論において見落とされがちなのが、証券会社各社が繰り広げてきたポイント還元キャンペーンの副作用です。楽天証券SBI証券クレカ積立は、投信積立を行いながらポイントが付与される優れた仕組みとして広く認知されています。しかし、この手軽さゆえに「ポイ活」感覚で投資を始める層が激増しました。
本質を見失った投資家は、クレジットカードの還元率改悪のニュースが流れるたびに狼狽し、他社へ乗り換えようと口座を解約したり、積立そのものを中断したりする悪手を打ちがちです。還元されるポイントは年率換算で0.5%〜1%程度に過ぎず、世界株式の価格変動幅(年間で10%〜20%以上動くことも珍しくない)に比べればごく微小な要素に過ぎません。
さらに見過ごせないのが、毎月かかるつみたてNISA手数料と信託報酬の差です。購入時手数料がゼロ(ノーロード)であっても、信託報酬が年0.1%以下の低廉なファンドと、年0.5%以上の割高なファンドでは、20年後の最終資産額に数百万円単位の差が生じます。表面的なポイント還元に目を奪われ、基礎的な運用コストや資産配分の見直しをおろそかにする姿勢は、典型的な本末転倒と言えます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
