
全財産を遺す遺言書の書き方と落とし穴|遺留分と無効化を防ぐ実務

全財産を遺す遺言書の書き方と落とし穴|遺留分と無効化を防ぐ実務の総合ガイドを解説します。役立つ情報が詰まっています。
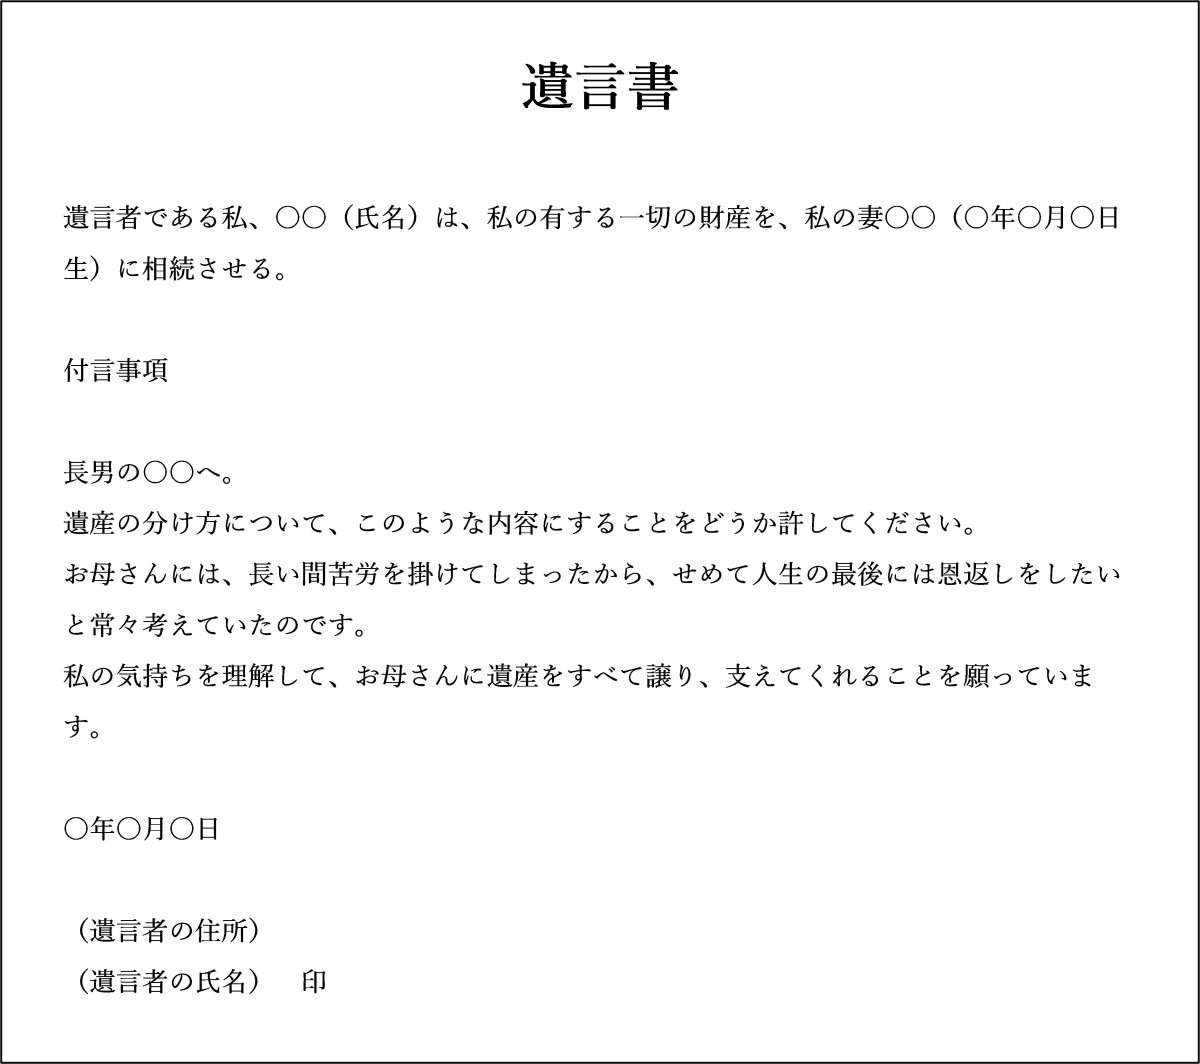
インターネット上の相談窓口やSNSでは、遺言と相続にまつわる誤った解釈が流布しています。法的な事実関係を正しく整理しておかなければ、防げたはずのトラブルを引き起こすことになります。
代表的な誤解が、「兄弟姉妹にも財産を請求する権利がある」という思い込みです。民法1042条の規定により、兄弟姉妹の遺留分は完全にゼロと定められています。例えば、子どもがいない夫婦で両親も既に他界している場合、法定相続人は「配偶者」と「亡くなった人の兄弟姉妹(または甥姪)」になります。この状況下で夫が「妻に全財産を相続させる」と遺言を残せば、兄弟姉妹には遺留分が存在しないため、1円の請求権も発生しません。誰が相続人になるかによって、全財産遺言の効力とリスクは180度変わります。
次に注意すべきは、相続人以外への遺贈手続きです。長年同居した内縁の妻(事実婚のパートナー)、献身的に介護してくれた長男の妻(義理の娘)、あるいは孫などに全財産を遺す場合、法律上は「相続」ではなく「遺贈(いぞう)」という扱いになります。相続人以外の受遺者は法定代理権を持たないため、預貯金の解約や不動産の名義変更において、法定相続人全員の協力や署名押印を求められる実務上の障壁が存在します。これを防ぐには、遺言書内で単独手続き権限を持つ遺言執行者の指定と役割を明記しておくことが絶対条件です。
さらに見落とされがちなのが、全財産相続と相続税対策の視点です。配偶者には「配偶者の税額軽減(1億6,000万円または法定相続分まで無税)」という極めて手厚い控除があるため、1次相続では全財産を妻に渡しても税金が一切かからないケースが大半です。しかし、将来その配偶者が亡くなり子どもたちが相続する「2次相続」において、配偶者の固有財産と合算された高額な遺産に累進課税が適用され、総額で数百万〜数千万円規模の過重な相続税が子どもたちにのしかかる税務トラップが存在します。目先の公平性だけでなく、世代をまたいだ税務シミュレーションが欠かせません。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
