
領収書の印紙割印ルール総点検!誰が押す?過怠税とサイン可否の真相

領収書の印紙割印ルール総点検!誰が押す?過怠税とサイン可否の真相について見逃せない 事実を分かりやすい構成で解説いたします。
印紙税の管理、印紙の購入・管理・貼付・消印という煩雑な手作業から企業を根本的に解放するのが「領収書の電子化(PDF発行・Web発行)」です。2026年の商取引において、大手企業のみならず中小企業や個人事業主でも電子領収書への移行が決定的な潮流となっています。
電子データに対して印紙税が一切課されない理由は、印紙税法第2条および国税庁の見解(過去の国会答弁や個別通達)に基づいています。印紙税法が定める「課税文書の作成」とは、物理的な用紙に文字や記号を記載し、相手方に交付する行為を指します。したがって、電子メールで送付されたPDFデータや、クラウドサーバーからダウンロードさせる形式の領収書データは、電磁的記録に過ぎず「用紙としての文書」を作成したことになりません。結果として、取引金額が1,000万円であろうと1億円であろうと、印紙税額は完全にゼロ円となります。
受取側がそのPDF領収書をオフィスや家庭のプリンターで紙に印刷した場合であっても、それは「手元にある電子控えを用紙にプリントアウトした複製物」に過ぎず、発行者が紙の課税文書を直接交付したわけではないため、印紙を貼る義務は生じません。
【プロの結論】紙の領収書を残すべき業種・即時電子化へ舵を切るべき組織の判断基準
印紙税のコストや消印ミスによる過怠税リスクを考慮すると、電子化の優位性は圧倒的ですが、すべての事業者が直ちに紙を全廃できるわけではありません。業界構造や取引先の顧客層に応じた冷徹な見極めが求められます。
【即座に電子領収書へ全面移行すべき組織】 BtoB取引を中心に展開する法人、オンラインサービス・通信販売を展開する事業者、月間の領収書発行件数が50件を超える組織は、迷わず電子発行システムを標準化すべきです。印紙税そのものの削減効果に加え、印紙を購入し、金庫で金券管理し、手作業で糊付けして割印を押すという「バックオフィスの見えない人件費」を劇的に圧縮できます。
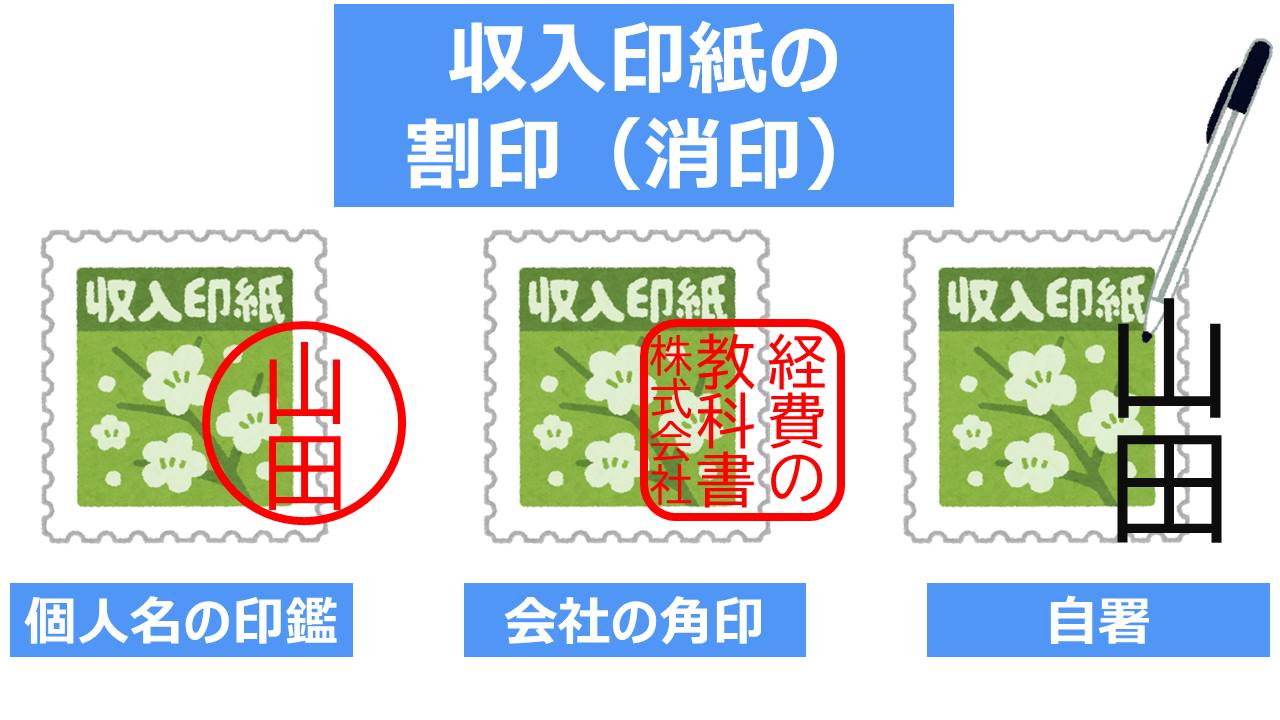
【慎重に紙の領収書を併用・維持すべき業種】 高齢者層やITリテラシーが一定でない一般消費者を相手にする対面小売業、冠婚葬祭関連、現金の即時決済が主流の地域密着型飲食業などでは、紙の領収書を一定数残さざるを得ません。そうした現場では、デジタルツールの押し付けが顧客満足度の低下に直結するためです。紙を残す組織においては、「税込5.5万円未満の消費税区分記載ルール」をPOSレジ等で自動徹底させ、現場の従業員に対して「シャチハタでも良いから必ず印紙と用紙の両方にまたがって押印する」という基礎教育をマニュアル化しておくことが、最も費用対効果の高い防衛策となります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
