
領収書の印紙割印ルール総点検!誰が押す?過怠税とサイン可否の真相

領収書の印紙割印ルール総点検!誰が押す?過怠税とサイン可否の真相とはどのようなものなのか? 専門的な分析を丁寧に紐解いて紹介します。
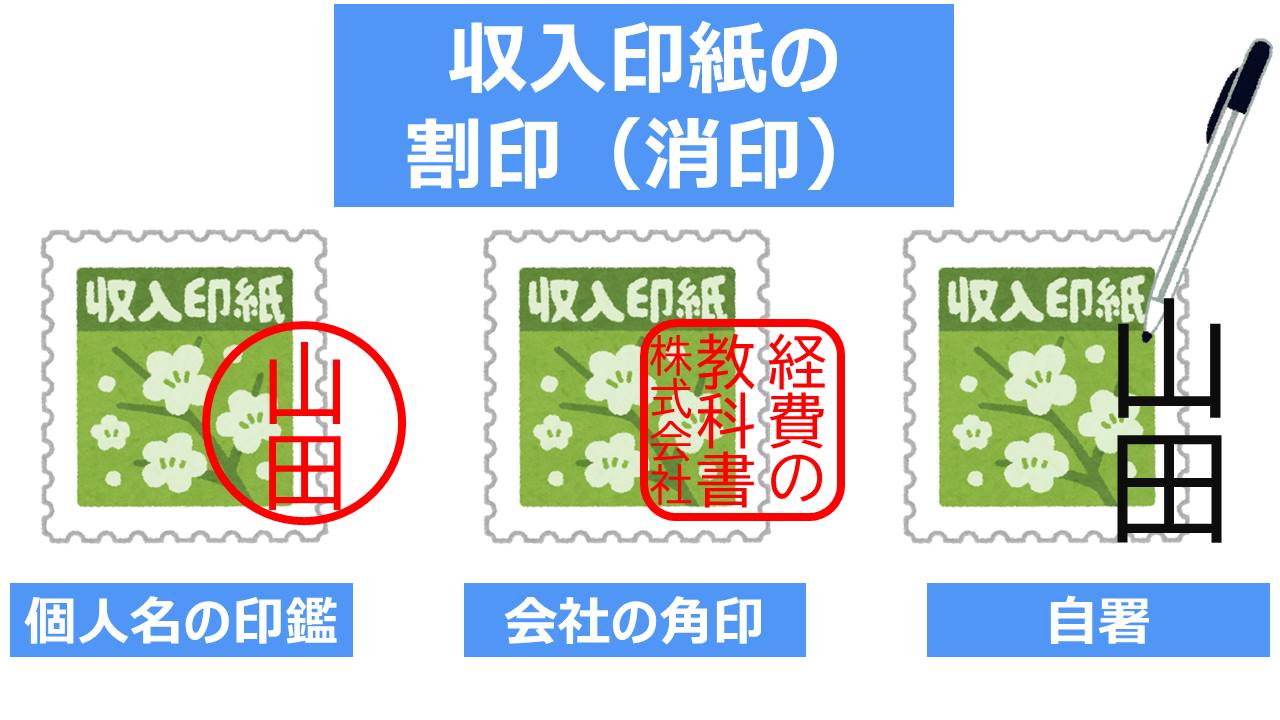
Q1:領収書の印紙の割印は、顧客(受取側)が押しても法的に問題ありませんか?
A1:原則として認められません。印紙税法上の消印義務は「課税文書の作成者(発行側)」にあります。受取側が受領後に単独で押した印は、法令上の正規の消印とは見なされず、税務調査において発行者側の消印義務違反を問われる可能性があります。必ず発行者自身(またはその代理人・担当者)が交付前に押印してください。
Q2:印紙と領収書にまたがる割印に「シャチハタ」を使ったら、相手先から再発行を求められました。再発行に応じる義務はありますか?
A2:税法上の再発行義務はありません。国税庁の通達においてシャチハタ(浸透印)による消印は完全に合法であり、税務上の有効性に疑問の余地はないためです。ただし、相手企業の社内規定や独自の商習慣で「シャチハタ不可」と定めているケースが稀にあります。法的には問題ない旨を丁寧に説明するか、無用な取引摩擦を避けるためのビジネスマナーとして柔軟に差し替えるかは、相手方との関係性に応じた判断となります。
Q3:印紙を貼ったあとに割印を完全に忘れたまま相手に渡してしまいました。後から気付いた場合の最善の対処法は?
A3:相手先がまだ手元に領収書を保管している段階であれば、事情を説明して一度回収し、その場で発行側の印鑑(または自筆サイン)で消印を施すのが最も安全な実務対応です。すでに相手先の決算処理に回ってしまい回収が困難な場合でも、領収書自体の私法上の効力(支払証明)は有効ですので取引に支障はありませんが、将来の税務調査で発行側に印紙額と同額の過怠税が課されるリスクが残る点は組織として認識しておく必要があります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
