
住宅ローン4000万できつい家庭が急増!金利上昇と破綻を防ぐ2026年最新防衛策

住宅ローン4000万できつい家庭が急増!金利上昇と破綻を防ぐ2026年最新防衛策の注目されている理由をコンパクトにまとめました。全体像を一目で把握できます。
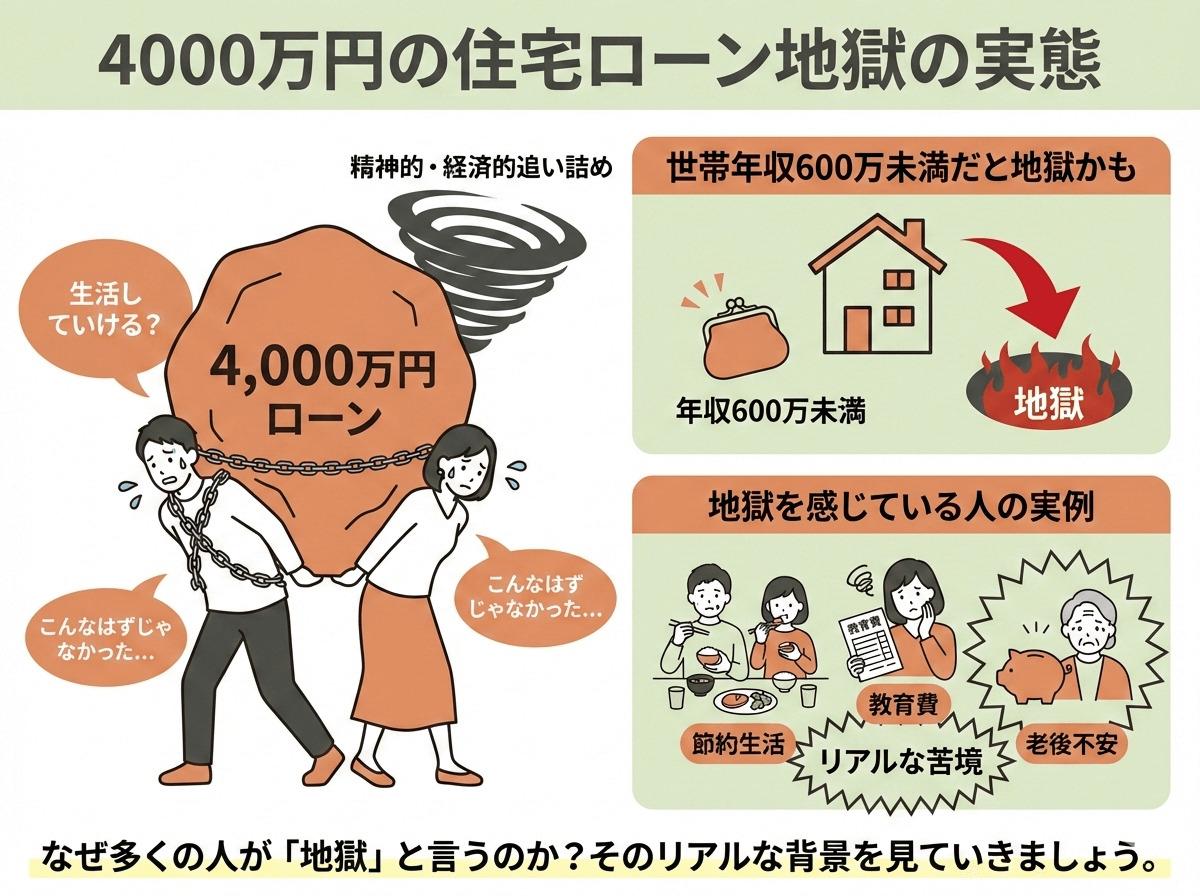
すでに返済が苦しくなり始めている家庭や、今後の金利上昇に怯えている家庭が取るべきアクションは、闇雲に節約することではありません。金融工学と家計防衛に基づいた適切な出口戦略を選択する必要があります。
まず検討すべきは「住宅ローンの借り換えシミュレーション」です。一般的に借り換えが有効とされる基準は「残債1000万円以上」「残期間10年以上」「金利差0.5%〜1.0%以上」とされてきましたが、2026年においては手数料負けしない緻密な計算が求められます。
過去に1%台半ばから後半の固定金利を組んでいる場合、より有利な固定金利プランや競争力のあるネット銀行の優遇金利へ乗り換えることで、総支払額を数百万円単位で圧縮できる余地があります。ただし、借り換えには事務手数料や保証料、登記費用などで30万〜80万円前後の諸費用が現金または上乗せ融資として発生するため、諸費用を含めた総額比較が不可欠です。
一方、多くの人がやりがちな失敗が「住宅ローンの繰り上げ返済タイミング」を誤ることです。毎月の利息負担を減らしたい一心で、手元の現金をかき集めて繰り上げ返済に充ててしまう人がいます。しかし、これは極めて危険な行為です。
住宅ローンは、個人の信用力で借りられる資金調達手段の中で最も低金利な融資です。手元資金を削って返済に充てた直後に、病気や失業、子どもの大学進学といった突発的な資金需要が生じた場合、住宅ローンよりはるかに金利の高い教育ローンやカードローンに頼らざるを得なくなります。生活防衛資金として「最低でも生活費の6ヶ月〜1年分(約200万〜300万円)」を手元に絶対に残した上で、住宅ローン控除の適用期間が終了したタイミングなどを慎重に見極めて実行するのが鉄則です。
【プロの結論】住居費の心理的バウンダリーと購入・保有の判断基準
家族社会学およびファイナンシャル・カウンセリングの知見から言えるのは、住宅ローン破綻の根底には「世間体や親世代の成功体験に縛られた心理的バウンダリー(境界線)の崩壊」が存在するということです。「結婚して子どもができたら一戸建てや新築マンションを持つのが一人前の証拠」という昭和・平成期の住宅神話に無意識に囚われ、自らの実質手取りに見合わない背伸びをした住まい選びをしてしまうケースが後を絶ちません。
健全な家族関係を維持し、住居費によって家庭が崩壊しないための客観的な判断基準は明確です。
【住宅ローン4000万円を維持できる世帯の条件】
- 世帯の手取り月収が恒常的に45万円以上あり、住居関連費(ローン+維持費+税)を手取りの25%〜28%以内に抑えられている。
- 夫または妻のどちらか一方の単独年収のみで、万が一の際にも月々の返済を継続できる構造になっている。
- 教育資金や緊急予備資金として、ローンとは別に300万円以上の現預金を常に確保できている。
【今すぐ家計見直し・売却相談を検討すべき世帯の条件】
- 手取り月収に対する住居費負担が35%を超えており、毎月の収支が恒常的に赤字である。
- ボーナス払いを組み込んでおり、ボーナスが減額された瞬間に家計がショートする状態にある。
- 夫婦のペアローンで双方がフルタイム勤務を続けなければ1ヶ月たりとも返済が回らない。
手遅れになる前に、まずは「住宅ローンがきつい時の相談先」へアクセスしてください。決して消費者金融などの借金で返済を埋め合わせてはなりません。最優先すべき相談相手は、現在融資を受けている金融機関の窓口です。一定期間の返済猶予や返済期間の延長(リスケジュール)に応じる金融機関は多く存在します。また、住宅金融支援機構のコールセンターや、利害関係を持たない独立系FP、全国各地の消費生活センターでも専門的な家計再生のアドバイスを受けられます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
