
リボ払いとは?仕組みと「絶対やばい」と言われる罠を徹底解剖

リボ払いとは?仕組みと「絶対やばい」と言われる罠を徹底解剖についての真相をご紹介します。
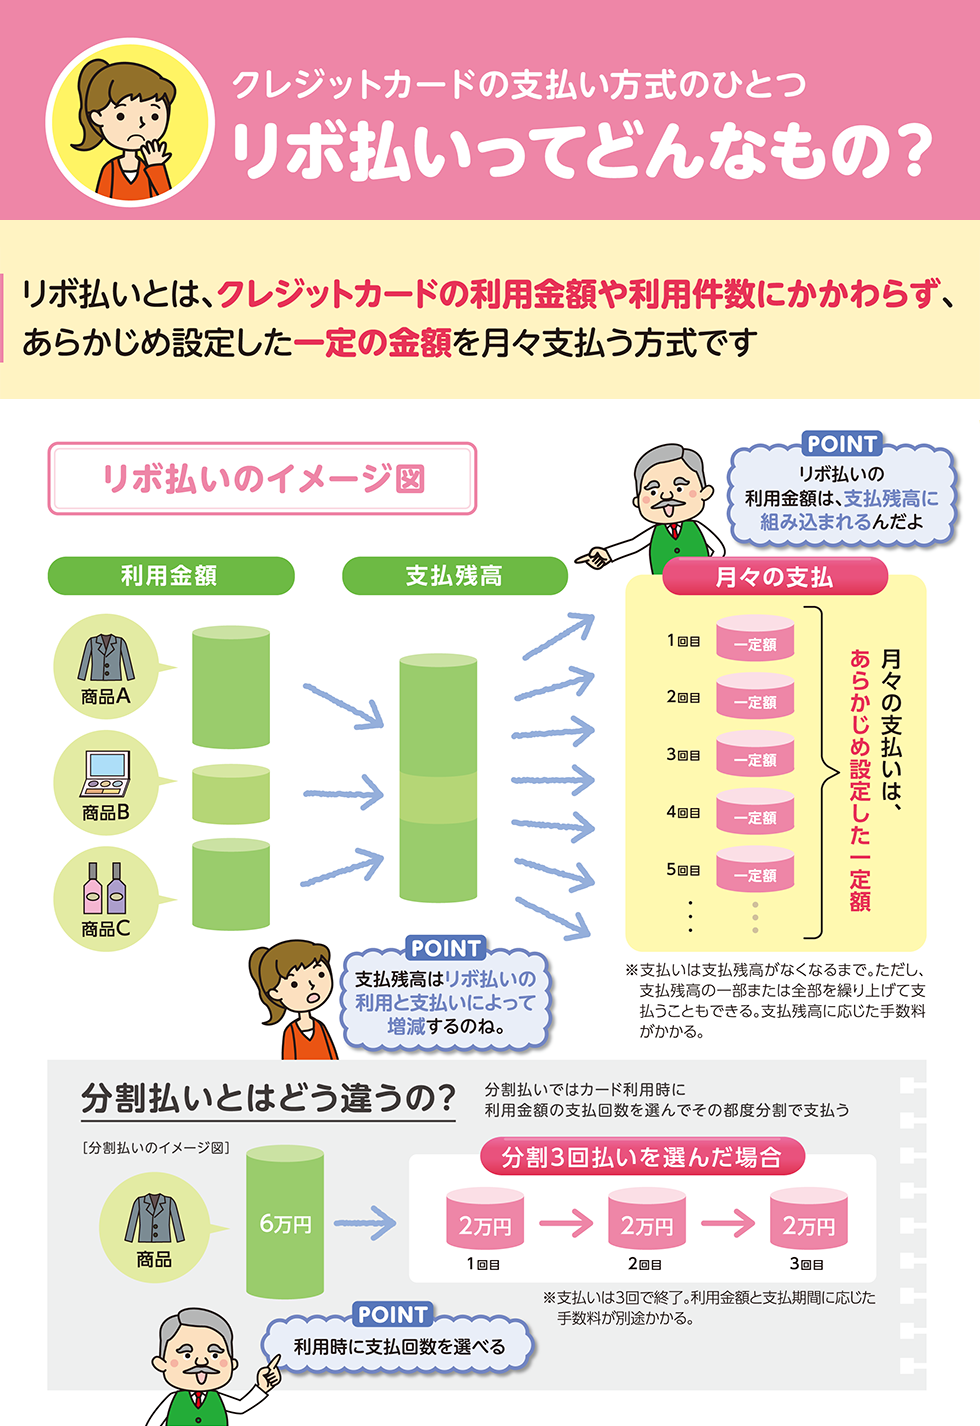
リボ払い(リボルビング払い)の根幹は、カードの利用金額や利用件数にかかわらず、あらかじめ設定した一定額を毎月支払う返済方式です。たとえば、10万円のスマートフォンを購入しても、翌月に5万円の洋服を追加購入しても、毎月の支払設定が「1万円」であれば口座から引き落とされるのは1万円(+手数料)で済みます。一見すると家計の資金繰りを平準化できる優れた仕組みに見えますが、ここに最大の心理的・経済的な罠が隠されています。
消費者が最も混同しやすい金融商品が「分割払い」です。両者の決定的な差異は、「支払回数を固定するか」「毎月の支払額を固定するか」という軸にあります。分割払いは購入時に「3回」「12回」「24回」といった返済回数を指定するため、完済予定日が明確に定まり、追加で買い物をしない限り債務がいつ終わるかを見失うことはありません。一方、リボ払いは毎月の引き落とし額のみを固定するため、追加利用を重ねると返済期間が自動的に延長され、完済のゴールが無限に遠のいていきます。
両者の構造的な違いを客観的データに基づいて比較したものが以下の対比表です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
