
住宅ローン4000万がきつい真相!年収600万の破綻リスクと対策

住宅ローン4000万がきつい真相!年収600万の破綻リスクと対策に関する主要なデータを詳しく解説いたします。
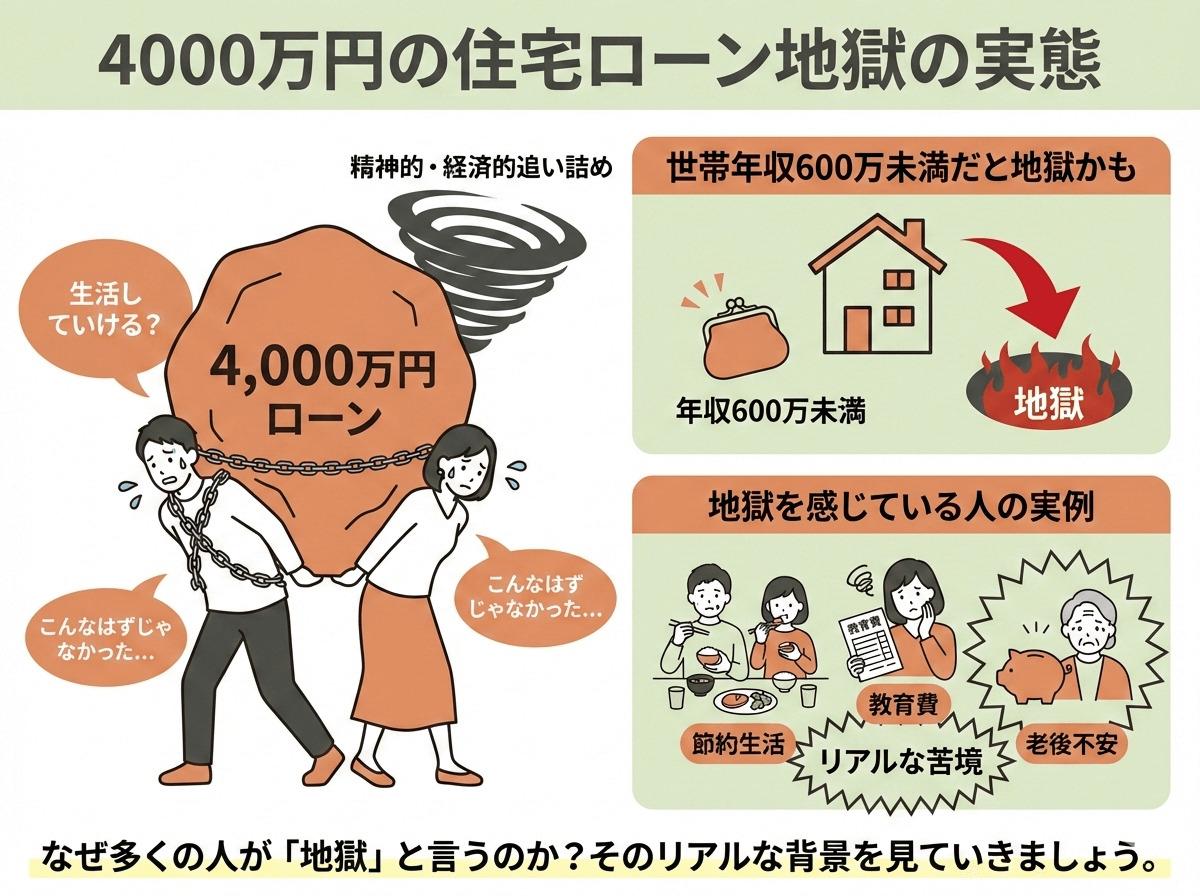
住宅購入における最大のリスクは、不動産業界が提示する「今の家賃と比べればお得」「みんな4000万円くらい借りている」というマーケティングトークに心理的に流され、自身の家計構造を客観視できなくなる「確証バイアス」にあります。マイホームは家族の安全基地であるべきであり、毎月の支払いに追われて家庭内がギスギスしては本末転倒です。
家計の持続可能性を見極めるため、住宅ローン4,000万円を組むにあたって「進んで良い人」と「立ち止まるべき人」の明確な判断基準を提示します。
住宅ローン4000万円を組んでも安全な人の条件
- 単独年収が700万円以上、あるいは夫婦の手取り合算で安定して750万円以上ある世帯
- 購入時点で生活防衛資金(300万〜500万円)を手元に残した上で頭金や諸費用を支払えている世帯
- 将来の教育費(大学費用等)の道筋がすでに立っている、または親からの確実な資金援助が見込める環境
- 金利が1〜2%上昇したとしても、日々の生活レベルを落とさずに返済額を吸収できる家計余力がある
住宅ローン4000万円は慎重になるべき(見送りを検討すべき)人の条件
- 世帯年収500万円台以下で、親の援助やまとまった自己資金がない世帯
- 夫婦フルタイム勤務の収入合算を前提に、ギリギリの返済枠でペアローンを組もうとしている世帯
- ボーナス返済を年間20万円以上組み込まなければ月々の収支が成り立たない資金計画
- 「家を買えば自然と節約できるようになる」と根拠のない楽観視をしている家庭
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
