
不動産小口化商品の罠と真実|クラファンとの違いと2026年最新の選び方

不動産小口化商品の罠と真実|クラファンとの違いと2026年最新の選び方の要点を分かりやすくまとめてご紹介します。
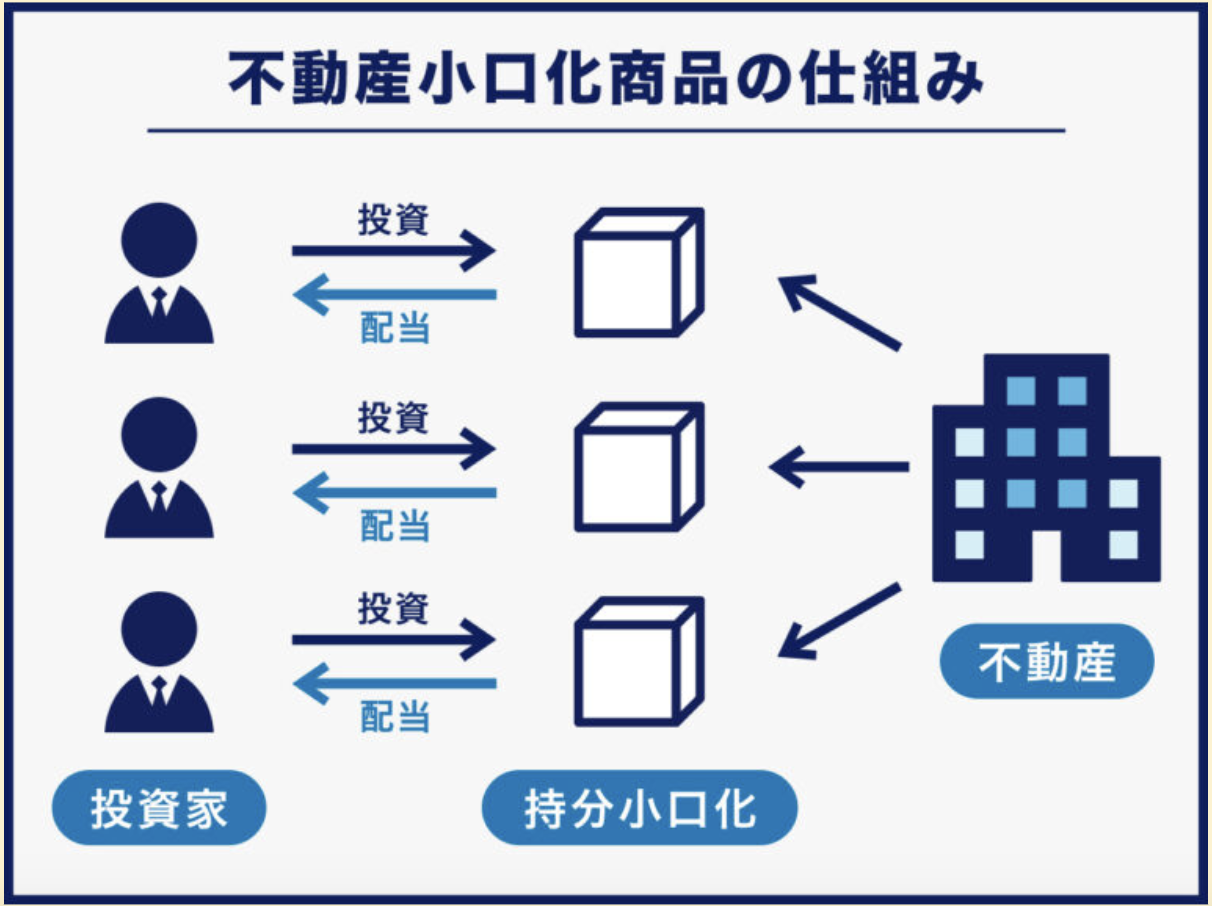
不動産小口化商品における税金計算は、契約スキームによって大きく分岐します。
【任意組合型の場合】
得られた分配金は「不動産所得」となり、他の所得との損益通算が認められるケースがあります。さらに最大のメリットは相続税評価額の圧縮効果です。現物不動産と同様、土地は路線価、建物は固定資産税評価額で評価されるため、現金で保有している場合に比べて相続税評価額を60%〜80%程度圧縮することが可能です。生前贈与や遺産分割の際も、持分単位で均等に分けられるため、遺産争い(争族)を回避しやすいメリットがあります。
【匿名組合型(不動産クラファン)の場合】
得られた利益は「雑所得」として総合課税の対象になります。会社員であれば年間の雑所得が20万円を超える場合に確定申告が必須となり、給与所得等と合算された累進課税率(最大約55%)が適用されます。源泉徴収(20.42%)が自動的に行われるものの、所得水準が高い高年収層ほど翌年の住民税や所得税の負担が増加する点に注意が必要です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
