
有限会社と株式会社の違いは?新設不可の理由と移行の是非を徹底解説

有限会社と株式会社の違いは?新設不可の理由と移行の是非を徹底解説の疑問点について、専門知識を基に徹底解説します。
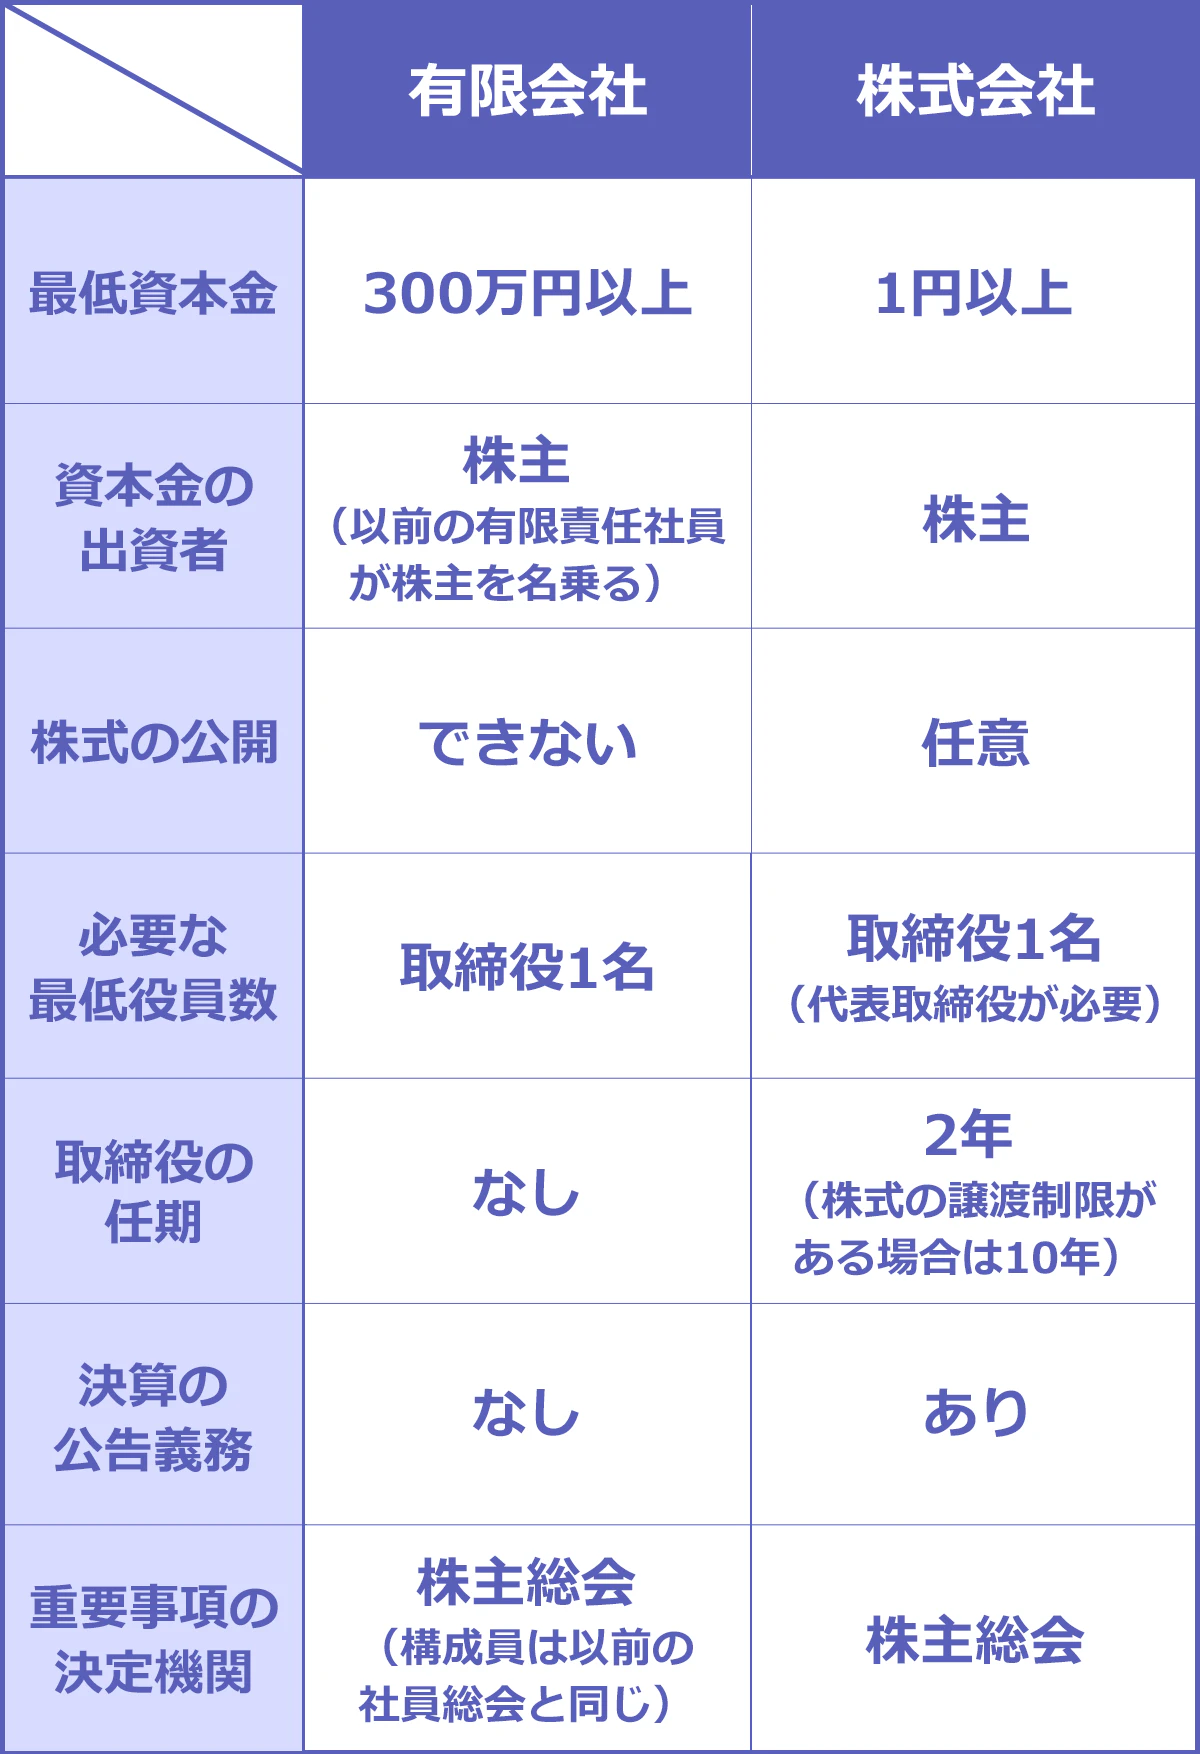
インターネット上やSNSでは、有限会社に関して実態と異なる情報が散見されます。現場の法律・財務の観点から、代表的な3つの誤解を正します。
誤解1:有限会社は企業の社会的信用力で株式会社に大きく劣る?
「有限会社だと銀行融資で不利になる」「大手企業との取引口座が開けない」といった噂がありますが、これは半分正しく、半分は誤りです。 金融機関が融資審査で重視するのは会社形態ではなく、直近3期分の決算書、キャッシュフロー、自己資本比率、担保力です。法務省の統計を見ても、特例有限会社であることのみを理由に融資を拒絶するメガバンクや地方銀行は存在しません。 むしろ金融機関の現場担当者からは、「2006年以前から同一法人で存続している=業歴20年以上の実績がある」という間接的なスクリーニングとしてポジティブに捉えられるケースすらあります。 ただし、例外もあります。BtoBの新規取引において、厳格なコンプライアンス規程を持つ外資系IT企業や一部の上場企業では、「取引先資格を資本金1,000万円以上の株式会社に限定する」といった内規を設けているケースがあります。この場合は、株式会社への移行が取引成立の前提条件となります。
誤解2:税金面で株式会社のほうが優遇されている?
「株式会社に移行すると節税になる」という噂も完全な誤解です。 日本の税制において、法人税、法人住民税、法人事業税の計算ルールは「株式会社」と「特例有限会社」で一切区別されていません。税率は会社形態ではなく、資本金の額と年間の所得金額によって決まります。 例えば、資本金が1,000万円以下であれば、株式会社であっても有限会社であっても、法人住民税の均等割は最低税額(年間約7万円)で同額です。税制面での優劣は存在しません。
誤解3:有限会社はいずれ法的に強制解散させられる?
「特例有限会社には有効期限があり、いつか強制的に株式会社へ移行させられる」と思い込んでいる方がいますが、これも明確な誤りです。 会社法において特例有限会社の存続期間に制限は設けられておらず、会社が自ら解散手続きを取るか、破産しない限り、半永久的に存続できます。国の政策として有限会社を強制排除する方針はありません。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
