
全約50種もある日本の税金!給与天引きの罠と2026年最新全貌

全約50種もある日本の税金!給与天引きの罠と2026年最新全貌に関する専門家の意見を詳しく解説いたします。
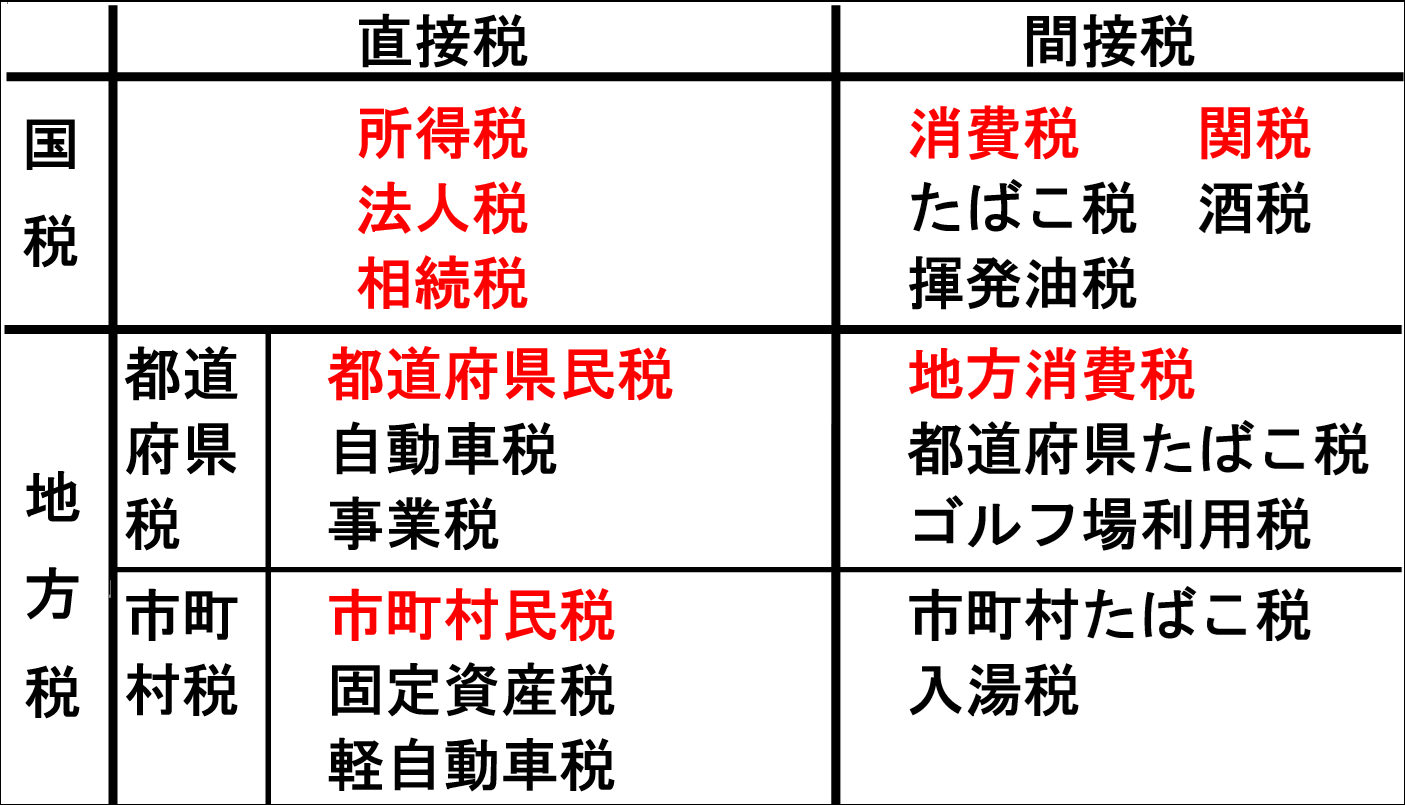
「日本には一体何種類の税金があるのか」という問いに対し、即座に正確な数字を答えられる人は税理士などの専門家を除けば極めて稀です。財務省の税制概要が示す最新の公表データを集約すると、国税が約25種類、地方税(道府県税・市町村税)が約20〜25種類、合計で全約50種類もの税目が定められています。 これほど多くの税が並立している背景には、財政学が掲げる「公平・中立・簡素」という原則の追求と同時に、時の政府が税収確保のために細かく網を張り巡らせてきた歴史的経緯があります。課税対象を一極集中させず、所得(稼ぎ)、消費(買い出し・娯楽)、資産(保有財産)の3つへ広く浅く分散させることで、景気変動による大幅な税収減を防ぐ防波堤を築いているのです。 体系を把握する上で欠かせないのが「納め先」と「納め方」による分類軸です。国に直接納付される国税と地方税の違い、そして税を負担する人と納める人が一致する直接税と間接税の具体例を整理すると、以下の4象限に明確に分かれます。 * 国税 × 直接税:所得税、法人税、相続税、贈与税など * 国税 × 間接税:消費税、酒税、たばこ税、揮発油税(ガソリン税)、印紙税など * 地方税 × 直接税:個人住民税、固定資産税、自動車税(種別割)、個人事業税など * 地方税 × 間接税:地方消費税、入湯税、ゴルフ場利用税、宿泊税など 戦後日本の税制は、1949年の「シャウプ勧告」によって直接税中心の構造へと大きく舵を切りました。しかしバブル崩壊以降、少子高齢化に伴う社会保障費の増大を補う名目で、消費税率の段階的引き上げをはじめとする「間接税シフト」が進展しています。直接税は累進課税によって格差是正の機能を果たす一方、間接税は景気に左右されにくく安定的な財源となるため、財務当局としては両者の比率(直間比率)を巧みにコントロールしながら約50もの税目を維持し続けているのです。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
