
扶養控除申告書とは?独身も出さないと大損する理由と最新の書き方

扶養控除申告書とは?独身も出さないと大損する理由と最新の書き方に関する疑問を丁寧にまとめました。専門的な情報をご覧ください。
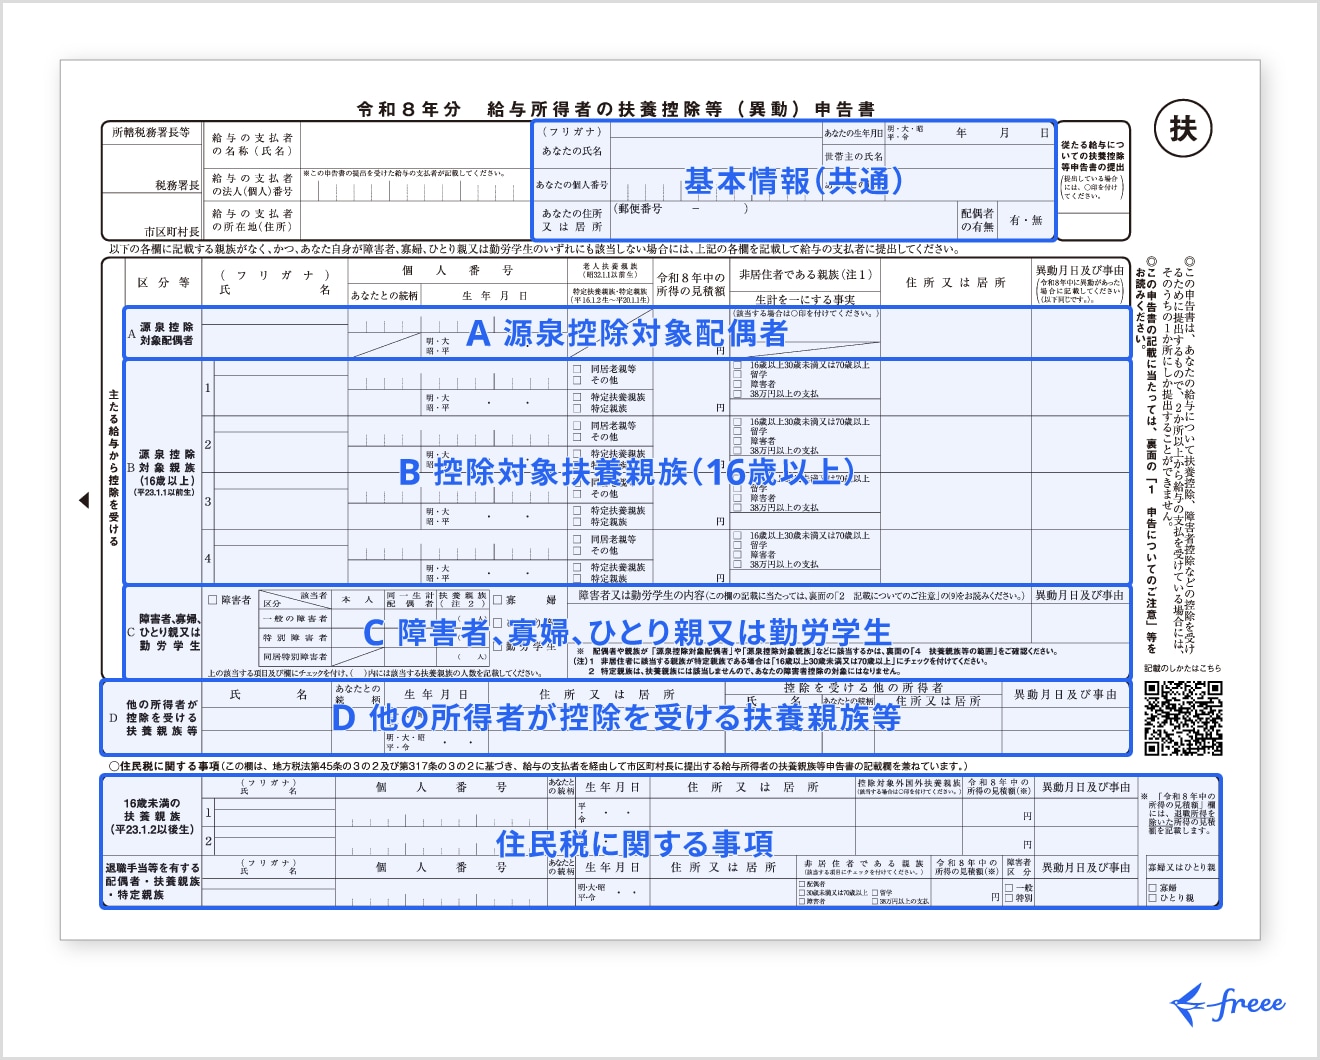
インターネット上の相談窓口やSNSでは、毎年秋から冬にかけて「独身で養う親も子どももいないのに、なぜ毎年書かせるのか」「扶養控除申告書を独身が書かない理由はあるのか」という疑問が噴出します。結論から言えば、独身や扶養家族が一切いない場合でも、提出は絶対に行わなければなりません。
提出を怠った場合に待ち受けている最大のデメリットは、税務上の区分が「甲欄」から「乙欄」へと自動的に変更される点にあります。所得税法上、扶養控除申告書を提出している勤務先は「主たる給与の支払者」とみなされ、優遇された「甲欄」の税額表が適用されます。一方で、申告書が提出されていない場合は「従たる給与の支払者」と判定され、副業先などに適用される極めて高率な源泉徴収税額の乙欄が強制的に適用されてしまいます。
乙欄が適用されると、本来なら差し引かれないはずの税金が容赦なく天引きされます。たとえば月収25万円の独身者の場合、甲欄であれば毎月の源泉所得税は約5,000円前後に抑えられますが、乙欄になると月額2万5,000円〜3万円以上が問答無用で天引きされます。手取り額がいきなり2万円以上目減りする計算です。
さらに、未提出のまま年を越すと会社で年末調整を受けられなくなります。これにより住民税の非課税世帯の判定への影響や、翌年度の住民税額が実態より高く算定されてしまうリスク、各種行政給付の基準から外れてしまうといった二次被害へ発展することもあります。「養う家族がいないから出さない」という判断は、制度上、百害あって一利なしの極めて危険な選択肢です。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
