
個人年金おすすめ比較2026年版|プロが暴く返戻率の罠と賢い選び方

個人年金おすすめ比較2026年版|プロが暴く返戻率の罠と賢い選び方の詳細解説をご紹介します。専門的な知識がチェックできます。
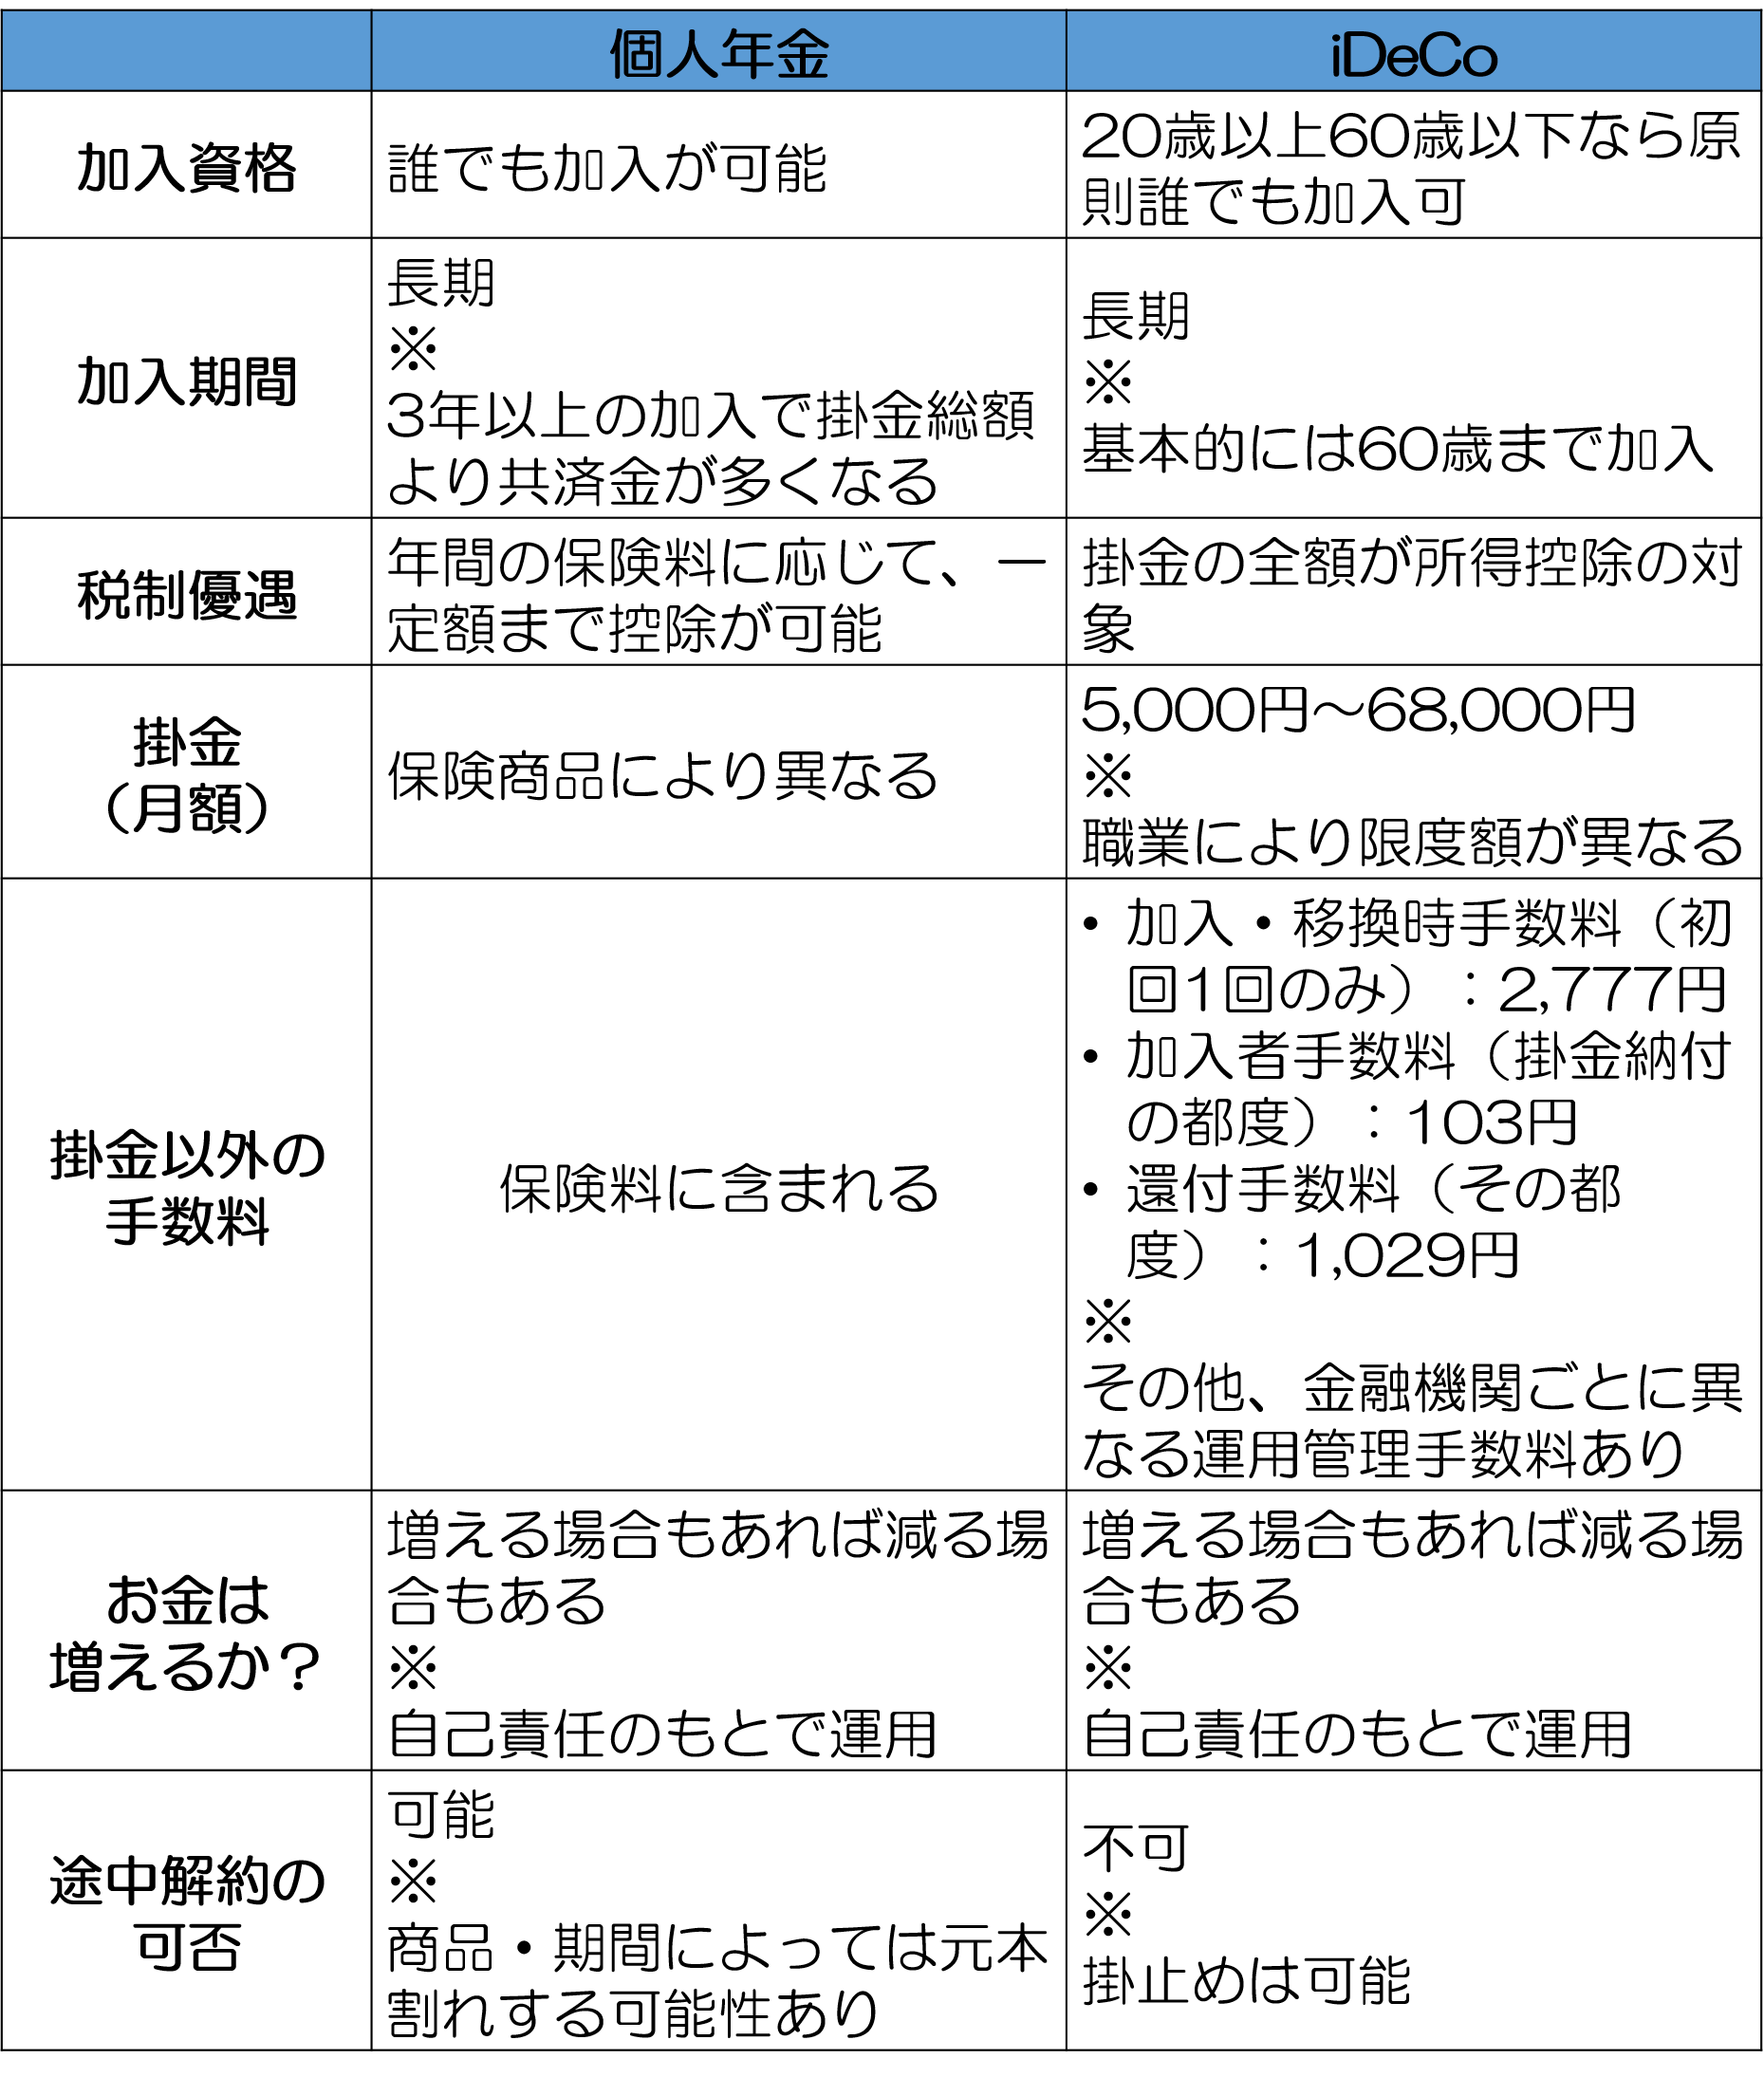
Q1:個人年金保険料控除を受けるための条件とは何ですか?
A1:国税庁が定める「個人年金保険料税制適格特約」を付加する必要があります。主な要件は、①年金受取人が契約者本人または配偶者であること、②保険料払込期間が10年以上であること、③年金受取開始が原則60歳以降で受取期間が10年以上の定期年金または終身年金であることです。一時払いの商品や払込期間が短いプランは対象外(一般生命保険料控除の扱い)となります。
Q2:おすすめランキング上位の変額年金に入れば新NISAは不要ですか?
A2:いいえ、資産運用としての効率性は新NISAの方が圧倒的に優れています。変額年金は投資信託の運用管理費用(信託報酬)に加え、保険契約の維持管理費や死亡保障に関わる費用が差し引かれるため、トータルコストが割高になります。まずは新NISAの非課税投資枠を活用し、控除枠の活用や強制貯蓄を目的とする場合にのみ定額個人年金を検討するのが賢明です。
Q3:インフレが続くと個人年金保険は損をすると言われるのはなぜですか?
A3:契約時に将来受け取る年金額が確定する「定額個人年金」は、将来物価が2倍になっても受け取る金額が変わりません。名目上の元本は保証されていても、パンやガソリンなどモノの値段が上がれば、お金の「実質的な購買力」は大きく低下します。そのため、インフレ対策としては株式や不動産に連動する資産(新NISA等)と組み合わせるポートフォリオ構築が不可欠です。
Q4:すでに加入している個人年金が低金利時代の契約です。解約して乗り換えるべきですか?
A4:原則として安易な解約・乗り換えはおすすめできません。初期に支払った手数料分が元本割れする可能性が高く、乗り換えによる金利差以上の損失を被るリスクがあります。どうしても最新の運用環境に合わせたい場合は、既存契約を解約するのではなく「払済保険(保険料の払込を中止し、その時点の解約返戻金をもとに保障額を減額して維持する仕組み)」に変更し、浮いた保険料を新NISA等の積立に回す手法が現実的です。
Q5:年金受取時の一括受取と分割年金受取はどちらが得ですか?
A5:税金面の手取りだけで見れば、一時所得の特別控除(50万円)と2分の1課税が適用される「一括受取」の方が有利になるケースが多々あります。ただし、一括で大金を手元に置くと使い込んでしまうリスクがある場合は、税負担が増えても分割年金受取を選び、計画的な生活費に充てるという生活設計上の判断も重要です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
