
事業主貸と事業主借の違いを完全解説!確定申告で失敗しない仕訳術

事業主貸と事業主借の違いを完全解説!確定申告で失敗しない仕訳術の最新情報をお届けします。役立つ情報がチェックできます。
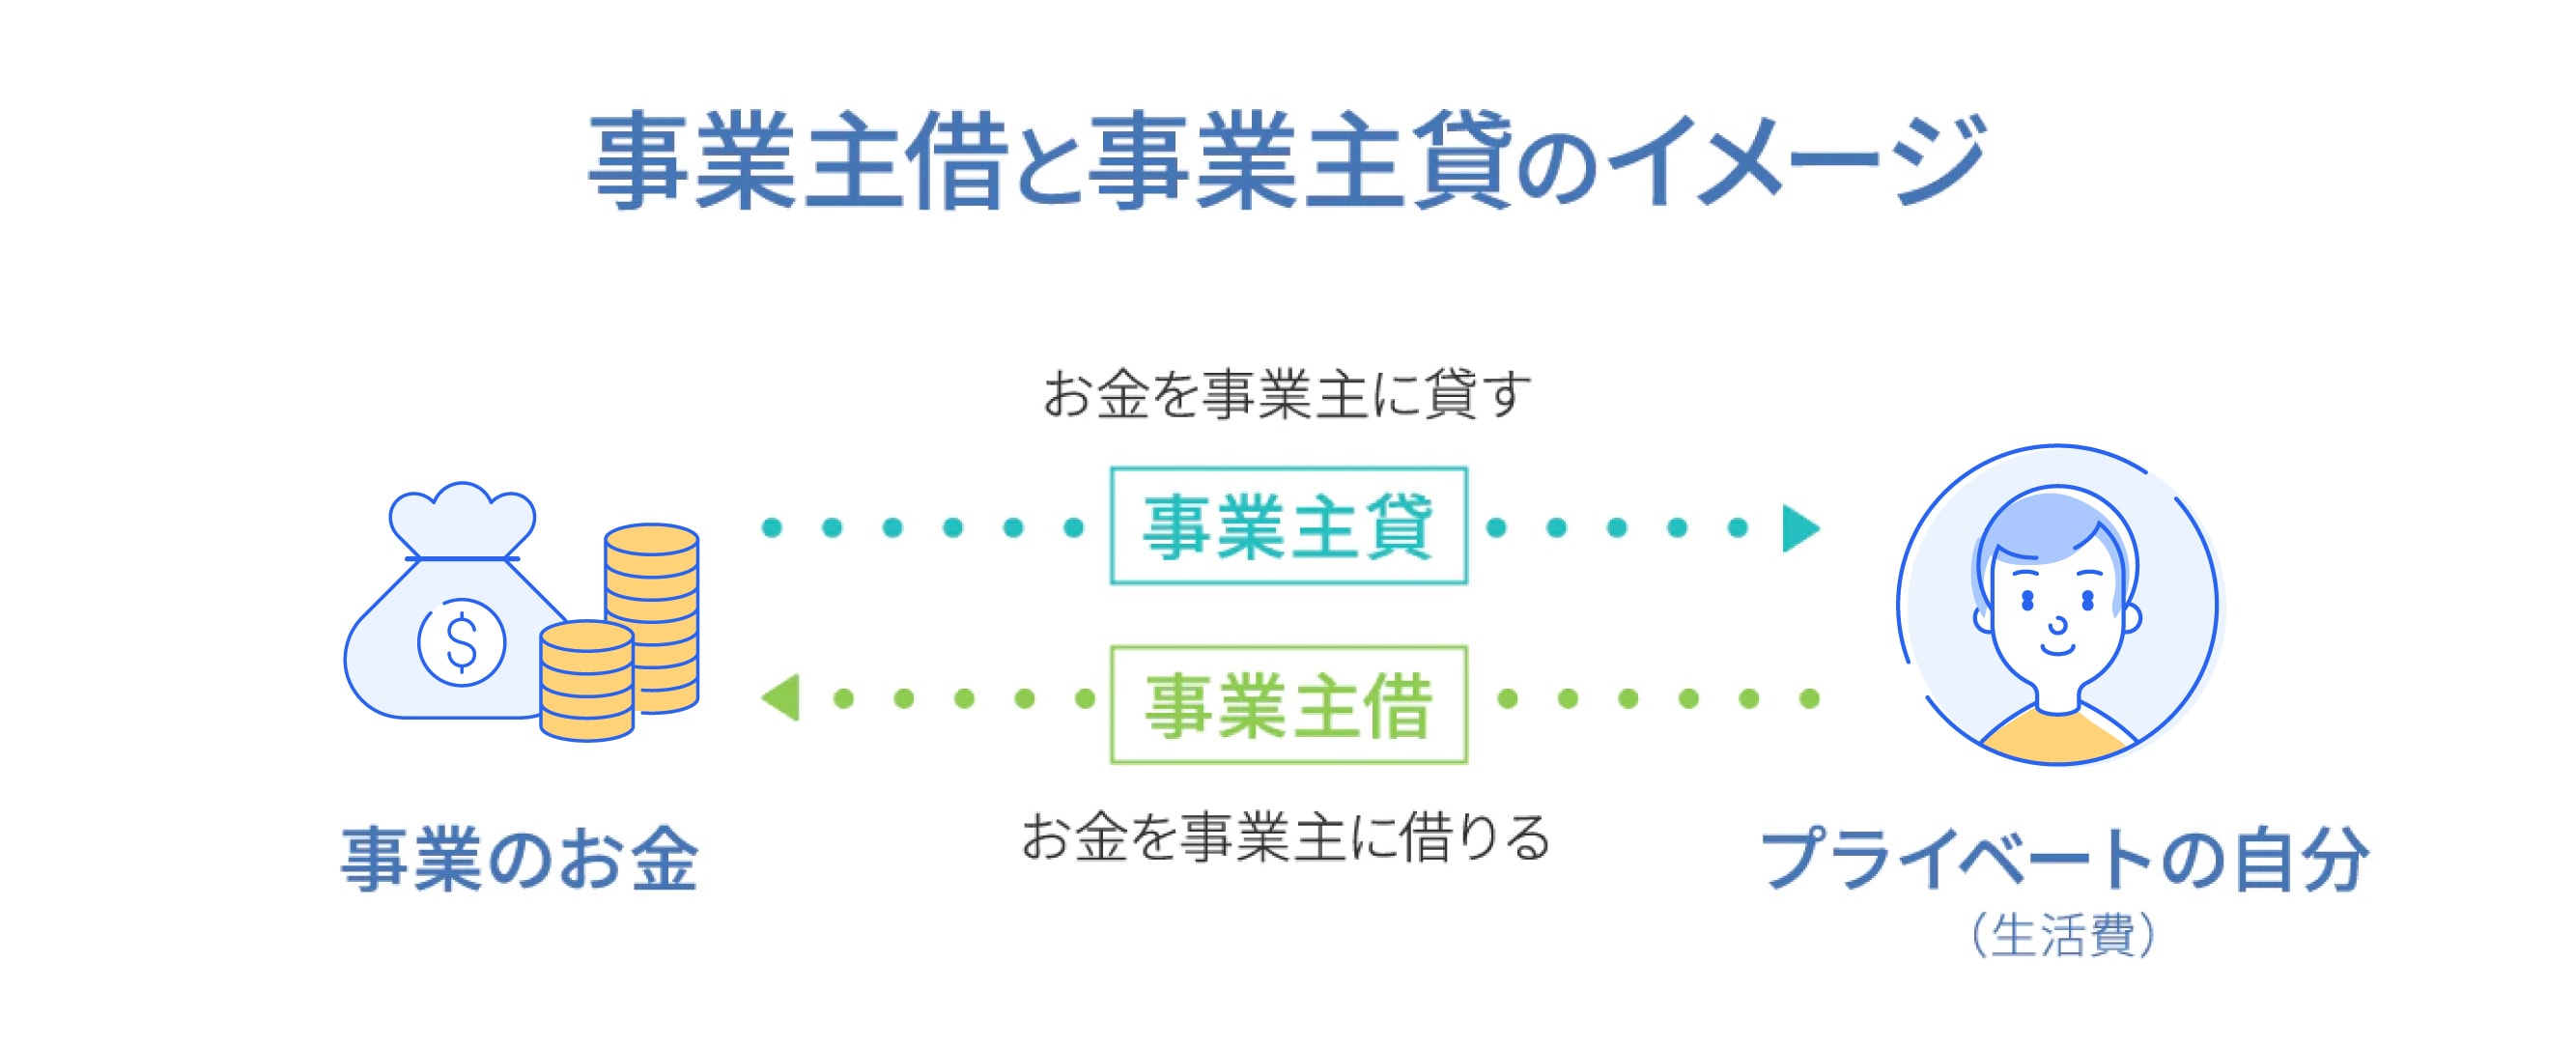
個人事業主における事業主貸の扱いは、単なる帳簿上のテクニックにとどまりません。行動経済学や心理学の観点からも、「事業とプライベートの心理的バウンダリー(境界線)」をいかに保てるかが事業継続の健全性を左右します。
事業資金と家計が曖昧になり、事業用口座から無計画に生活費を抜き出す状態が常態化すると、「手元資金の枯渇リスク(黒字倒産)」への感度が著しく低下します。また、税務調査においても、事業主貸や生活費関連の支出が乱雑に混ざり合った帳簿は、「公私混同が著しく、経費の妥当性にも疑義がある」という印象を調査官に与えかねません。
【自己診断】管理体制を見直すべき人と合格ラインの基準
⚠️ 今すぐ見直すべき人の特徴:
- コンビニの個人的な買い物やスーパーの食料品を事業用口座・カードで日常的に決済している。
- 事業主貸の残高がなぜ増えているのか、理由を即座に説明できない。
- 生活費の引き出しが月何十回も発生しており、都度の記帳に追われている。
✅ 合格ラインにある健全な事業者の特徴:
- 事業専用の銀行口座とクレジットカードを完全に一本化している。
- 生活費は「毎月25日に〇〇万円」と決め、個人口座へ一括送金して事業主貸を月1行にまとめている。
- 所得税や住民税などの非経費支出が事業主貸として正しく区分されている。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
