
ダブルワークの社会保険は両方引かれる?手取り激減の真相と回避法

ダブルワークの社会保険は両方引かれる?手取り激減の真相と回避法について知っておくべき ポイントを分かりやすく解説いたします。
ネット上の相談掲示板やSNSでは、ダブルワークによる社会保険の罠に嵌まった労働者の生々しい告白が絶えません。現場のリアルな声を集約すると、制度への理解不足から手取りを自ら減らしてしまっている実態が浮き彫りになります。
大手知恵袋やコミュニティフォーラムには、次のような切実な投稿が寄せられています。
「物価高で家計が苦しく、平日のパート(月収8万円)に加えて週末も別のカフェ(月収6万円)で働き始めました。合計14万円になるはずが、カフェ側でも週20時間を超えていたため、年金事務所から二以上事業所の通知が届いて大混乱。結局、両方から社会保険料が引かれ、夫の扶養からも外れ、手元に残るお金は月10万円ちょっと。これなら週末は休んでいたほうがよっぽどマシでした……」(40代・主婦パート)
「本業がリモートワークになったので、夜間に週25時間のアルバイトを開始。副業先で社会保険証が発行された数週間後、本業の人事から呼び出されて副業が即バレしました。二以上事業所勤務届という存在すら知らず、始末書を書かされる羽目になりました」(30代・会社員)
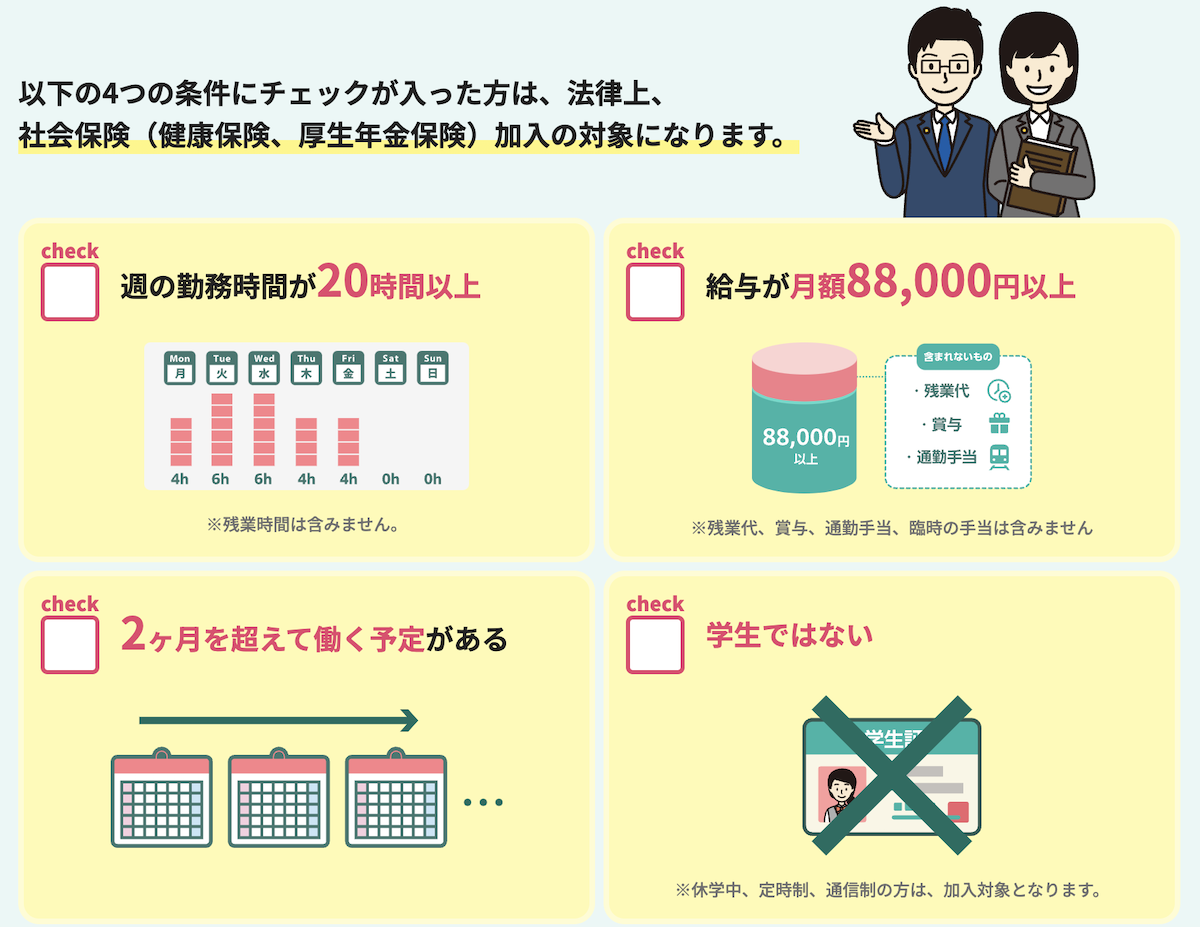
特に主婦層や学生において深刻なのが、「106万円の壁」と「130万円の壁」の混同です。勤務先が社会保険適用拡大の対象企業(従業員51人以上など)である場合、月額賃金8万8,000円(年収約106万円)を超えると、その会社単独で社保加入義務が生じます。
さらに見落とされがちなのが「配偶者の扶養から外れる130万円の壁」です。こちらは会社ごとの判定ではなく、「ダブルワークの収入をすべて合算した総年収」で判定されます。A社で年収80万円、B社で年収60万円を得ていれば、合計140万円となり扶養の枠から完全に脱落します。もしどちらの会社でも社会保険の加入条件(週20時間基準など)を満たしていなければ、最悪のシナリオである「自費で国民健康保険料と国民年金保険料を満額支払う」ことになり、年間数十万円単位の手取り蒸発に見舞われることになります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
