
リアバンパーが外れた時の緊急対処!放置の危険と修理費用を徹底検証

リアバンパーが外れた時の緊急対処!放置の危険と修理費用を徹底検証にまつわる役立つ知識を分かりやすく発信ます。
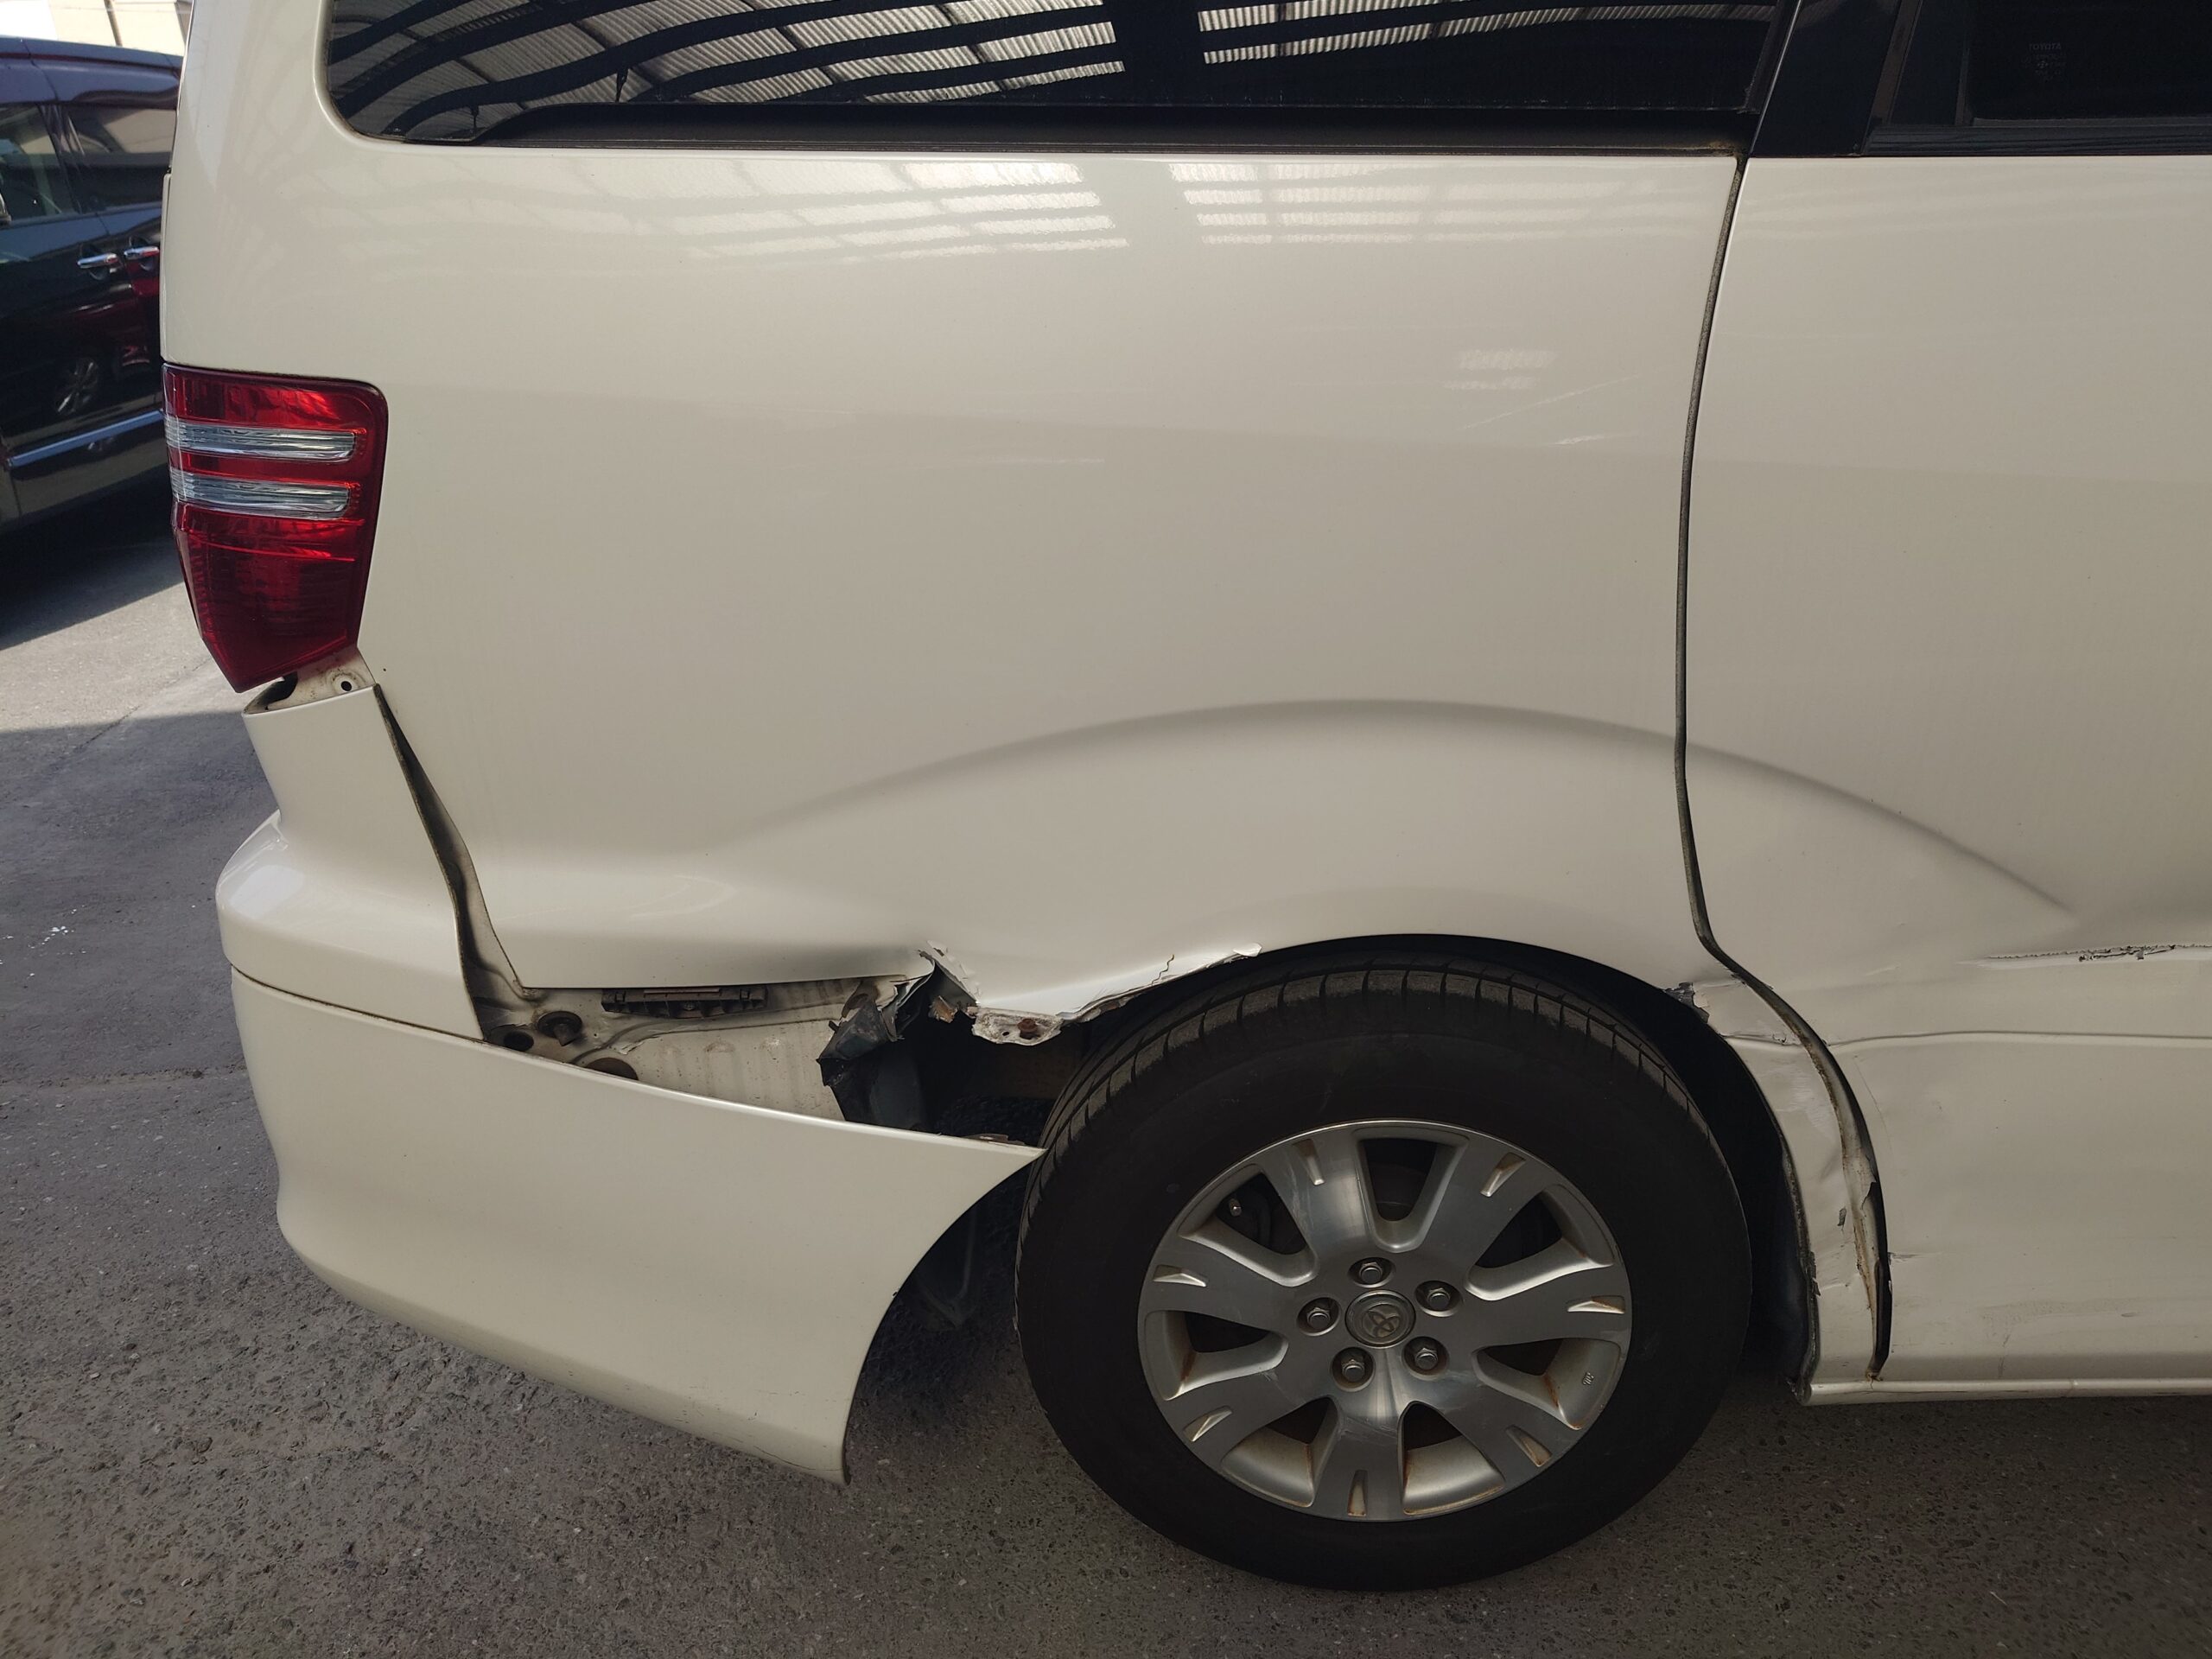
高額な修理代を見積もられた際、「車両保険を使って直すべきか」という悩みに直面します。しかし、安易な保険請求は翌年以降の家計を圧迫する罠になり得ます。車両保険を使ったバンパー修理の損得は、将来の保険料増額分を緻密に計算して判断しなければなりません。
必読記事
自損事故や単独でのバンパー破損で車両保険を使用すると、翌年度の契約から「3等級ダウン事故」として扱われます。さらに「事故有係数適用期間」が3年間設定され、保険料の割引率が大幅に低下します。一般的な補償内容の場合、3年間で支払う保険料の差額増は総額50,000円〜150,000円程度に上ります。加えて、自身の保険契約に設定されている「免責金額(自己負担額:5万円や10万円など)」も差し引かれます。
損益分岐点の目安として、修理見積もりが15万円以下の場合は保険を使わず自腹(実費)で修理した方がトータルで得をするケースが大半です。逆に、バックパネル(車体骨格)まで衝撃が及んでフレーム修正が必要な場合や、ADASセンサーユニット自体が破損して総額30万円を超えるような重度破損であれば、迷わず車両保険を活用するのが賢明な判断です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
