
名寄帳とは?相続で必須の理由と固定資産評価証明書との違いを徹底解説

名寄帳とは?相続で必須の理由と固定資産評価証明書との違いを徹底解説の具体的な内容に迫る! 専門的な視点で紐解きます。
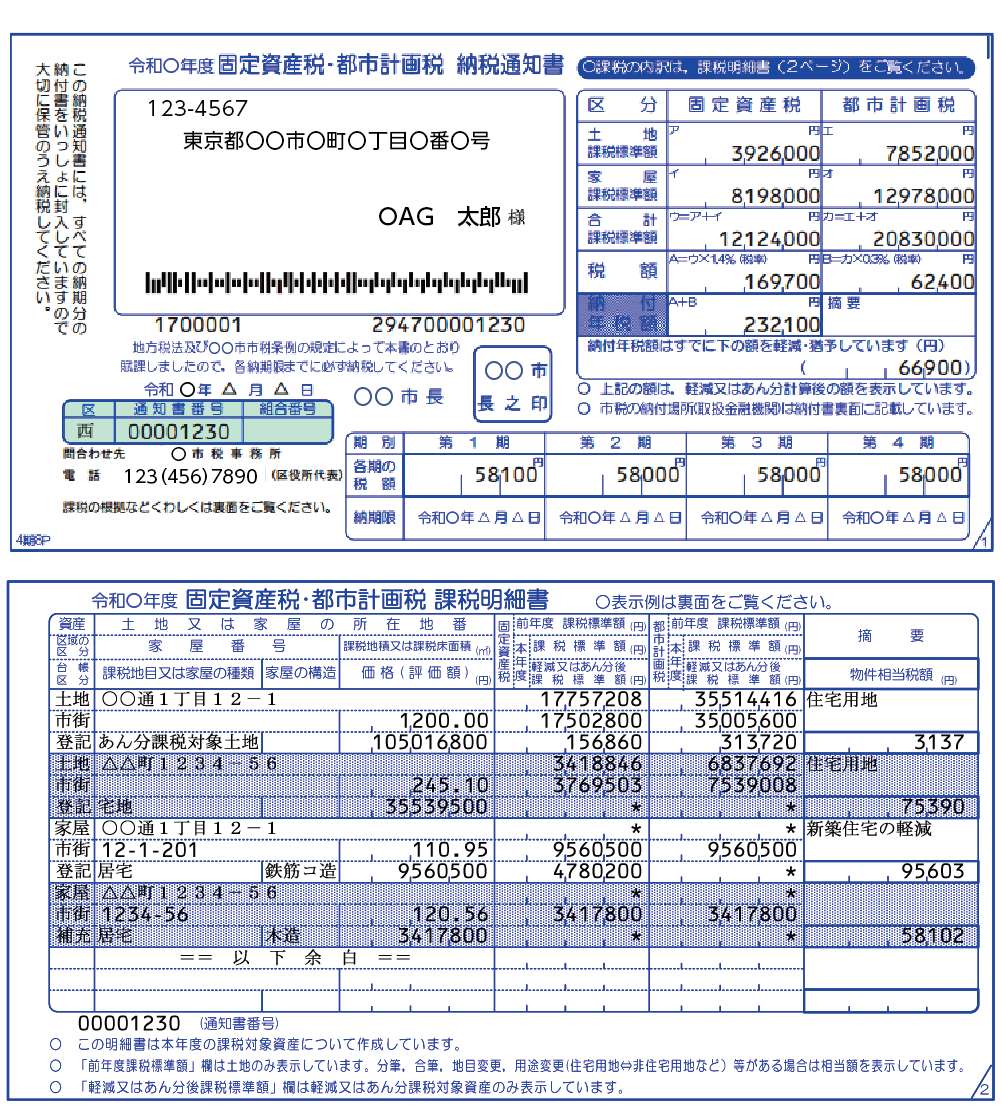
名寄帳は強力な調査手段ですが、万能の魔法ではありません。実務において最も頻発する誤認は、「ひとつの役所で名寄帳を取れば、日本全国の不動産がすべて一覧で出てくる」という誤解です。
固定資産税は地方税(市町村税)であるため、名寄帳はあくまで「その市区町村の管轄内にある不動産」しか掲載されません。例えば、故人が東京都世田谷区に自宅を持ち、長野県軽井沢町に別荘を所有し、千葉県成田市に先祖伝来の山林を保有していた場合、世田谷区役所(都税事務所)で名寄帳を取得しても、軽井沢や成田の不動産は1文字も記載されていません。この場合、それぞれの自治体に対して個別に名寄帳の交付申請を行わなければなりません。
「故人がどこに不動産を持っていたのか見当もつかない」という状況に対応するため、2026年2月までに全国の法務局が管理する登記情報システムを横断検索し、特定の被相続人が名義人となっている不動産を全国一括でリストアップできる新制度(所有不動産記録証明制度)が順次運用段階へと入っています。ただし、この法務局の新証明書にも「未登記建物は載らない」という構造的弱点があります。したがって、「法務局の制度で全国の所有自治体を特定し、各自治体の名寄帳で非課税地や未登記建物を洗い出す」という2段構えの調査が、これからのスタンダードな実務鉄則となります。
【プロの結論】相続人間の疑心暗鬼を断ち切り、健全な資産承継を行うための教訓
遺産分割の現場では、往々にして感情的な摩擦が噴出します。「兄貴は実家の敷地以外にも親から土地を隠し持たされているのではないか」「田舎の山林を誰が押し付けられるのか」といった不信感は、家族関係の根深い共依存や過去の心理的確執から生じることが少なくありません。実体の見えない財産に対する疑念は、話し合いを泥沼化させる最大の引き金です。
自治体が発行する公的証明である名寄帳は、そうした家族間の不要な憶測を排除し、白日のもとに客観的な事実を提示する防波堤となります。非課税の私道や路地持分、課税明細に載らない未登記建物まで包み隠さず開示することで、「これですべての資産が開示された」という相互の心理的納得感が生まれます。手続きをスムーズに進めたい人、親族間の無用な軋轢を未然に防ぎたい人にとって、相続発生直後の名寄帳取得は、単なる事務手続きを超えた重要な家族関係の境界線(バウンダリー)を守る手続きと言えます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
