
為替ヘッジなしとは?新Nisaで失敗しない選び方とコストの真実

為替ヘッジなしとは?新Nisaで失敗しない選び方とコストの真実について知っておくべき ポイントを分かりやすい構成で解説いたします。
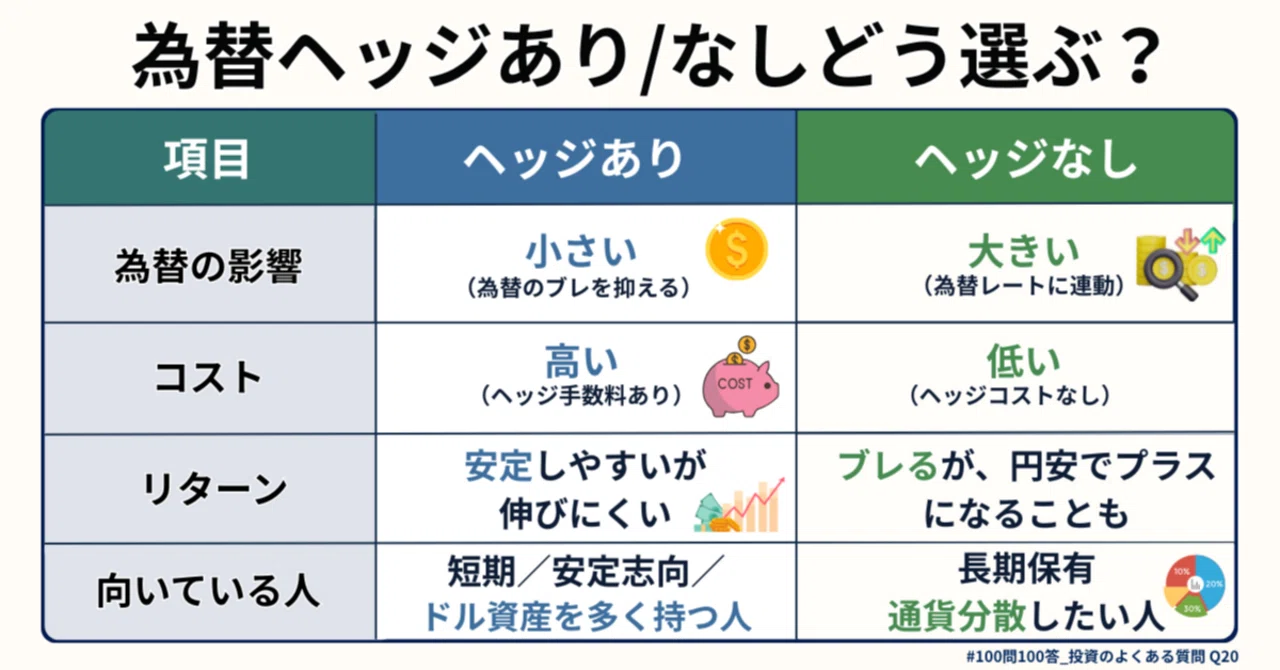
行動経済学の知見によれば、人間は同額の利益を得る喜びよりも、同額の損失を被る苦痛を約2倍強く感じる「損失回避バイアス」を持っています。円高局面における一時的な下落を目にした際、理性を失ってヘッジありへ乗り換えたり、積立を停止してしまう心理的背景にはこの認知の歪みが存在します。自身の投資期間、目的、そしてリスク耐性を客観的に見極めるための判断基準を提示します。
「為替ヘッジなし」を迷わず選ぶべき人の条件
- 運用期間が10年以上の長期投資を前提としている人:新NISA為替ヘッジありなしで悩む大半の積立投資家がここに該当します。為替ヘッジコストによる複利効果の阻害を回避し、市場平均のリターンをフルに享受できます。
- 資産の大部分が日本円の現預金である人:外貨建て資産をそのまま組み入れることで、効果的な通貨分散を実現し、将来的な円安インフレから資産の購買力を守ることができます。
- 毎月の定額積立(ドルコスト平均法)を活用できる人:円高局面は「基準価額が安くなり、多くの口数を仕込めるバーゲンセール」と論理的に捉えられるため、一時的な為替差損を味方に変えることが可能です。
「為替ヘッジあり」を検討してもよい人の条件
- 運用期間が1〜3年程度の短期・中期にとどまる人:近く住宅購入資金や教育費として日本円で現金化する予定がある場合、出口付近での急激な円高による元本割れを防ぐ目的でヘッジありの選択肢が浮上します。
- 外国債券ファンドを中心に運用する人:一般に債券の年間期待リターンは数パーセントと低いため、為替の変動幅(年率10〜20%)が債券本来の利回りを容易に吹き飛ばしてしまいます。債券投資においては為替ヘッジが有効な戦略となり得ます。
- 基準価額の激しい乱高下に耐えられない極めて保守的な人:コストを支払ってでも、夜ぐっすり眠れる精神的安定を最優先したい場合は消極的な選択肢となります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
