
新潟県民共済の評判と罠とは?掛金と割戻金の実態を徹底解剖

新潟県民共済の評判と罠とは?掛金と割戻金の実態を徹底解剖について分かりやすく解説いたします。専門家の見解をご覧ください。
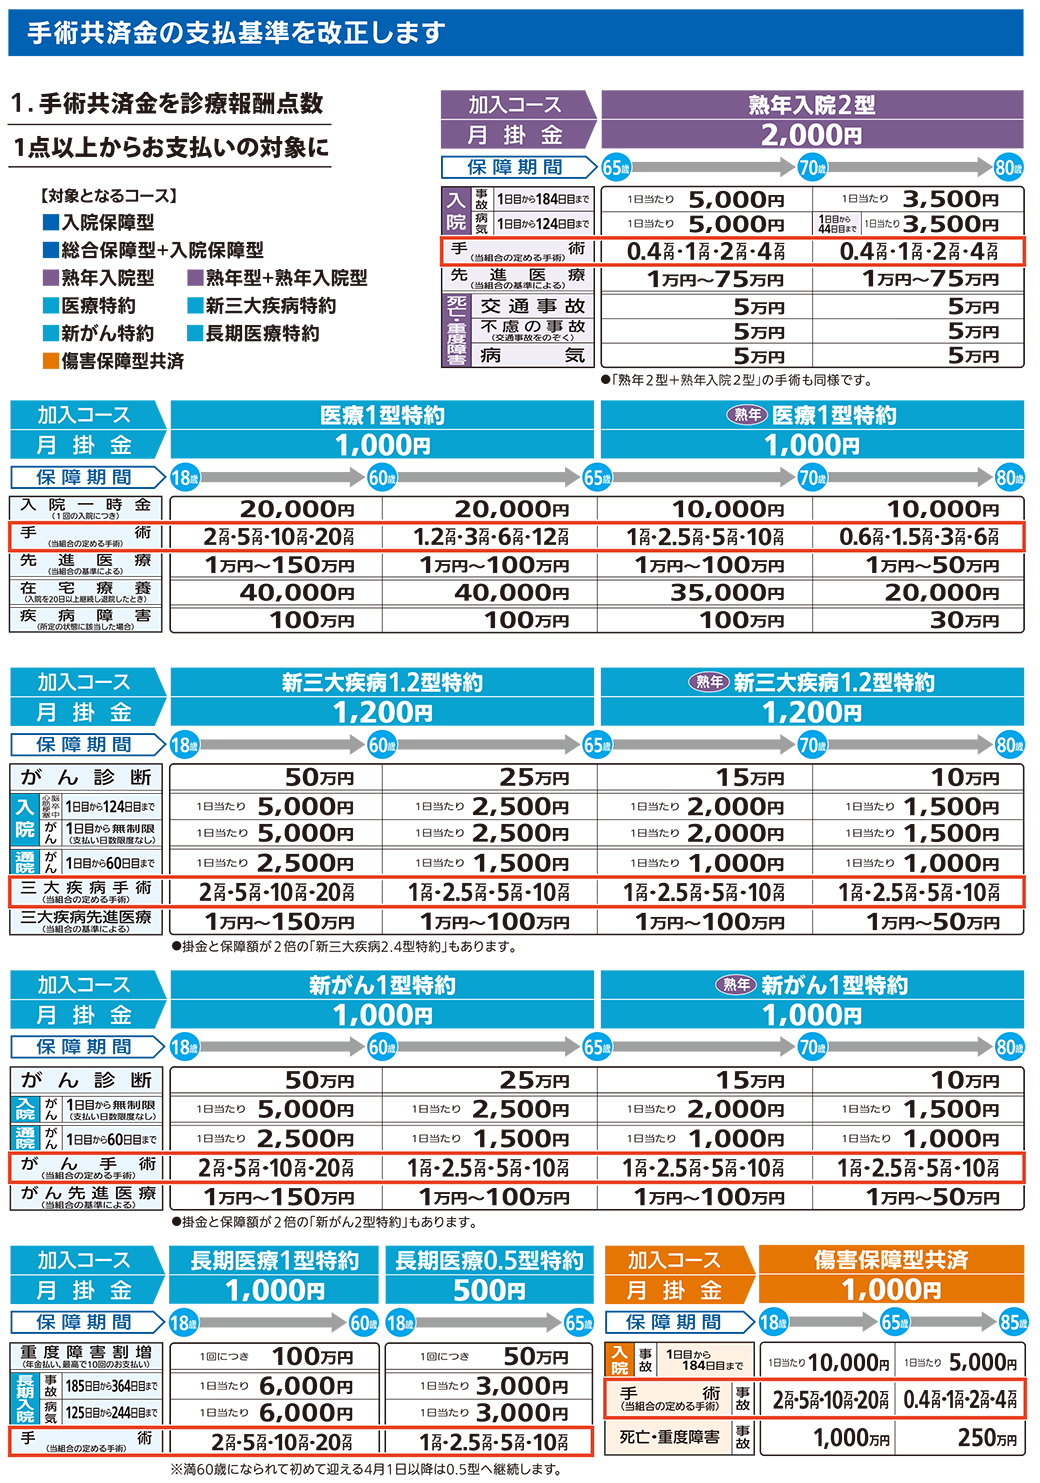
手放しで絶賛されることの多い新潟県民共済ですが、契約前に絶対に把握しておくべき「見落としがちなデメリット」が3点あります。ネット上の噂の真偽とともに整理します。
1. 満65歳以降・高齢期における「保障額の激減」という構造的罠
最も深刻なギャップが、年齢上昇に伴う保障の先細りです。病気やがんのリスク、長期入院の可能性が最も高まる60代後半から70代・80代にかけて、県民共済の入院日額や死亡共済金は急激に減少します。「若い頃と同じ安心が老後も続く」と誤解したまま65歳を迎えると、いざという時に十分な給付金が受け取れず、想定外の医療費自己負担に直面することになります。
2. 終身保障がない(最長満85歳で保障が完全消滅)
新潟県民共済は最長でも満85歳で契約満了(終了)となり、それ以降の保障を継続することは一切できません。平均寿命が男女ともに80代半ばから90歳に迫る現代において、85歳以降は「完全に無保険」の無防備な状態になります。高齢になってから民間の終身医療保険に新規加入しようとしても、既往歴(持病)の壁や跳ね上がった保険料がネックとなり、加入困難に陥るケースが後を絶ちません。
3. 解約返戻金が1円もない完全掛け捨てと先進医療特約の限定性
県民共済には解約返戻金が一切ありません。何十年掛け続けても貯蓄としての資産価値はゼロです。また、民間保険が競って提供している「先進医療特約(通算2,000万円まで実費保障など)」と比較すると、共済の特約は給付上限額や対象範囲がやや控えめに設定されている場合があり、数百万円単位の高額な重粒子線治療などを完璧にヘッジしたい層には物足りなさが残ります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
