
合計所得金額とは?年収との違いや扶養から外れる落とし穴を徹底解説

合計所得金額とは?年収との違いや扶養から外れる落とし穴を徹底解説についての疑問解決ガイドをご紹介します。
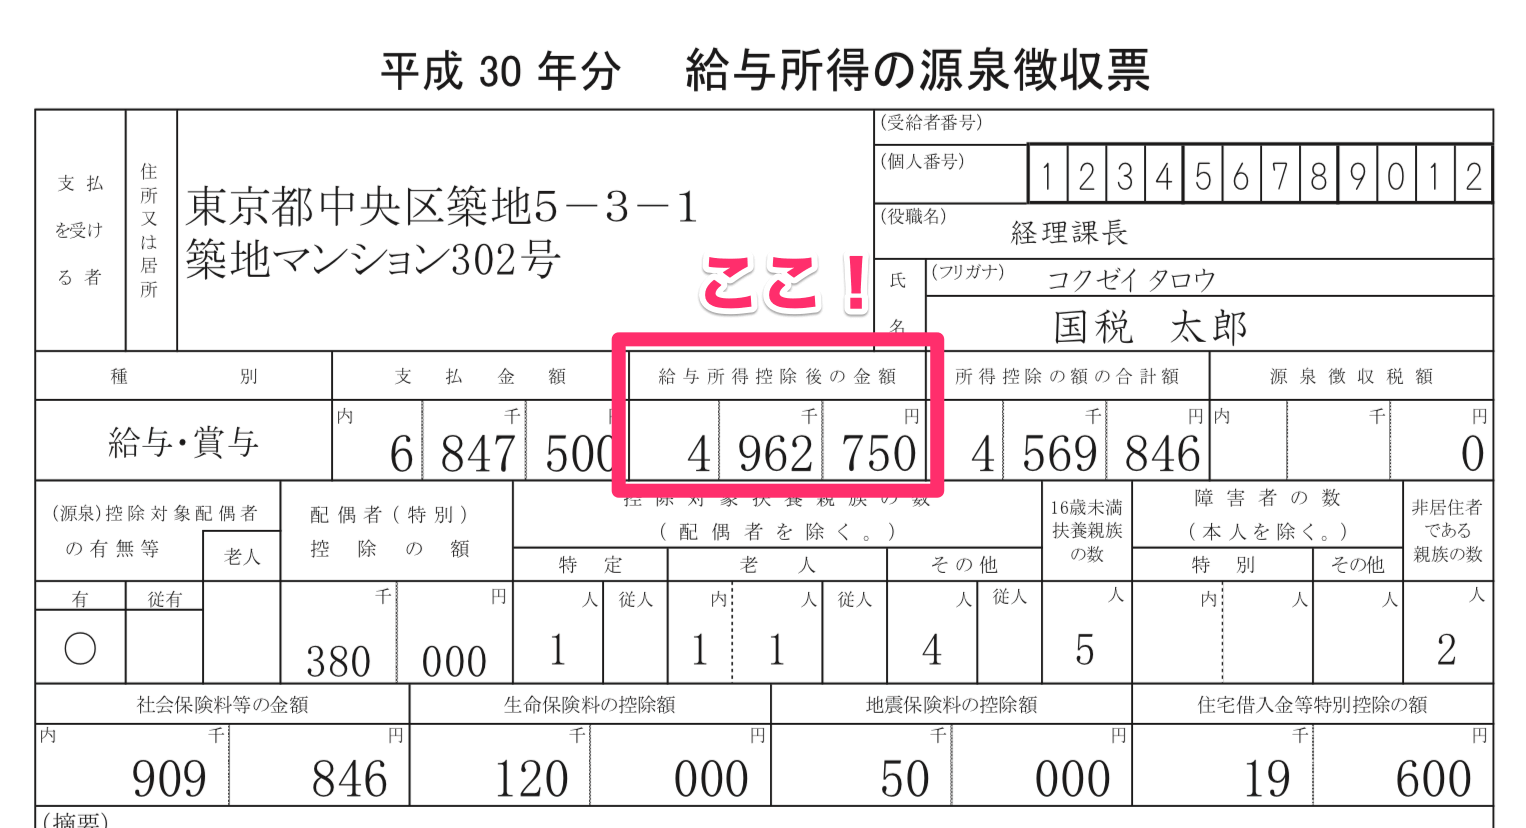
税務窓口やファイナンシャルプランナー(FP)への取材において、合計所得金額にまつわるトラブルとして近年急増しているのが「住民税の課税ライン」と「住宅ローン控除の適用除外」です。
SNS上でも「所得税がゼロだから住民税もかからないと思っていたのに、役所から納税通知書が届いて驚いた」という投稿が頻繁に見受けられます。所得税の壁が合計所得金額48万円(給与年収103万円)であるのに対し、自治体が課す住民税の均等割には別途住民税非課税限度額が設定されています。
東京23区などの1級地に暮らす単身者の場合、住民税が非課税となる合計所得金額の目安は45万円以下(給与年収換算で100万円以下)です。地方自治体(2級地・3級地)ではさらに基準が厳しくなり、合計所得金額38万円(年収93万円)を超えた時点で住民税が課される地域も少なくありません。「103万円までは完全非課税」という思い込みは、現場の実態と乖離した危険な誤解です。
さらに深刻な打撃となり得るのが住宅ローン控除の適用要件です。現行税制において、住宅ローン控除の適用を受けるためにはその年の合計所得金額が2,000万円以下でなければなりません。
大手不動産コンサルタントによると、普段は年収1,500万円前後の給与所得者が、親から相続した不動産や長期保有していた株式を売却して譲渡所得が生じた結果、合計所得金額が一時的に2,000万円を突破し、数百万円規模のローン控除権利を1年分失う事例が報告されています。給与所得以外のスポット収入であっても、合算されて合計所得金額を押し上げる点には細心の注意が必要です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
