
源泉徴収票はいつもらえる?発行時期と退職後に届かない真相を徹底解説

源泉徴収票はいつもらえる?発行時期と退職後に届かない真相を徹底解説に関する知りたいポイントを初心者にも親しみやすくまとめました。詳細を読もうことができます。
インターネット上の掲示板やSNSでは、源泉徴収票に関して事実と異なる誤情報が散見されます。無用なトラブルに巻き込まれないために、現場の取材から判明している「よくある3つの誤解」を是正します。
誤解1:「給与明細の最後の月を合算すれば源泉徴収票の代わりになる」
「源泉徴収票が手に入らないなら、1年間(または退職月まで)の給与明細の数字を自分で足し算して申告すればよい」というアドバイスを見かけることがありますが、これは重大な誤りです。給与明細に記載されている社会保険料や課税支給額の集計は自己計算の域を出ず、税務署はこれを正式な課税証明書類として認めません。特に転職先の年末調整では、前職の源泉徴収票の原本または電子的証明データがない限り、他社給与の合算処理は法的に禁止されています。
誤解2:「退職代行サービスを利用したから源泉徴収票は発行されない」
退職代行を使って即日退職した元社員が、「会社を怒らせたので源泉徴収票をもらえないのではないか」と思い悩むケースが目立ちます。しかし前述の通り、源泉徴収票の交付は所得税法に基づく事業主の絶対的義務です。退職に至る経緯、人間関係の軋轢、退職代行の利用などは一切無関係です。会社側が感情を理由に交付を拒絶することは明白な違法行為となります。
誤解3:「手取り額がそのまま源泉徴収票の支払金額に記載される」
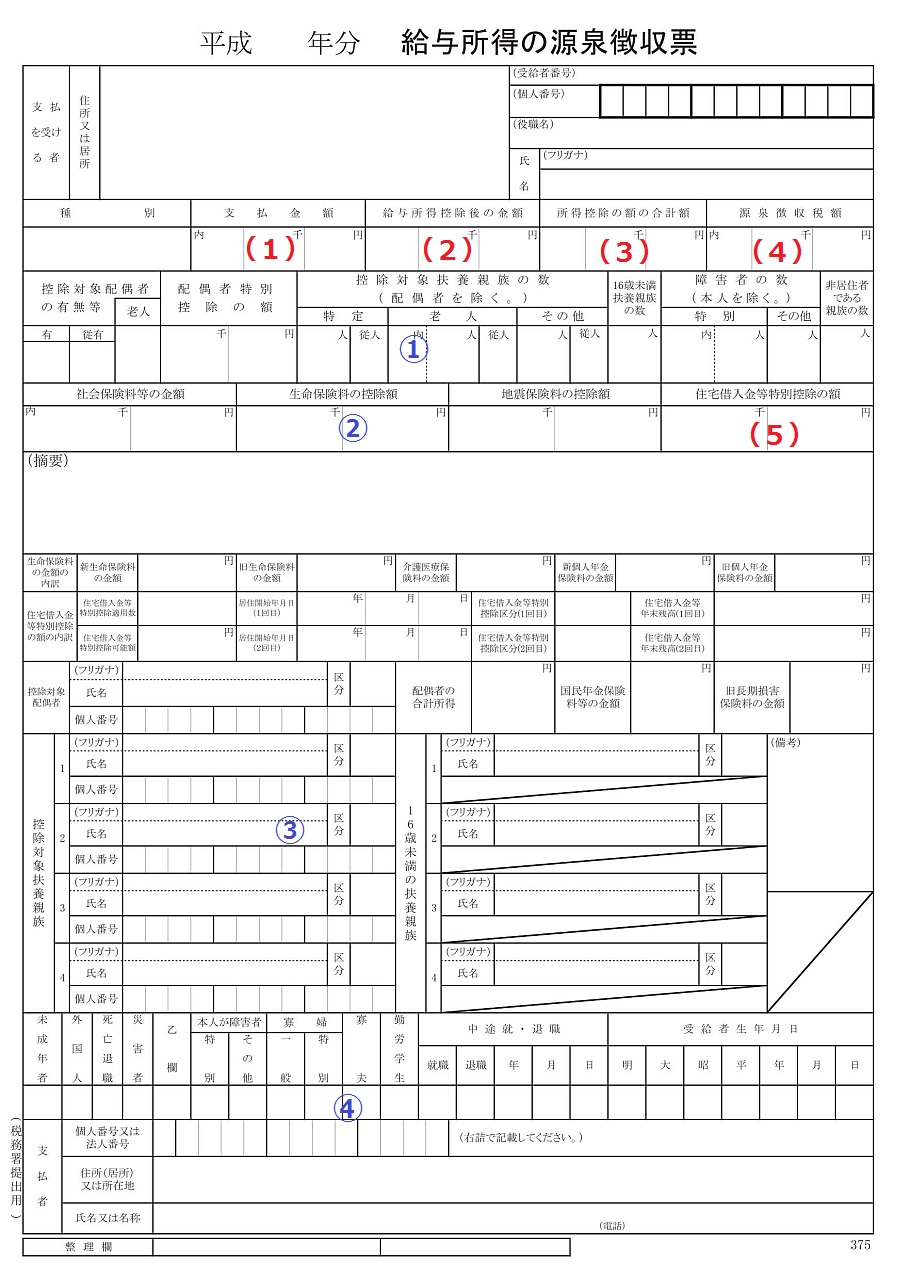
新社会人や初めて確定申告をする方に多い勘違いが、銀行口座に振り込まれた「手取り額」の合計が源泉徴収票の「支払金額」だと信じ込んでしまう点です。支払金額とは、所得税や住民税、社会保険料、各種積立金などが差し引かれる前の「額面年収(総支給額)」を指します。非課税通勤手当などを除いた正規の総額が記載されるため、手取り合計額と乖離があるのは正常な状態です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
