
退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実

退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実についての真相をお届けします。
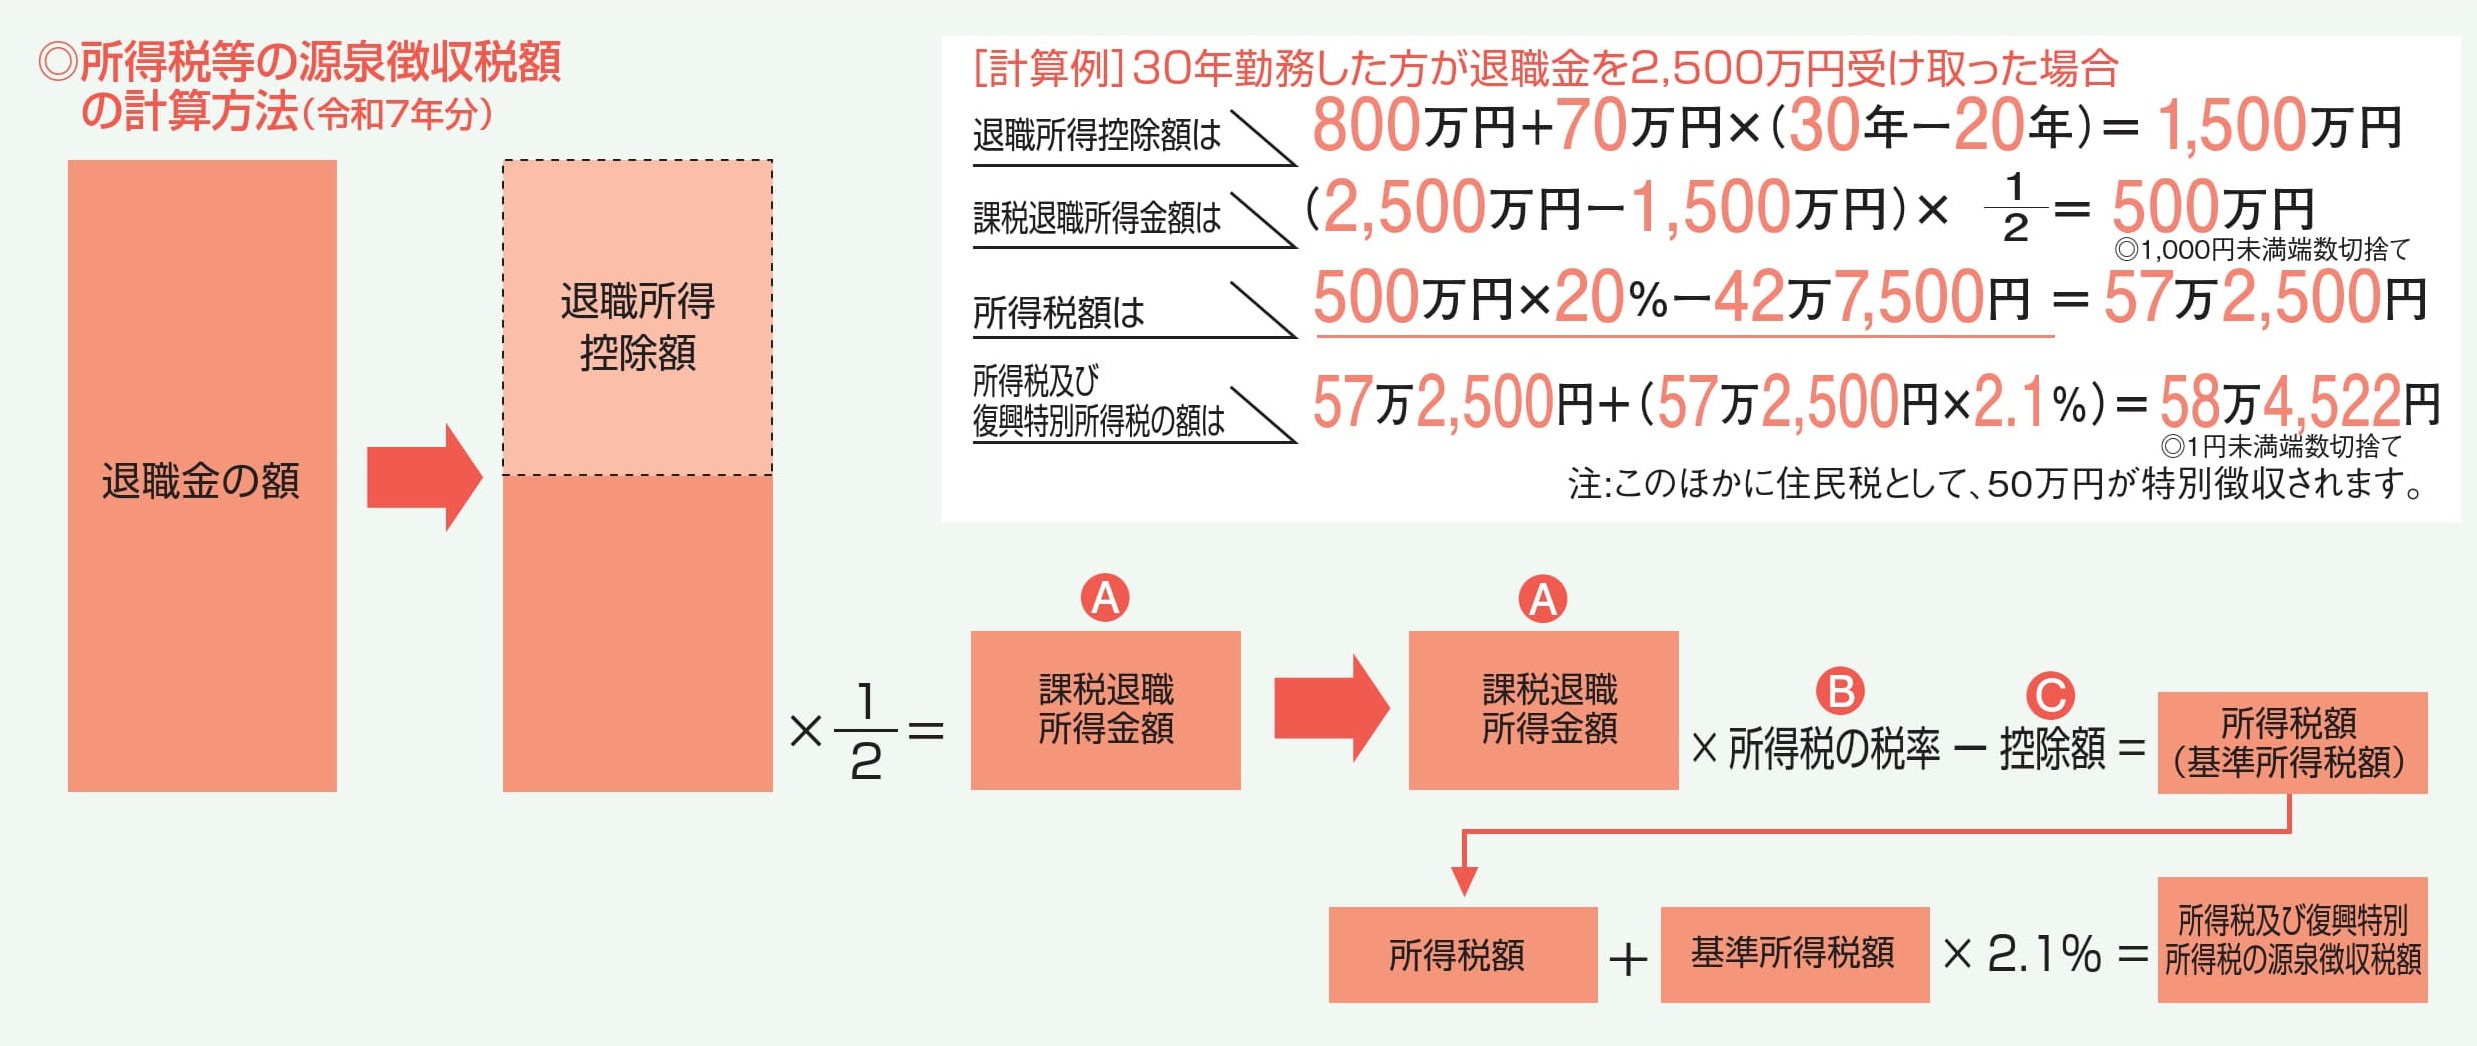
Q1:退職金から引かれる住民税は、他の所得と合算されて税率が上がりますか?
A1:合算されません。退職金に対する住民税は「現年分離課税」方式が採用されており、他の給与所得や事業所得、株式譲渡益などとは一切合算されず、一律10%(都道府県民税4%+市区町村民税6%)の固定税率で源泉徴収されます。したがって、どれほど退職金の額が大きくても住民税率が10%を超えることはありません。
Q2:iDeCoの一時金と会社の退職金を同じ年に受け取るとどうなりますか?
A2:受給時期が重複すると、勤続年数とiDeCo加入期間の「重複期間」について退職所得控除の二重取りが排除される調整が行われます。結果として控除枠が圧縮され、想定外の税金が発生する可能性があります。退職金を先に受け取る場合は5年、iDeCoを先に受け取る場合は最長20年の受給間隔を空けるなど、受給タイミングの綿密なスケジュール管理が必要です。
Q3:退職所得の受給に関する申告書を会社に出し忘れた場合、税金は戻ってきますか?
A3:確実に全額取り戻せます。出し忘れた場合は20.42%が一律天引きされてしまいますが、翌年2月以降に税務署へ確定申告(還付申告)を行うことで、本来の退職所得控除および2分の1課税を適用した正規税額との差額が指定口座へ還付されます。ただし申告から還付まで1〜2か月を要します。
Q4:病気やケガでやむを得ず退職する場合、税制上の特例はありますか?
A4:心身の障害に起因して退職したと認められる「障害退職」の場合、通常の勤続年数によって算出された退職所得控除額に、一律で「100万円」が加算されます。これにより、さらに税負担を軽減することが可能です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
