
デンタルローンの仕組みとは?金利相場・審査の落とし穴まで徹底解説

デンタルローンの仕組みとは?金利相場・審査の落とし穴まで徹底解説に関する質問を徹底的にまとめました。最新データをご覧ください。
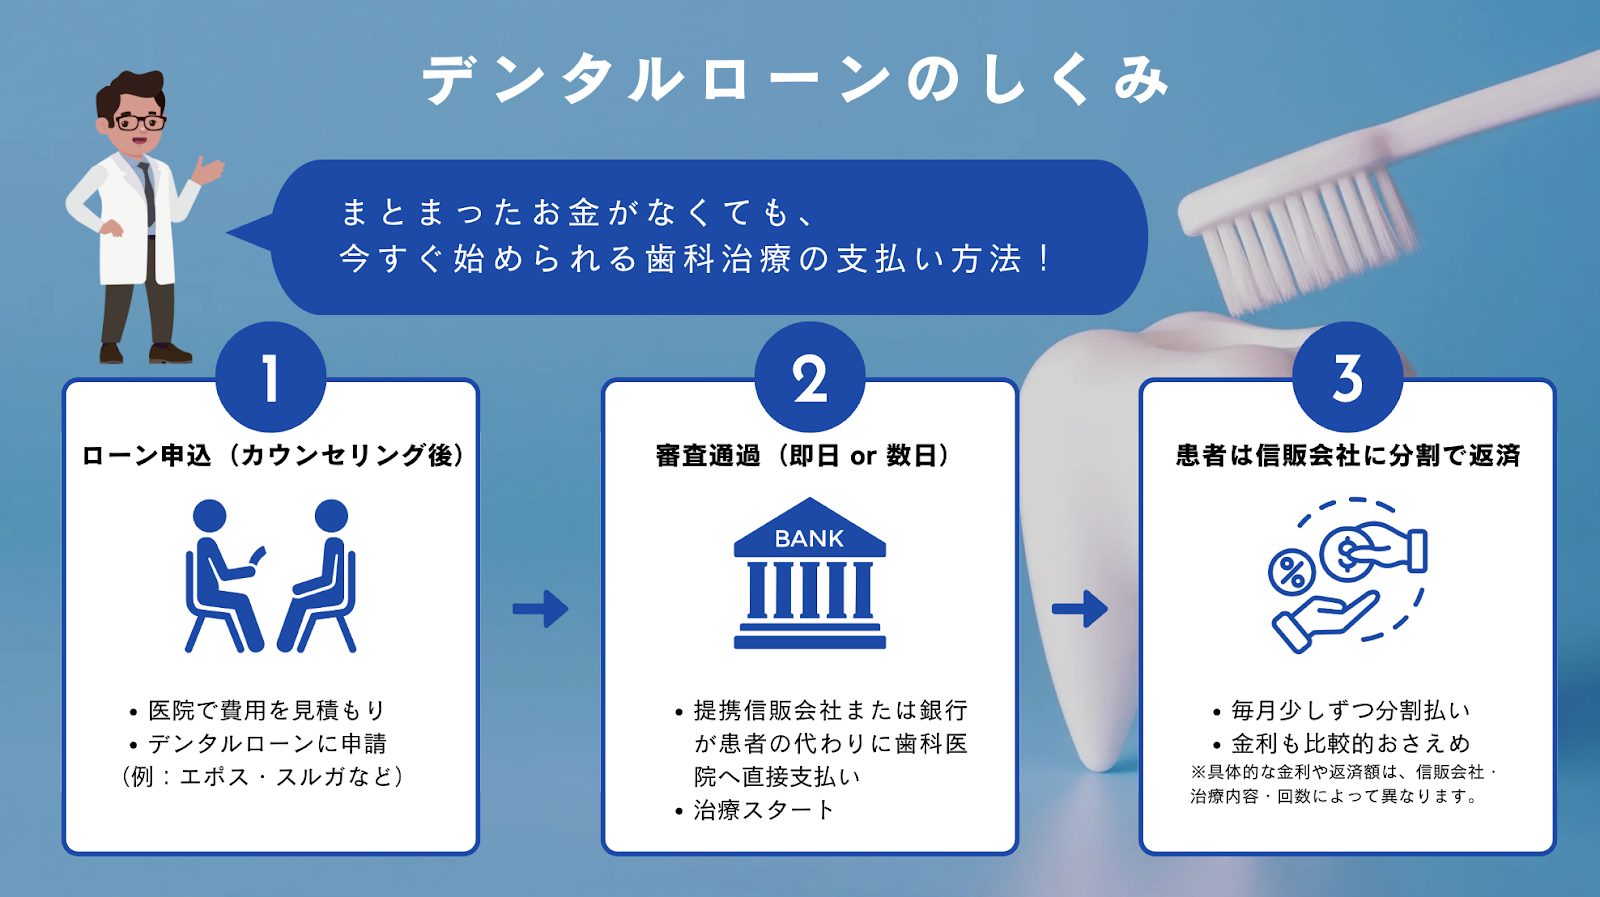
デンタルローンを利用するにあたり、事前に必ず押さえておくべき構造上の注意点が存在します。安易な契約による後悔を防ぐため、以下の4点を確認してください。
1. クリニック倒産や治療トラブル時も返済は止まらない
デンタルローンは「信販会社がクリニックに全額を立替払いし、患者は信販会社に返済する」三面契約です。万が一、治療途中で歯科医院が閉院・倒産した場合や、担当医と治療方針でトラブルになった場合でも、原則として信販会社への返済義務は残り続けます(※抗弁権の接続等の法的手続きが必要になる場合があります)。
2. 治療中断による解約時の返金精算が複雑
転勤や個人の都合で通院が困難になった場合、クリニック側が「治療の進捗に応じた未実施分の返金」を算定し、信販会社へ一括精算する手続きが発生します。手数料の返金ルールや違約金規定は事前に確認しておく必要があります。
3. 提携信販会社によって金利が固定されている
クリニック窓口で申し込める提携ローンは手続きが非常にスムーズな半面、患者側で金利条件を選べないケースがあります。少しでも低金利を狙うなら、自身で銀行のデンタルローン窓口へ申し込む選択肢も視野に入れるべきです。
4. 信用情報への登録と今後の住宅ローン等への影響
デンタルローンの契約内容は信用情報機関(CICやJICC)に登録されます。返済実績として記録されるため、将来的に住宅ローンやマイカーローンの審査を控えている場合、年収に対する返済負担率(年間返済額の割合)に影響を与える点に留意してください。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
