
国保と社保の違いを完全比較!損しない保険料・扶養の選び方【2026】

国保と社保の違いを完全比較!損しない保険料・扶養の選び方【2026】の詳細解説をお届けします。専門的な知識がチェックできます。
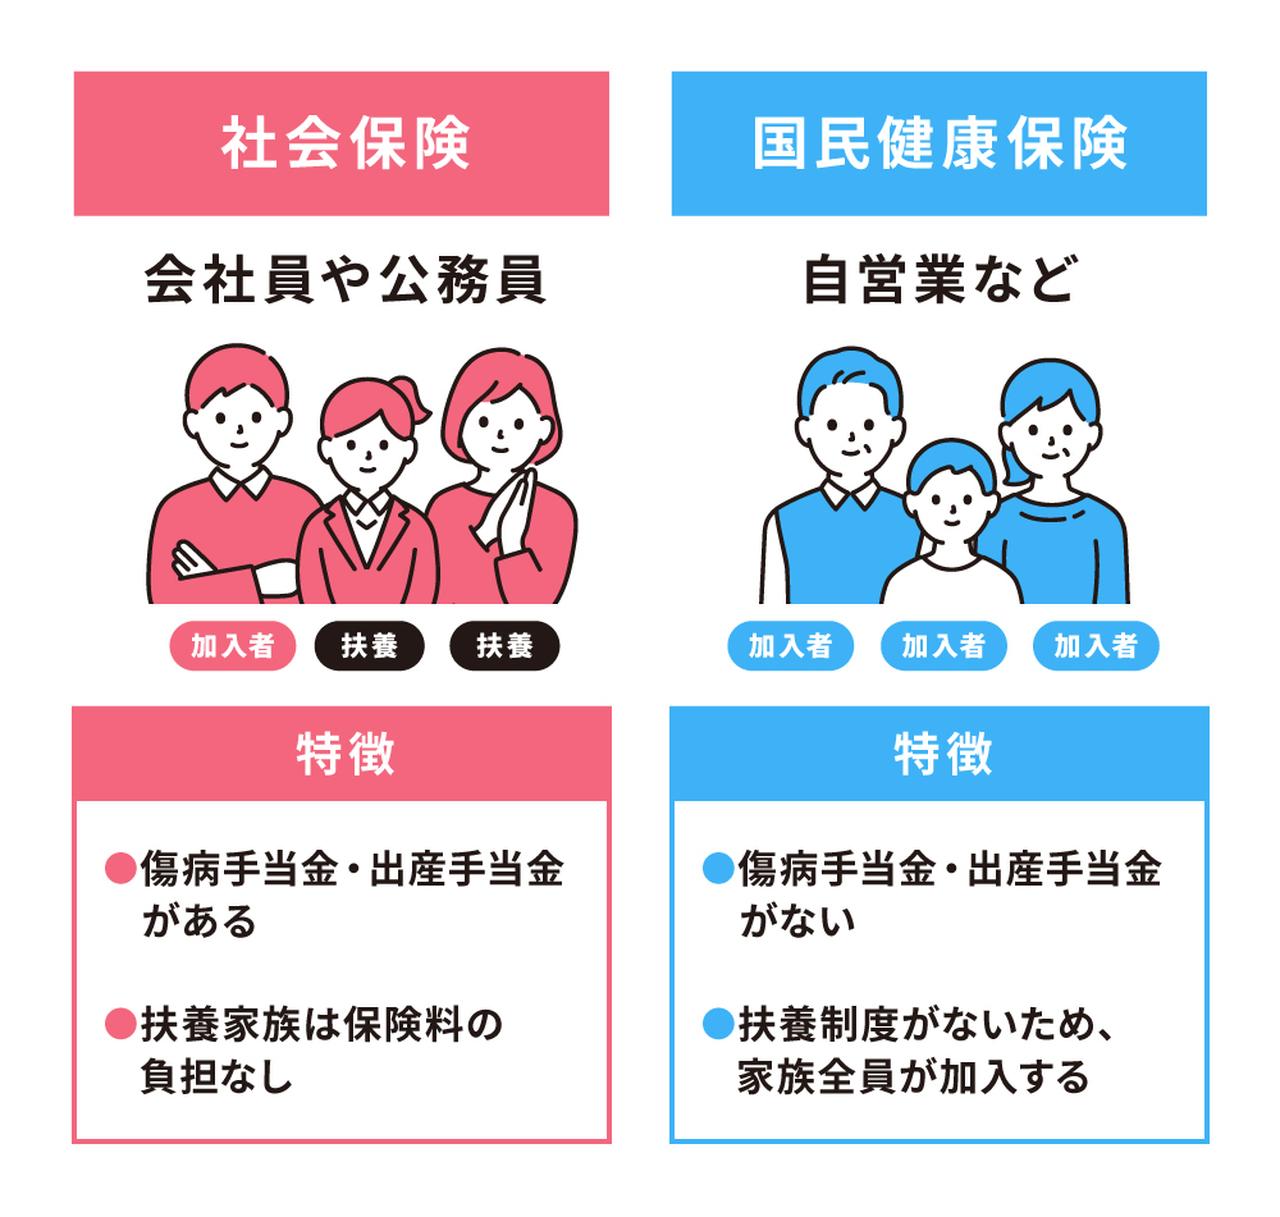
ネット上やSNSでは、社会保険や国保に関して事実と異なる情報が散見されます。トラブルを防ぐため、取材で判明した代表的な誤解と盲点を是正します。
必読記事
誤解①:「退職後に任意継続を選んだら、2年間は国保に変更できない?」
かつては「任意継続保険料を滞納する」「就職する」「死亡する」以外の自己都合脱退が認められていませんでしたが、法改正により現在は本人の申し出による自由脱退が可能となっています。つまり「1年目は任意継続にし、前年所得が下がった2年目に国保へ切り替える」という戦略的な選択が完全に可能です。
誤解②:「個人事業主は絶対に社会保険に入れない?」
原則として個人事業主本人は社保に加入できませんが、個人事業主の社会保険加入条件を整理すると道は存在します。事業を法人化(マイクロ法人の設立など)して役員報酬を設定すれば、代表者1人であっても社会保険への加入が義務付けられ、社保の恩恵を享受できます。ただし、法人の維持コストや社会保険の事務負担が伴うため、費用対効果の慎重な見極めが必要です。
誤解③:「社会保険料の切り替え手続きは退職後ゆっくりやればいい?」
これは最も危険な落とし穴です。任意継続の申請期限は退職日の翌日から「20日以内」と厳格に定められており、1日でも遅れると受け付けられません。国保への加入手続きも「14日以内」が原則です。空白期間中に病院へかかると一時的に医療費が10割全額自己負担になるため、迅速な対応が不可欠です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
