
額面とは?手取りとの違いや給料の計算式と引かれる税金を徹底解説

額面とは?手取りとの違いや給料の計算式と引かれる税金を徹底解説の詳細について、分かりやすい解説を基に徹底解説します。
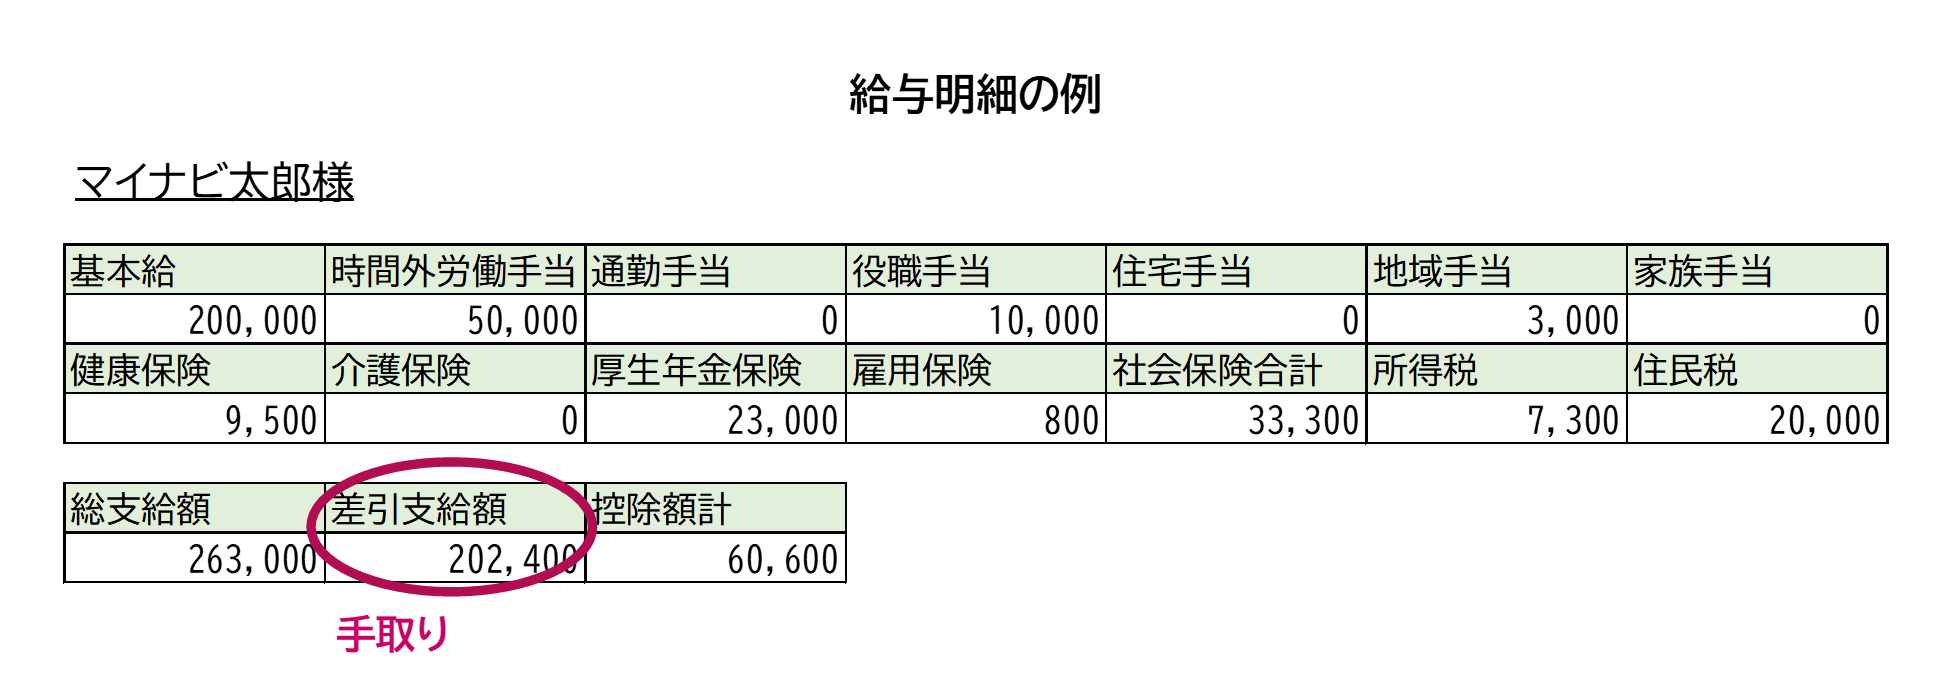
日本の社会保険制度は近年、毎年のように見直しが進んでいます。2026年最新の社会保険制度改正では、短時間労働者(パート・アルバイト)に対する厚生年金・健康保険の適用範囲がさらに拡大され、企業規模要件の緩和や週所定労働時間の見直しが段階的に進められています。
これまで社会保険の扶養内(いわゆる106万円の壁・130万円の壁)で働いていた層が社会保険に加入することになれば、額面給与から直接保険料が引かれるため、一時的に手取りが減少します。ただし、これは将来受け取れる年金額が増加し、傷病手当金などの保障が手厚くなるという確実なメリットの裏返しでもあります。
【プロの結論】経済行動学から見る「手取り最大化」と家計管理の判断基準
額面を自分で直接コントロールするのは容易ではありませんが、「手取り額の実質的な価値」を高める行動は誰にでも可能です。税制優遇制度を理解している人とそうでない人では、年間数十万円単位の可処分所得の差が生まれます。
▼今すぐ実行すべき手取り防衛策:
- iDeCo(個人型確定拠出年金)の活用:掛金の全額が「小規模企業共済等掛金控除」として所得控除され、毎月の所得税と住民税をダイレクトに軽減。
- ふるさと納税の計画的利用:実質2,000円の自己負担で翌年の住民税が前払い・控除され、返礼品を通じて生活費を節約。
- 各種控除の申告漏れ防止:生命保険料控除、地震保険料控除、年間10万円を超えた場合の医療費控除などを年末調整や確定申告で確実に申請。
額面給与の数字だけに一喜一憂するのではなく、控除の仕組みを理解し、手元に残るお金(可処分所得)をいかに賢く残し育てるかという視点を持つことが肝要です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
