
税理士と公認会計士の違いとは?年収・難易度と『どっちが上』の真相

税理士と公認会計士の違いとは?年収・難易度と『どっちが上』の真相に関する疑問や疑問点を徹底的にまとめました。今すぐチェックことができます。
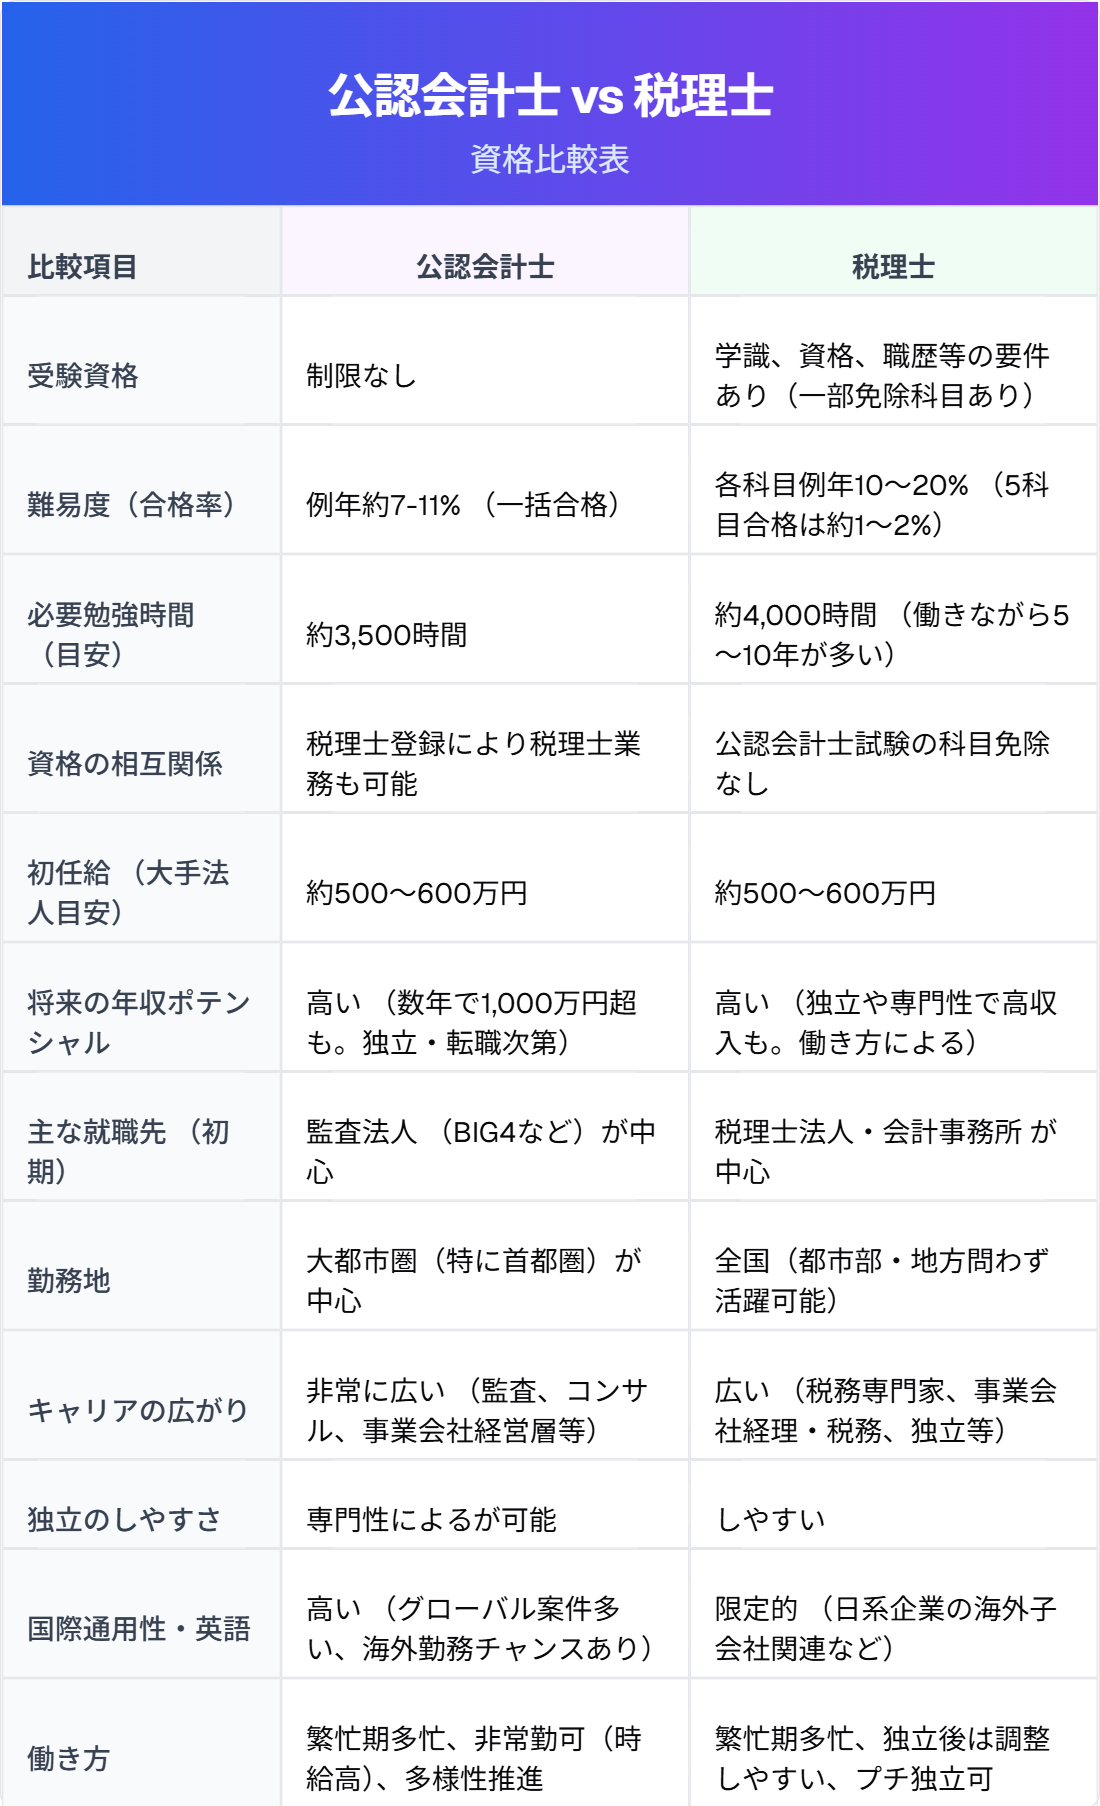
インターネット上の掲示板やSNSで頻繁に巻き起こるのが「税理士と公認会計士どっちが上か」という優劣論争です。この議論の根拠として必ず挙げられるのが、公認会計士の税理士登録に関する法的な特権です。
税理士法第3条の規定により、公認会計士試験に合格して実務補習所を修了した公認会計士は、税理士試験を受けずとも日本税理士会連合会に登録するだけで税理士業務を行うことができます。制度上は公認会計士の資格が税理士の業務領域を内包しているため、資格の包含関係だけを見れば「会計士が上位」と解釈される要因になっています。
しかし、実務の最前線に立つ関係者の証言を検証すると、この「上位互換説」には大きな落とし穴があることが分かります。大手監査法人から独立したある公認会計士は、自著や取材の場で次のように赤裸々に語っています。
「監査法人で何千億円規模の大企業の連結決算をチェックしていても、中小企業の現場で必須となる消費税の区分判定や泥臭い節税スキーム、役員報酬の設計、個人の相続税申告はまったく別物です。会計士上がりの税理士が、税法の細かい実務知識を持たずに独立して顧客の信頼を失うケースは珍しくありません」
制度的なライセンスの範囲と、実務における現場対応力は完全に別物です。公認会計士が税務を扱うには相応の税法学習と実務経験が必要であり、中小企業税務の現場においては、難関の税法科目を突破してきた税理士の方が圧倒的な実践力を持つ場面も多々あります。近年では、両方の強みを武器にするために公認会計士と税理士のダブルライセンスを活かし、IPO準備支援と組織再編税務をワンストップで提供する専門家集団も存在感を増しています。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
