
政治家の相続税はなぜ無税なのか?世襲を支える資金継承の盲点と法改正

政治家の相続税はなぜ無税なのか?世襲を支える資金継承の盲点と法改正に関する疑問や疑問点を徹底的にまとめました。今すぐチェックことができます。
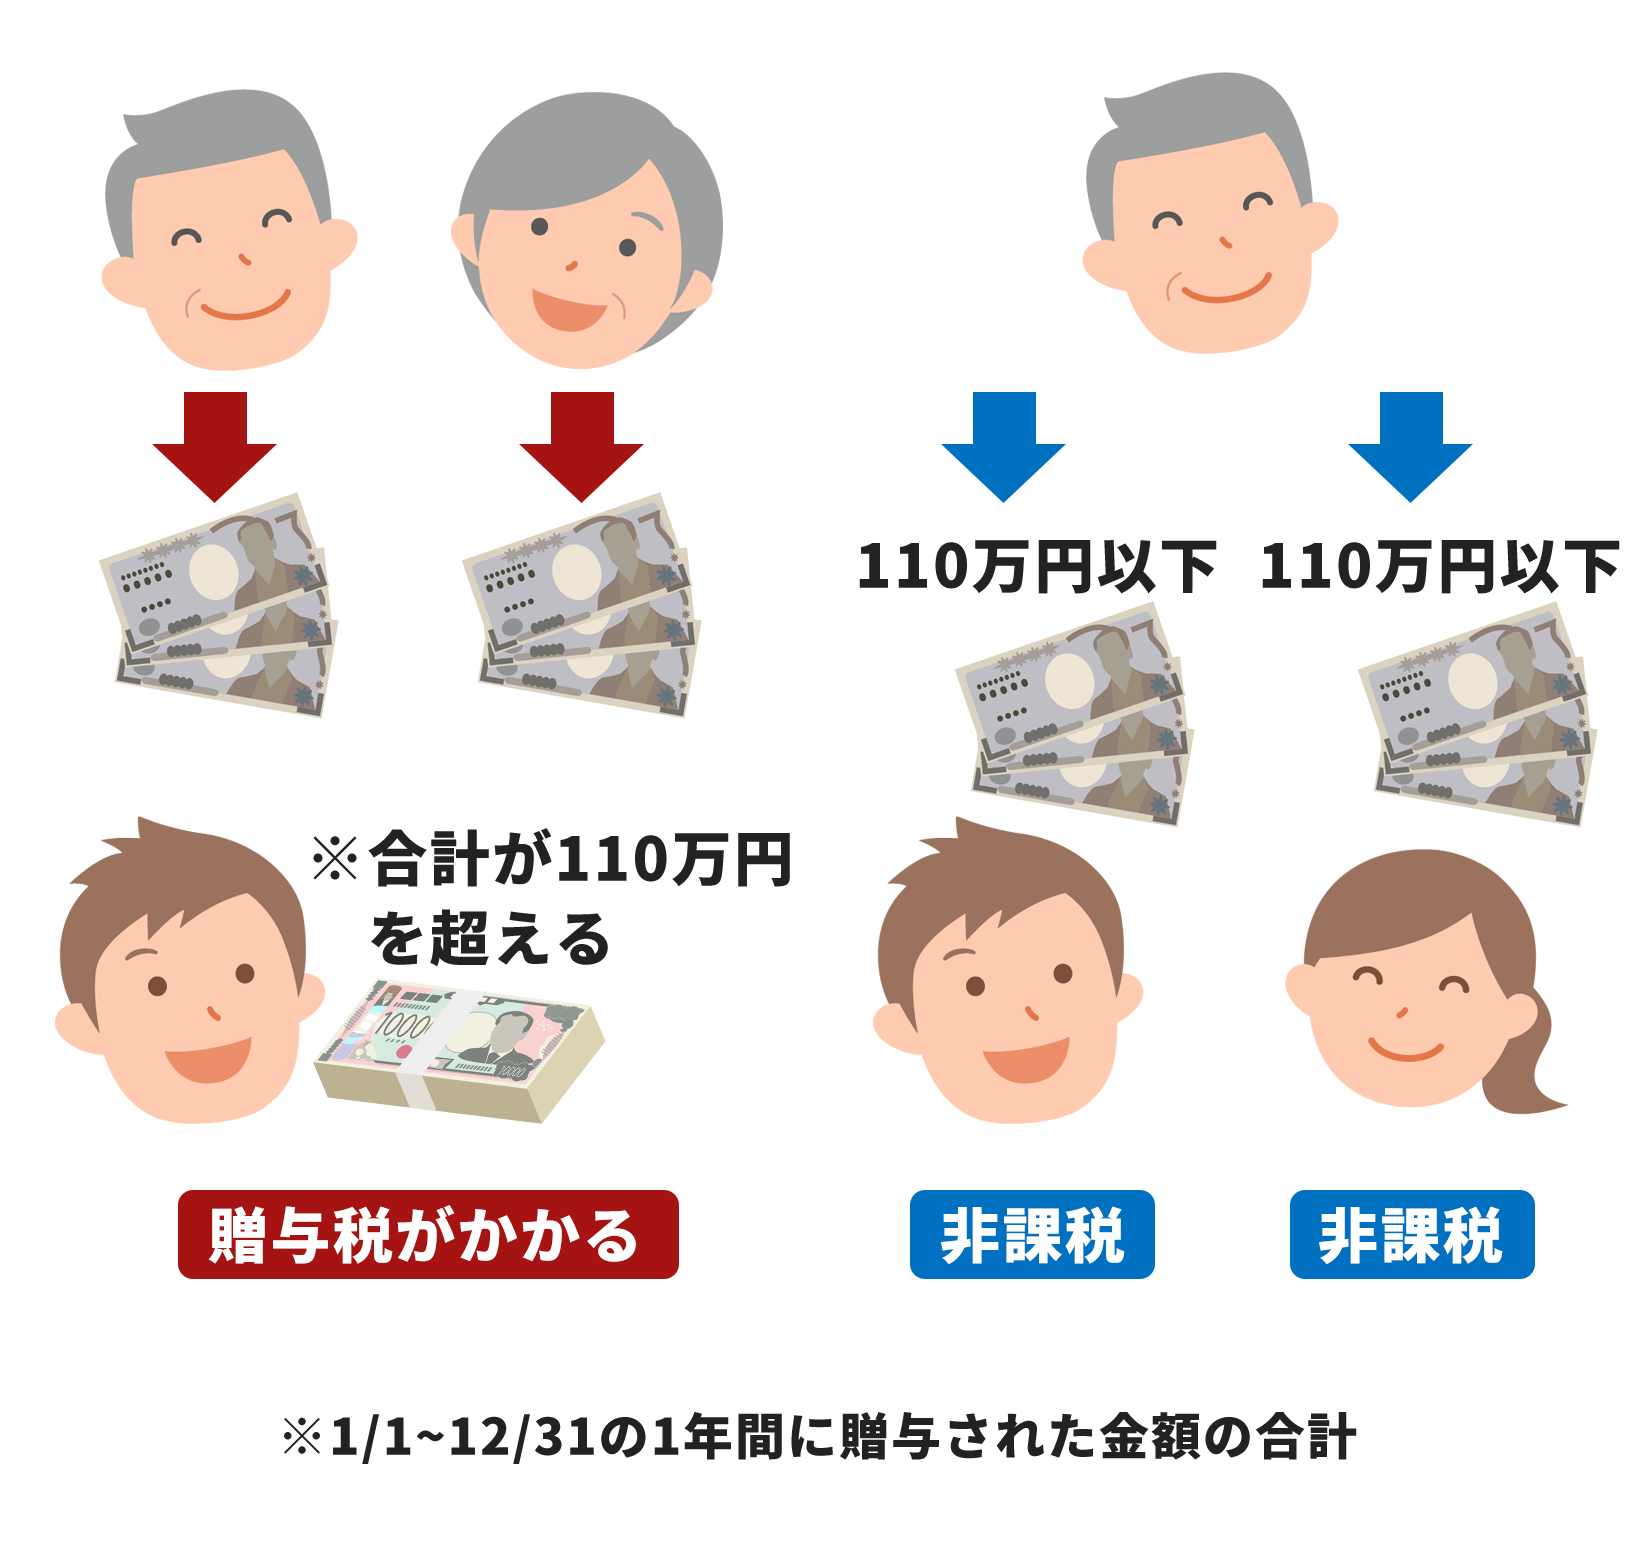
政治家の相続において最も多くの国民が疑問を抱く核心が、政治資金管理団体の非課税構造である。なぜ親から子へと莫大な資金が移動しているにもかかわらず、国税当局は課税できないのか。その理由は、法律上「誰がそのお金を所有しているか」という資産の帰属定義にある。
政治資金規正法において、後援会や資金管理団体などの政治団体は、民法上の「人格なき社団等(権利能力なき社団)」として扱われる。つまり、政治資金は政治家個人の私有財産ではなく、「政治団体という独立した器(組織)が保有している資産」という法的な建前がとられているのだ。個人が亡くなった場合、その個人の名義口座にある現金は当然「遺産」として相続税の対象になる。しかし、政治団体名義の口座にある資金は、団体の資産であって故人個人の遺産ではないと法的に判断される。
親である現役議員が引退または死去した際、後継者である世襲候補は、選挙管理委員会や総務省に対して政治団体の代表者変更を届け出る。手続き上は「団体のリーダーが変わった」という報告を行うだけであり、法律上の「贈与」や「相続」といった財産の権利移転が発生したとはみなされない。このため、政治資金と贈与税の非課税特権がそのまま機能し、口座にある数千万円から数億円の残余資金が丸ごと無税で後継者の政治活動費として引き継がれる。
さらに、相続税法第12条および所得税法等の非課税規定により、公益を目的とする政治活動のための寄附や資金移動には課税されない建て前になっている。法形式上は完全に適法でありながら、実質的には強固な地盤と巨額の軍資金を次世代へそのままパスできる構造こそが、政治家の相続税がかからない理由の根幹をなしている。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
