
資本業務提携とは?業務提携・M&Aとの違いと失敗防ぐ実務要諦

資本業務提携とは?業務提携・M&Aとの違いと失敗防ぐ実務要諦の真相について、分かりやすい解説を詳しくお届けします。
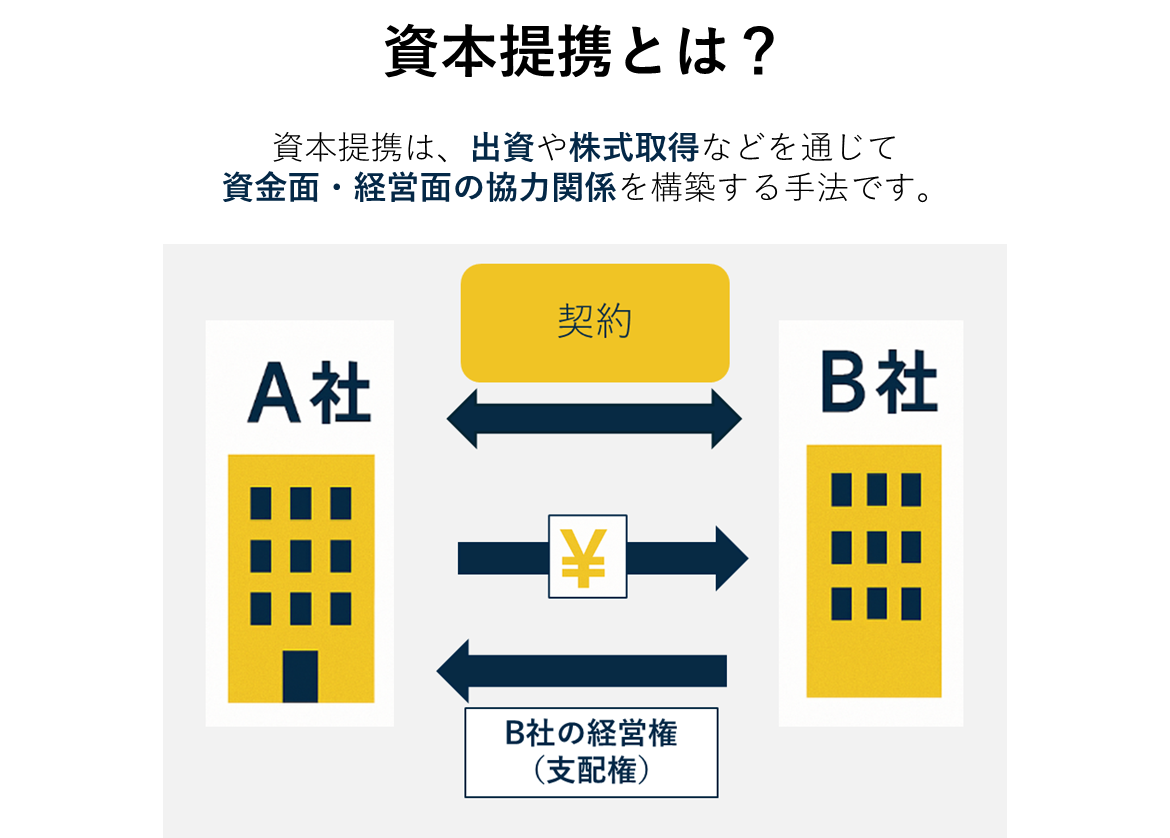
資本業務提携を具体化させる実務プロセスは、通常の商契約よりもはるかに複雑で高度な専門知識を要します。一般的な契約締結までの流れは以下の4ステップで進行します。
第1段階は「検討・基本合意」です。双方で秘密保持契約(NDA)を締結した上で協業の可能性を協議し、大枠の条件をまとめた意向表明書(LOI)や基本合意書(MOU)を交わします。
第2段階は「デューデリジェンス(DD)」です。出資側は相手企業の財務、法務(労務・知財・係争リスク)、事業の健全性を弁護士や公認会計士とともに精査します。ここでの調査結果が出資比率や企業価値評価(バリュエーション)に直接反映されます。
第3段階は「契約締結と払込」です。資本提携契約と業務提携契約を締結し、取締役会決議を経て株式の払込を実行(クロージング)します。第4段階でようやく実際の共同プロジェクトが始動します。
株式取得の2大スキーム:第三者割当増資 vs 株式譲渡
資本提携を実行する際の手法は、主に第三者割当増資と株式譲渡の手続きに分かれます。
第三者割当増資は、提携先企業が新たに新株を発行し、出資側がそれを引き受ける手法です。払込金はそのまま提携先企業の金庫に入り、新規事業投資や研究開発費として活用されるため、資本業務提携の実務では最も多く用いられます。既存株主の持分比率は低下(希薄化)するため、希薄化率の綿密な計算が不可欠です。
株式譲渡は、創業経営者などの既存株主が保有する株式を出資側に売却する手法です。資金は会社ではなく売主である株主個人(または法人)に入るため、会社の成長資金には直接繋がりません。創業者が一部の創業者利益を確定させたい場合や、新株発行による希薄化を避けたい特殊なケースに限定されます。
独占禁止法の届出基準と会計税務上の処理
実務で決して見落としてはならないのが法規制と税務です。一定規模以上の企業同士が提携する場合、独占禁止法の届出基準に抵触しないかを検証しなければなりません。具体的には、出資側の企業結合集団の国内売上高合計が200億円超、対象企業とその子会社の国内売上高合計が50億円超であり、かつ株式取得後の議決権保有比率が20%超または50%超となる場合、公正取引委員会への事前届出が義務付けられています。届出後30日間の待機期間が生じるため、スケジュール管理に直結します。
また、会計税務上の処理においても、出資比率が20%以上(一定の要件を満たす場合は15%以上)になると「持分法適用関連会社」となります。相手企業の純利益や純損失のうち保有割合分が自社の連結損益計算書に反映されるため、提携先が先行投資で赤字を垂れ流している場合、出資側の連結業績を下押しする直接的なリスクとなります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
