
セブン銀行Atm手数料の完全攻略【2026最新】無料時間と裏ワザ

セブン銀行Atm手数料の完全攻略【2026最新】無料時間と裏ワザに関する最新のニュースをまとめてご紹介します。最新情報を求める方は必見です。
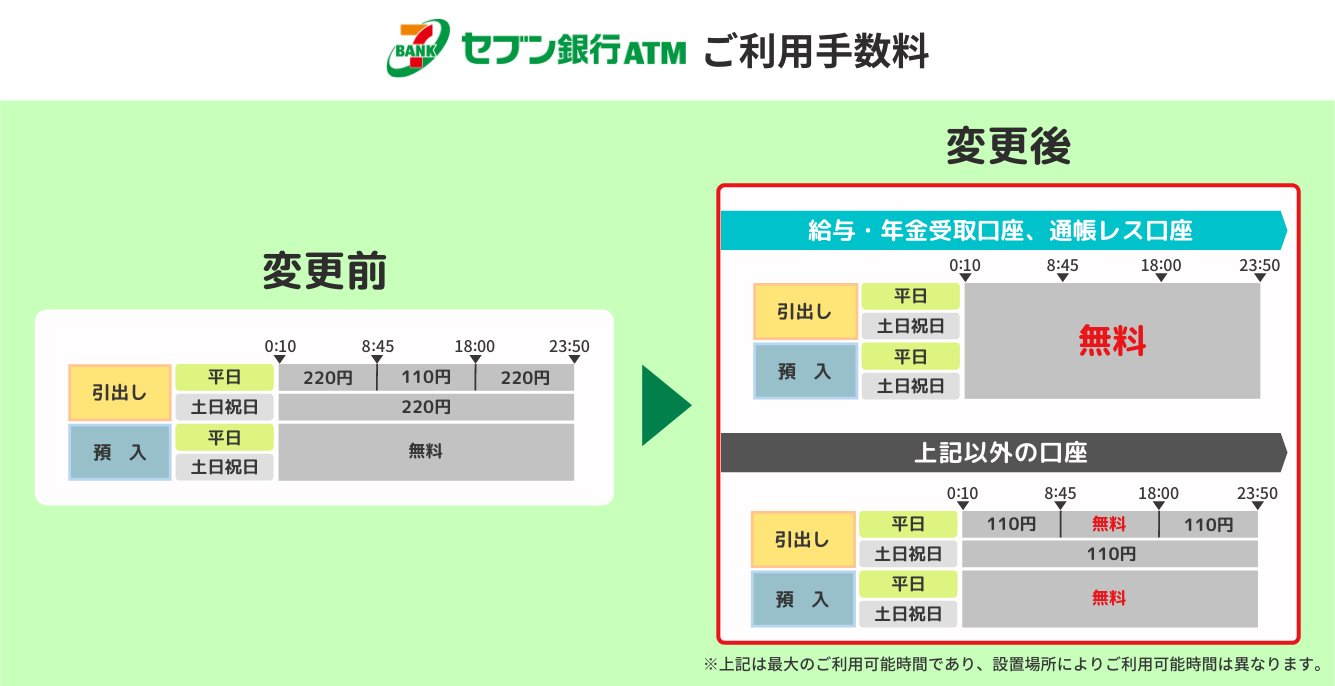
セブンイレブンのATMを頻繁に使いながら、手数料を完全にゼロへ抑え込むための実践的なアプローチは以下の3点に集約されます。
1. PayPay銀行を活用した「3万円以上入出金テクニック」
PayPay銀行の口座を保有している場合、1回の入出金金額を3万円以上に設定すれば、曜日・時間帯に関わらず手数料が何度でも0円になります。手元に1万円しか必要ない場合でも、一旦3万円を引き出し、余剰の2万円をそのまま即座に入金(入金も3万円以上なら無料)すれば、手数料は一切かかりません。
2. スマホコード決済への現金チャージを経由するルート
現金を銀行口座から下ろすのではなく、セブン銀行ATMで「au PAY」「PayPay」などの決済アプリに現金チャージを行い、アプリ内の送金・出金機能や日常のバーコード決済へ振り替える方法です。キャッシュレス決済還元を受けつつ、現金の引き出し回数そのものを最小化できます。
3. 給与受取口座のステージプログラムを即座に最適化する
三菱UFJの「Eco通帳(デジタル通帳)」契約や三井住友の「Olive」アカウント開設、みずほの「みずほダイレクト」利用設定を完了させておくことで、月数回のコンビニATM利用枠が自動付与されます。メガバンクメインのユーザーは、紙の通帳を廃止してアプリ完結型へ切り替えるだけで手数料負担を帳消しにできます。
【プロの結論】行動経済学とマネーリテラシーから見る口座選びの判断基準
行動経済学において、ATM手数料のような「少額かつ頻繁に発生する支出(ラテマネー的損失)」は、心理的痛覚が鈍麻しやすく、長期的な資産形成を阻害する代表要因と位置づけられます。1回220円の手数料を月3回払うと年間7,920円。10年で約8万円の純損失となります。
生活スタイルに合わせた明確な口座の使い分け基準は以下の通りです。
【ネット銀行・マルチ口座へ即座に移行すべき人】
・コンビニでの現金引き出し頻度が週1回以上ある人
・夜間や休日に突発的にお金を動かすことが多い人
・給与口座に指定がなく、預金残高に縛られずに無料枠を確保したい人(PayPay銀行や楽天銀行の活用が最適)
【メガバンクの優遇維持で問題ない人】
・会社の規定で給与振込先がメガバンクに固定されている人
・住宅ローンや投資信託を同一銀行で組んでおり、最上位ステージの無料回数が常時付与されている人
・現金を下ろす回数が月に1〜2回程度と計画的にコントロールできている人
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
