
個人年金保険の税金で数十万円損する?一括と年金の分岐点【2026】

個人年金保険の税金で数十万円損する?一括と年金の分岐点【2026】に関する基本知識をわかりやすくまとめました。要点を確実におさえることができます。
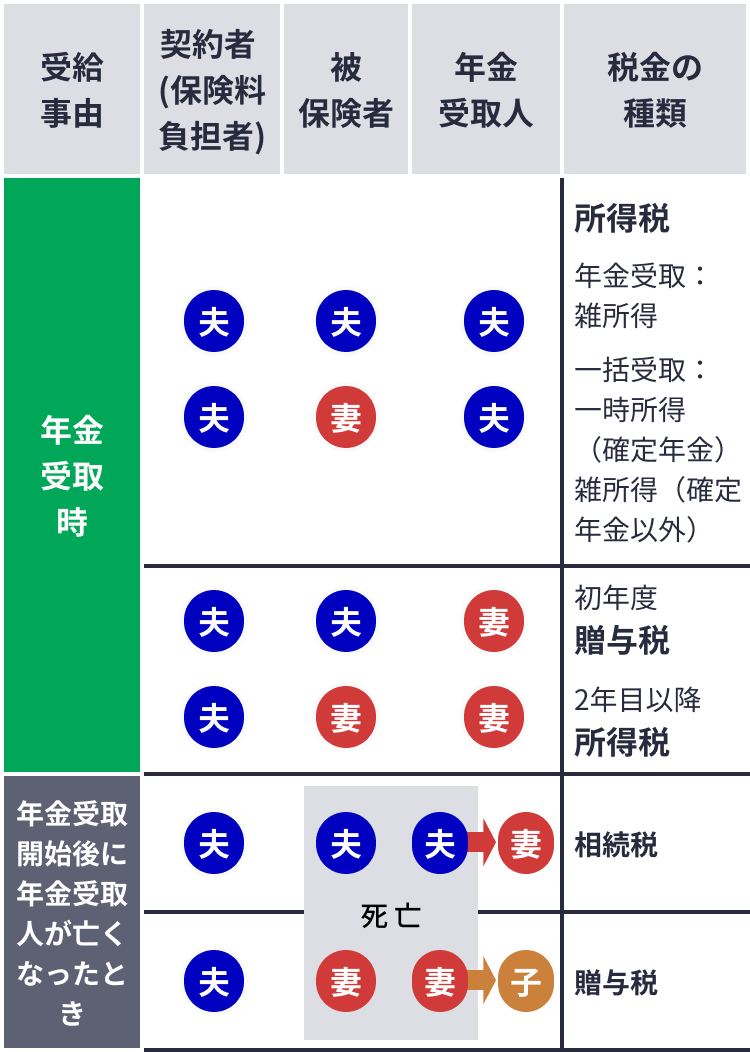
個人年金保険を巡るトラブルで、税務署からの指摘を受けて最も深刻な事態に陥るのが「名義の不一致」です。インターネット上の金融掲示板や知恵袋でも「満期保険金を配偶者の口座に振り込んでもらったら税務署からお尋ねが届いた」という相談が絶えません。
保険料を支払っていた人(契約者)と、年金を受け取る人(受取人)が異なる場合、満期を迎えた瞬間に契約者と受取人が異なる場合の贈与税が発動します。たとえば、夫が保険料を全額拠出し、年金の受取人を「妻」に設定していたケースです。この場合、妻は実際に毎年の年金を受け取る前から、年金を受け取る権利(年金受給権)を一括で夫から贈与されたとみなされ、初年度に極めて高額な贈与税の納付を求められます。基礎控除110万円を差し引いた残額に最高55%の累進税率が課されるため、数百万円単位の予期せぬ納税通知に震え上がることになります。
もう一つの典型的な誤解が、公的年金等控除との併用に関する勘違いです。「年金という名称なのだから、国の年金と同じように手厚い控除枠(65歳以上なら年110万円など)が使えるはずだ」と思い込んでいる人が後を絶ちません。しかし、個人年金保険の分割金は税制上「公的年金等以外の雑所得」に明確に線引きされています。公的年金等控除を差し引くことは法的に一切認められておらず、控除できるのは自らが払い込んだ「必要経費」のみです。
満期を迎える前にやむを得ず解約した場合の、解約返戻金にかかる税金にも注意が必要です。原則として解約返戻金も一時所得として扱われ、払込総額を上回っていれば50万円特別控除の対象になります。しかし、契約から解約までの期間が5年以下であり、一時払養老保険などに類似する金融類似商品とみなされた場合、利益に対して一律20.315%の源泉分離課税が適用され、損益通算も特別控除も封じ込められます。
さらに盲点となりやすいのが個人年金保険の住民税への影響です。確定申告において「給与所得者で雑所得が20万円以下なら申告不要」というルールがありますが、これは所得税に限られた特例に過ぎません。住民税にはこの20万円以下の除外規定が存在しないため、市区町村に対して住民税の申告を行わなければ申告漏れとなります。「税務署に行かなくていいから放置していたら、市役所から延滞金付きの納付書が届いた」というトラブルの背景には、この国税と地方税のルールの乖離が存在します。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
