
医療費控除とふるさと納税の併用罠!ワンストップ無効化と上限の真実

話題沸騰中の 医療費控除とふるさと納税の併用罠!ワンストップ無効化と上限の真実について、主要な情報をご紹介しています。
会社員が毎年秋に勤務先へ提出する「年末調整」と、年明け以降に税務署へ提出する「確定申告」の混同が、手続きの混乱に拍車をかけています。会社員年末調整との違いを根本から理解しておかなければなりません。
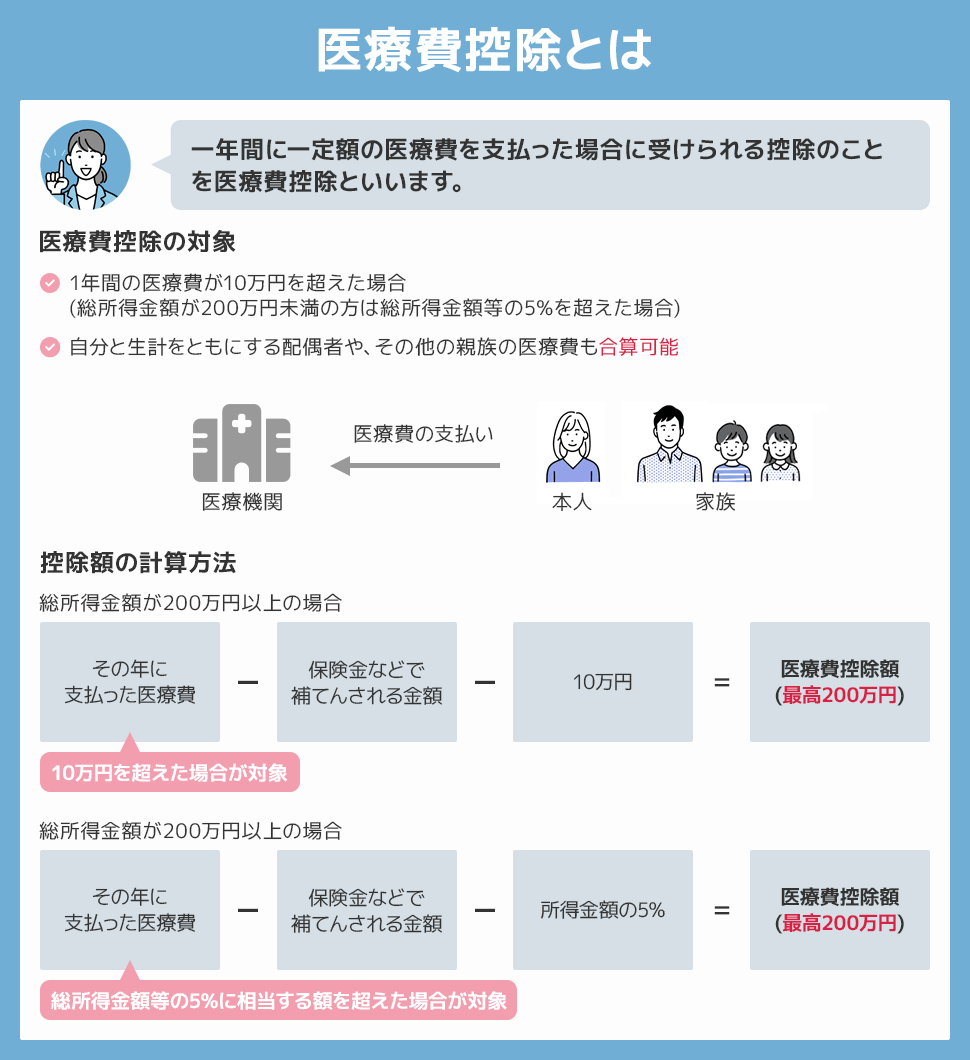
生命保険料控除や地震保険料控除、扶養控除などは勤務先の年末調整で完結しますが、医療費控除および寄附金控除(ふるさと納税)は、法律上「年末調整で処理することが一切不可能」な項目です。総務省や国税庁の統計資料を読み解くと、給与所得者の約7割以上が「会社に書類を出せばすべての税務処理が終わる」という受動的な意識を持っている実態が浮き彫りになっています。
SNSや知恵袋などのコミュニティでは、確定申告シーズンを迎えるたびに以下のような生々しい後悔が吐露されています。
「病院通いが続いて領収書を集めていたのに、会社の年末調整で出せないと知って放置してしまった。同僚から確定申告で数万円戻ってくると教えられたときにはすでに期限間近で、書類を探し回る羽目になった」(30代・メーカー勤務)
「医療費控除の確定申告をした際、自治体から送られてきた寄附金受領証明書を添付し忘れた。数カ月後、税務署から問い合わせが来て、結局ふるさと納税分の税金が二重に引かれるような状態になり修正申告に追われた」(40代・IT企業勤務)
確定申告を自ら行う行為は、会社という保護シェルターから一歩外に出て、国家と直接税額を確定させる手続きです。「年末調整で出せない控除項目は、すべて自分自身の手で確定申告書へ統合する」という強い当事者意識が不可欠です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
