
全約50種もある日本の税金!給与天引きの罠と2026年最新全貌

全約50種もある日本の税金!給与天引きの罠と2026年最新全貌を徹底追究! 知っておきたい 情報と解説を凝縮して配信します。
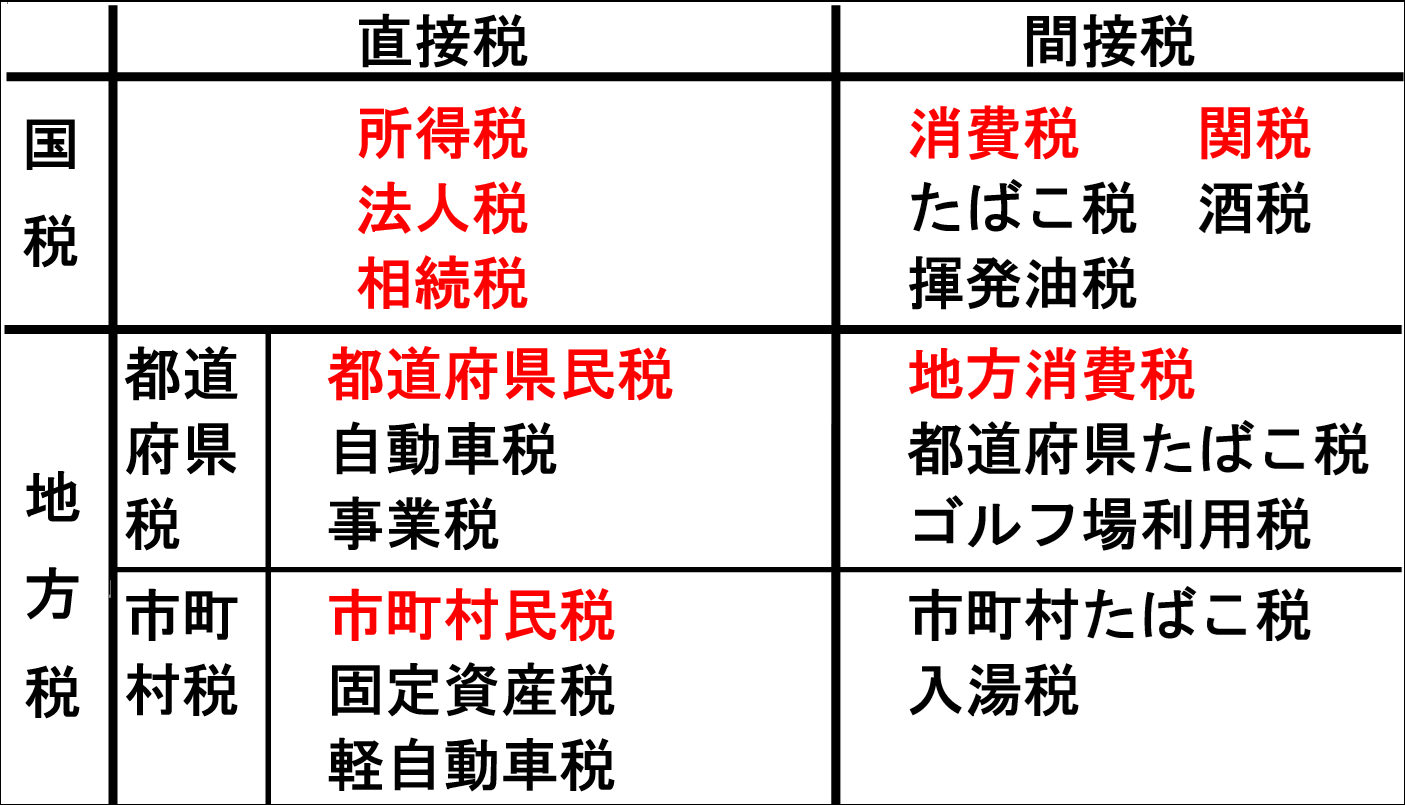
情報空間に氾濫する「税金対策」の言説には、危険なデマや誇大広告が少なくありません。代表的なネットの誤解が「領収書をたくさん集めて会社や税務署に出せば税金が全額戻ってくる」という言説です。会社員における「特定支出控除」は適用基準が極めて厳格であり、年間の自己負担額が給与所得控除の半分を超えなければ1円も控除されません。 手取りを確実に防衛するためには、曖昧な裏技に惑わされず、税法の基本構造に則った控除の種類と節税対策を愚直に実行することが唯一の正攻法となります。まず理解すべきは、「所得控除」と「税額控除」の決定的な違いです。 * 所得控除(税率をかける前の所得を減らす):基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除、小規模企業共済等掛金控除(iDeCo)、医療費控除など全15種類。 * 税額控除(計算された税額から直接差し引く):住宅借入金等特別控除(住宅ローン減税)、ふるさと納税(寄附金控除の特例)、配当控除など。 節税効果のインパクトで言えば、算出された税額から直接マイナスされる税額控除の方が圧倒的に強力です。住宅ローン控除が数ある減税策の中で最も資産形成に直結するのはこのためです。一方、所得控除の中で誰でも即座に活用できる最強の防衛策が「iDeCo(個人型確定拠出年金)」です。拠出した掛金の全額が所得控除の対象となるため、毎月2万円を拠出する課税所得300万円の会社員であれば、所得税と住民税を合わせて年間約4万8,000円の税負担を確実に圧縮できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
多種多様な節税策が喧伝される中、自らのライフステージや雇用形態に合致した制度取捨選択ができなければ、かえって手元資金の流動性を失い家計を破綻させるリスクを招きます。 【攻めの控除・制度活用を今すぐ推進すべき人】 * 課税所得が400万円以上で当面の生活防衛資金(生活費6ヶ月分)が確保できている人:所得税の超過累進税率が高いため、iDeCoの掛金拠出による所得控除の恩恵が最大化されます。ふるさと納税も限度額いっぱいまで活用することで、日用品や食費の実質コストを劇的に引き下げることが可能です。 * 住宅購入を控えている、または直近で購入した人:住宅ローン控除の税額控除パワーは他の追随を許しません。ペアローンの活用や借入限度額の精査を含め、最優先で申請手続きを固めるべきです。 【無理な節税策に慎重になるべき人】 * 手元の現金余力が少なく数年以内に結婚・出産・転職などの転機を控えている人:iDeCoは原則60歳まで資金を引き出すことができません。「税金が浮くから」と上限一杯まで拠出し、手元資金が枯渇して高金利のカードローンに手を出しては本末転倒です。 * 「節税目的のワンルームマンション投資」の勧誘を受けている会社員:不動産所得の赤字と給与所得を通算して所得税を還付させるスキームは、物件価格の高騰や将来の修繕積立金増額、金利上昇リスクと照らし合わせた場合、トータル収支で大打撃を被るケースが後を絶ちません。節税効果を遥かに上回る投資損失を抱え込むリスクが高いため、明確に回避すべき選択肢です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
