
【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説

【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説に関する疑問や疑問点をわかりやすくまとめました。要点を確実におさえることができます。
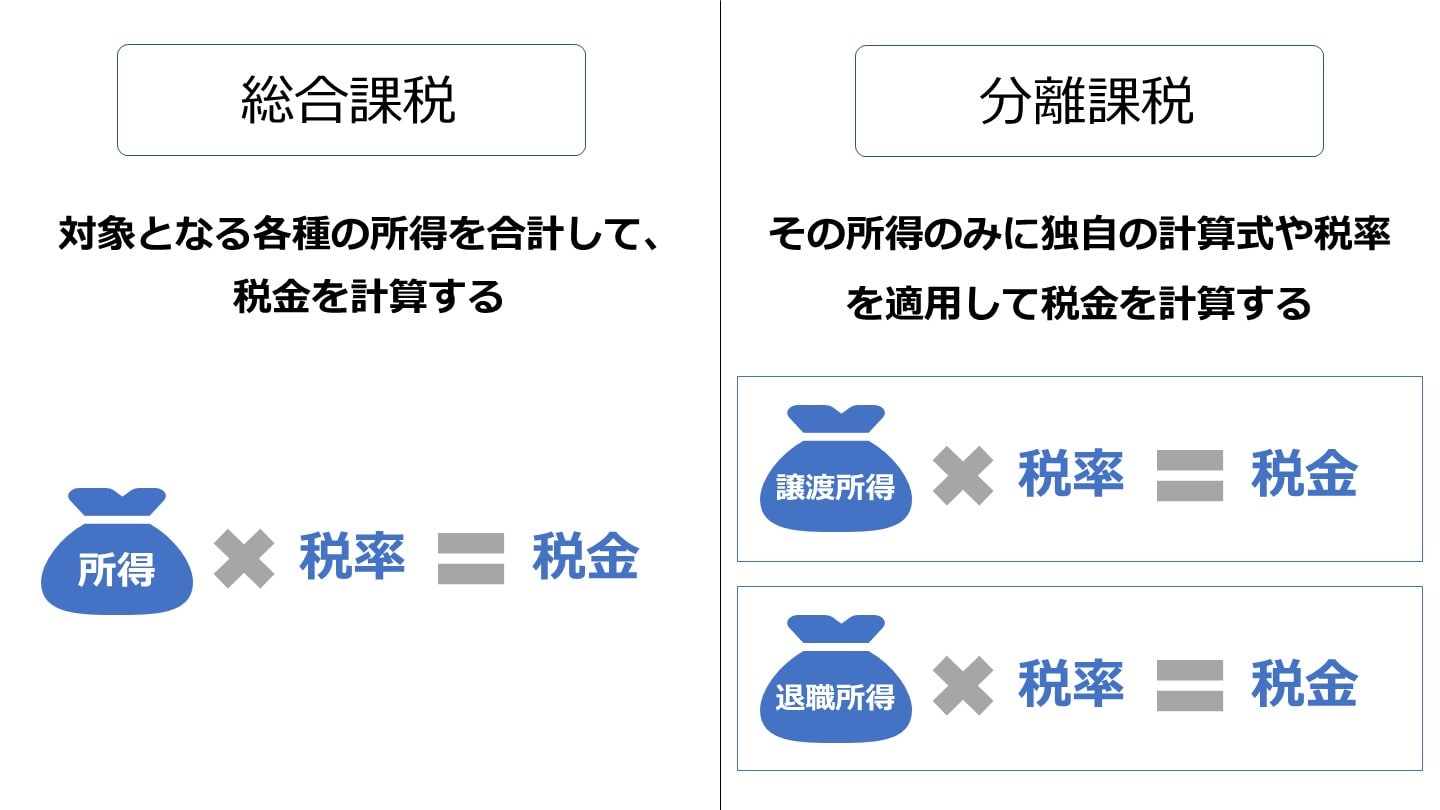
「課税所得が低いから、配当金を総合課税で申告して税金を還付してもらおう」と考えた人が、思わぬ大損を被るケースが頻発しています。その元凶となっているのが、近年の税制改正による「所得税と住民税の課税方式の一致」です。
かつては「所得税は総合課税で配当控除を受けて還付を受け、住民税は申告不要を選んで合計所得金額を増やさない」という有利な使い分けが認められていました。しかし、現行税制では所得税と住民税で異なる課税方式を選択することが完全に不可となっています。
つまり、確定申告書に配当所得や株式譲渡所得を記載(総合課税または申告分離課税を選択)した瞬間、その金額が自治体の「合計所得金額」に合算されます。その結果、以下のような深刻な副次的影響が生じるリスクがあります。
・国民健康保険料・介護保険料の大幅な増額(所得割額の算定基準が引き上がる)
・後期高齢者医療制度の窓口負担割合の上昇(1割から2割・3割へ引き上げられるリスク)
・配偶者控除・扶養控除からの脱落(配偶者や子どもの合計所得金額が基準を超える)
・高校無償化や児童手当、保育料などの所得制限への抵触
現場の税務相談窓口でも、「所得税が数万円戻ってきたものの、翌年の国民健康保険料が10万円以上上がってしまいトータルで大赤字になった」という悲鳴が実際に多数報告されています。自営業者やフリーランス、年金受給者など国民健康保険に加入している世帯は、安易な確定申告を避け、申告不要制度のままにしておく判断が極めて重要です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
