
操業度差異とは?簿記2級の壁を突破する計算式と図解の極意【2026年版】

操業度差異とは?簿記2級の壁を突破する計算式と図解の極意【2026年版】についての最新情報を徹底解説します。
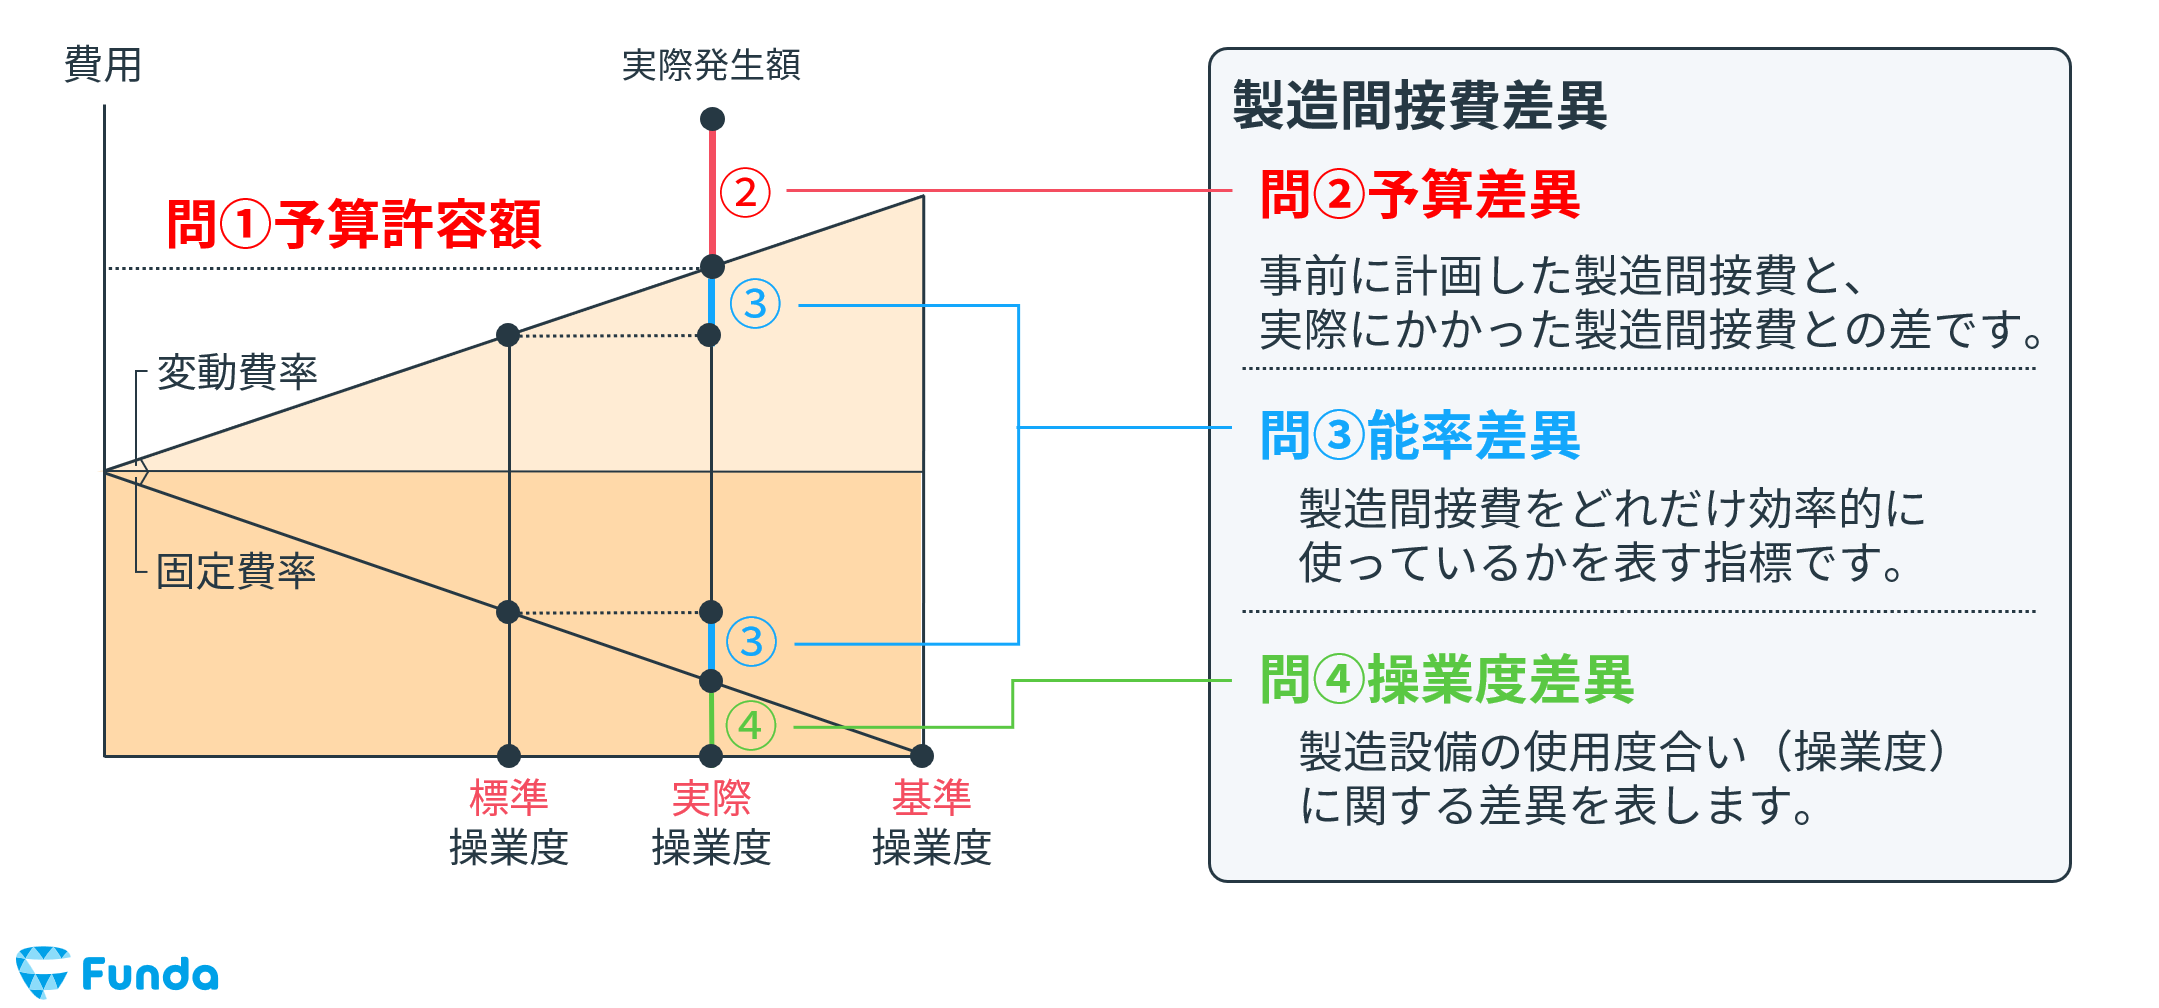
簿記試験の学習者や、実際の製造現場で原価管理を担当する実務担当者からは、操業度差異に関してどのような声が上がっているのでしょうか。コミュニティの検証データや現場の取材から見えた実情を掘り下げます。
簿記2級の受験指導を行う専門校の講師陣へのヒアリングや受験者の声を検証すると、「工業簿記の第2問・第4問で最も失点しやすいのがシュラッター図の読み取りミス」という共通項が浮かび上がります。
「試験本番で緊張してしまい、固定費率を掛けるべきところに変動費率を含めた総合配賦率を掛けてしまって全滅した」「有利・不利の符号を逆に書いてしまった」という後悔の声は毎年絶えません。特に近年のCBT試験(ネット試験)では、即座に数値をキーボード入力しなければならないため、下書き用紙に素早く正確なシュラッター図の略図(四角形を組み合わせたボックス図)を描くスキルの有無が合否を分断しています。
一方、実際の製造現場に目を向けると、スマートファクトリー化や自動化投資が進む2026年現在の製造業において、原価に占める固定費比率は歴史的な高水準に達しています。人件費や減価償却費などの固定費が膨らんでいるため、操業度がわずか数パーセント落ち込むだけで、巨額の操業度差異(不利差異)が発生し、工場損益を急激に悪化させるというシビアな現実があります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
