
国民年金の付加年金は本当にお得?月400円の損益分岐点と落とし穴

国民年金の付加年金は本当にお得?月400円の損益分岐点と落とし穴に関する疑問や疑問点を初心者にも親しみやすくまとめました。今すぐチェックことができます。
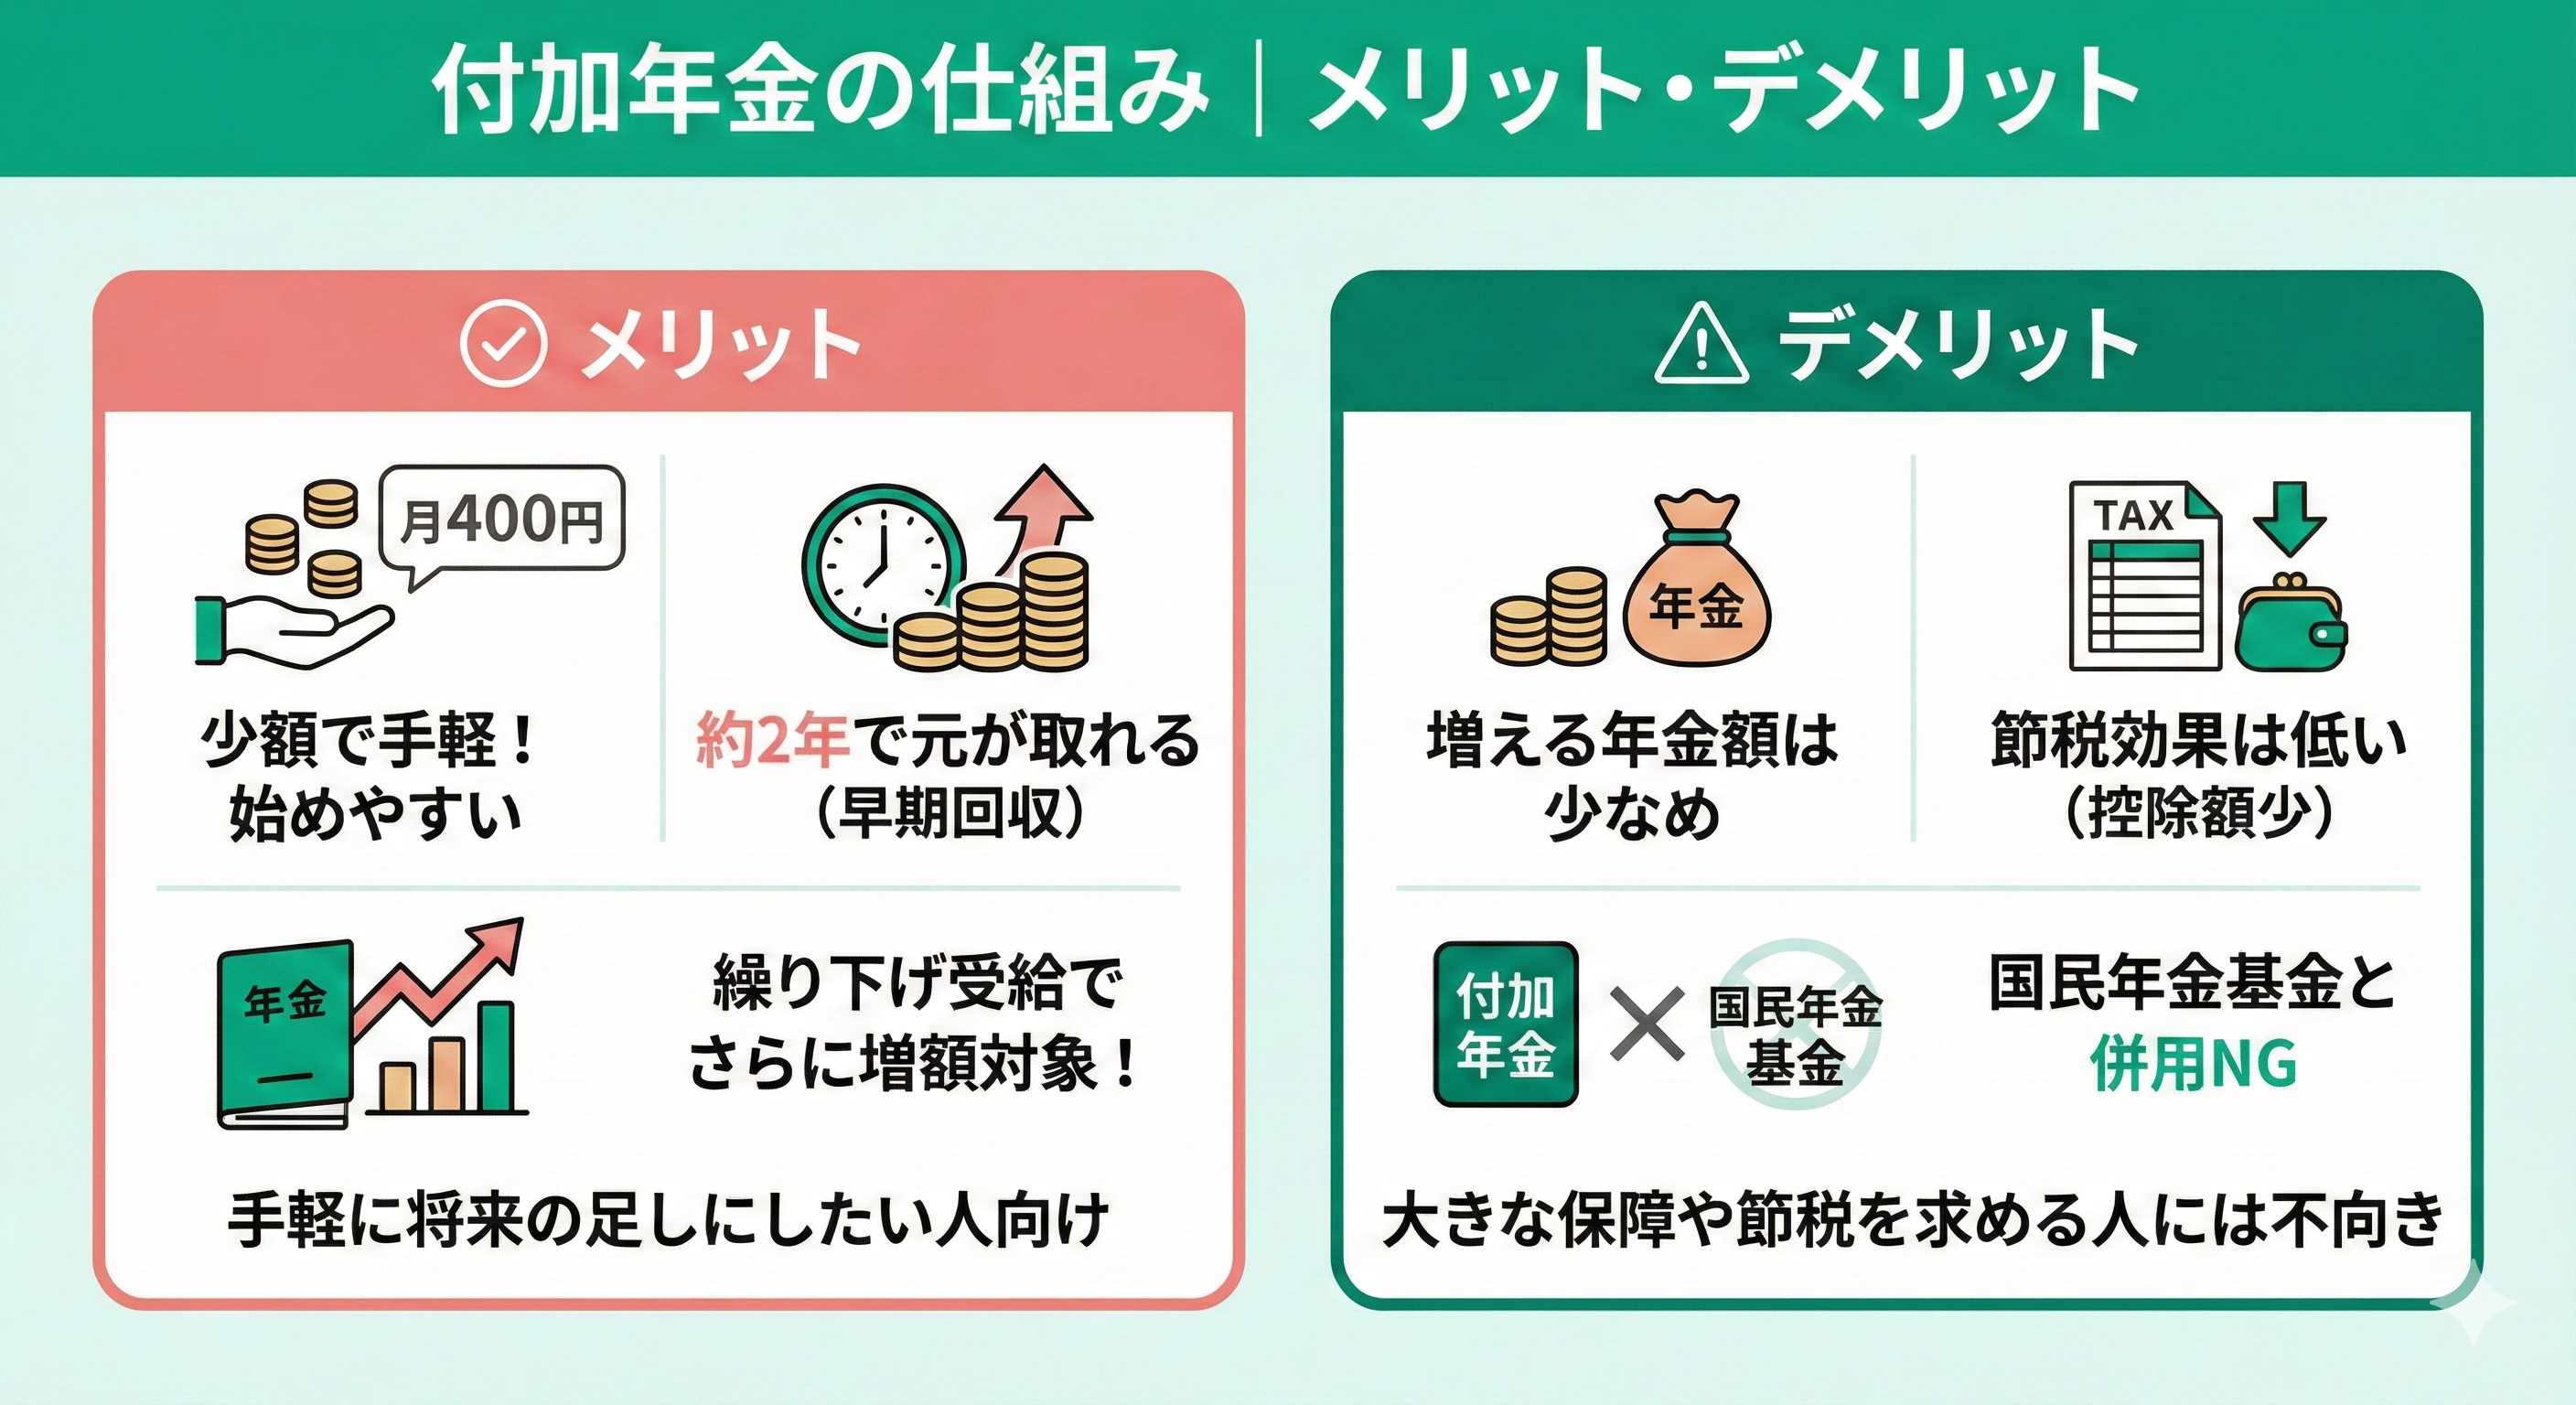
ネット上やマネー誌で囁かれる「受給後わずか2年で元が取れる」という言説は、誇張でも詐術でもなく、法律で定められた計算式に基づいた紛れもない事実です。
国民年金法に基づく付加年金 受給額 計算方法は非常にシンプルに設計されています。受給できる付加年金の年間受給額は、「200円 × 付加保険料を納付した月数」です。一方で、毎月納める国民年金 付加保険料 400円を積み立てた総額は「400円 × 納付月数」となります。
つまり、受給開始から1年間で納付総額のちょうど半分(50%)が支給され、丸2年(24ヶ月)受給した時点で累計受給額が納付総額と同額(100%回収)に達します。3年目以降に受け取る年金は、生涯にわたってすべて純利益となる構造です。
具体的なシミュレーションで確認してみましょう。例えば、20歳から60歳までの40年間(480ヶ月)、満額で付加保険料を納め続けたケースを検証します。
- 納付した付加保険料の総額:400円 × 480ヶ月 = 192,000円
- 将来受け取る付加年金の年額:200円 × 480ヶ月 = 年額96,000円(月額換算8,000円)
65歳から受給を開始した場合、67歳を迎えた時点で納めた19万2,000円を全額回収します。仮に平均寿命近くである85歳まで生きた場合、受給期間は20年間におよび、受給総額は192万円(納付額の10倍)に達します。民間の個人年金保険や一般的な金融商品ではまずあり得ない、付加年金 2年で元が取れる理由の根幹がここにあります。
なぜこれほど破格の利回りが設定されているのでしょうか。関係省庁の制度沿革を紐解くと、付加年金が創設されたのは高度経済成長期の1965年(昭和40年)です。当時は金利水準が高く、制度設計時の固定利回りが法改正されずにそのまま現代まで維持されてきたという歴史的経緯があります。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
