
奨学金で自己破産すると親はどうなる?一括請求の防ぎ方と免責の全真相

奨学金で自己破産すると親はどうなる?一括請求の防ぎ方と免責の全真相とはどのようなものなのか? 主要なファクトを簡潔に解説します。
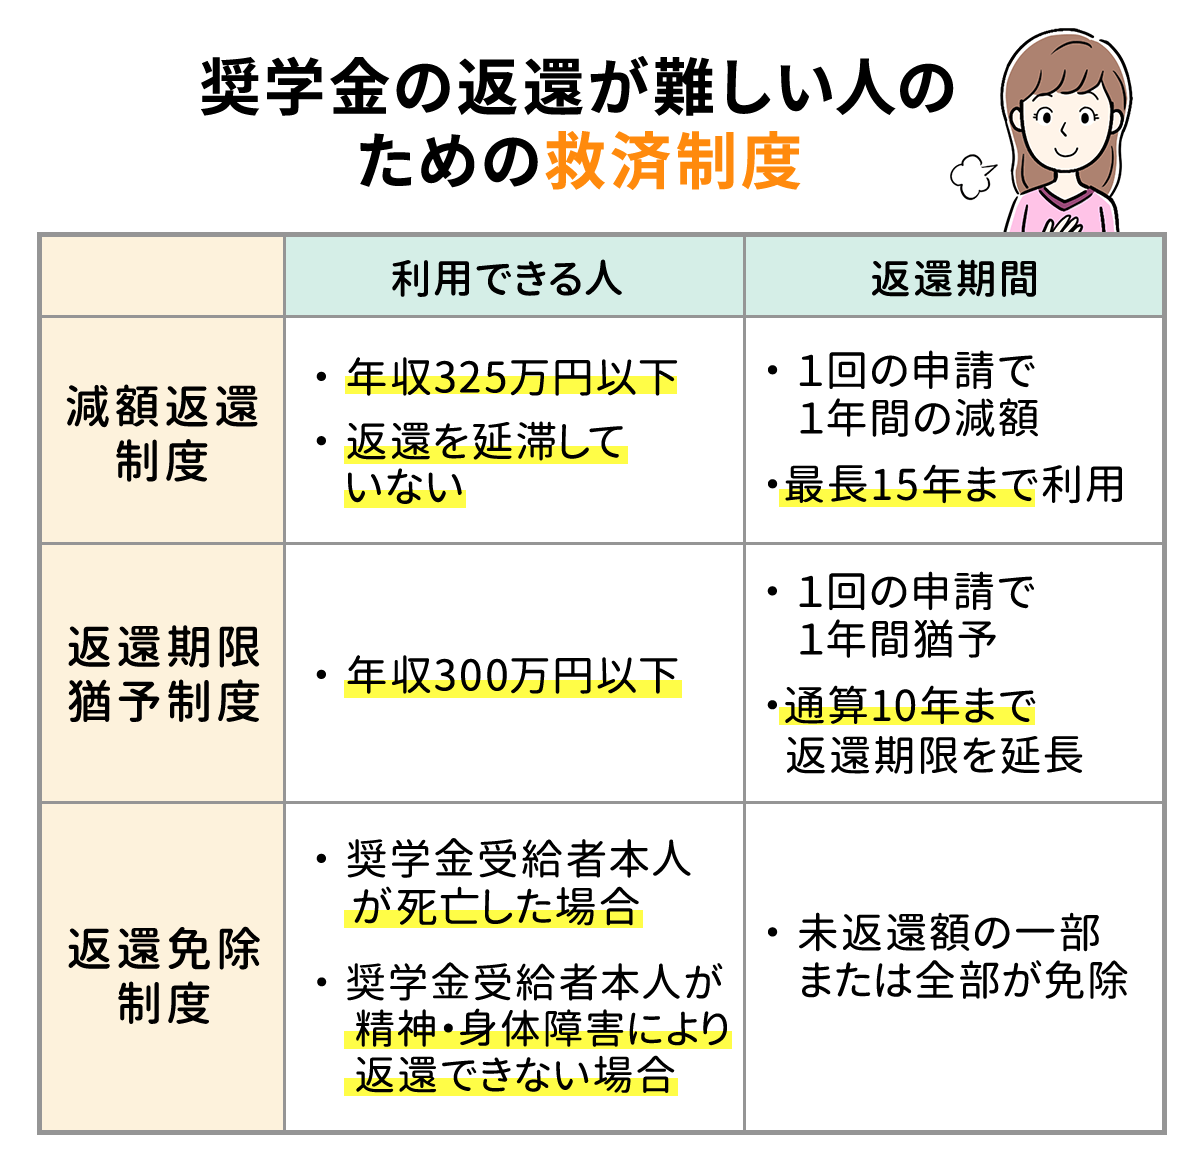
どうしても返済が追いつかず債務整理を行う場合、自己破産以外の選択肢として「個人再生」や「任意整理」があります。それぞれの特徴と代償を比較して最適な手段を見極める必要があります。
任意整理は利息のカットを狙う手続きですが、奨学金はもともと超低金利または無利子であるため、減額効果がほとんど期待できません。一方、個人再生は裁判所を通じて借金を原則5分の1程度に大幅圧縮する制度で、住宅などの財産を維持しやすいメリットがあります。ただし、個人再生でも奨学金を整理対象から除外することはできず、圧縮された残額が連帯保証人へ請求される点では破産と同じです。
また、自己破産を選択すると、国が発行する「官報」に氏名や住所が掲載されるほか、信用情報機関に事故情報が登録(いわゆるブラックリスト入り)され、5〜7年間はクレジットカードの発行やローンの新規借り入れが制限されます。手続きに伴う弁護士費用の相場は着手金・報酬金を含めて30万〜50万円前後ですが、手持ち資金がない場合は「法テラス」の民事法律扶助制度を利用した費用立替えも可能です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
