
保険の解約返戻金にかかる税金とは?2026年最新の計算法と落とし穴

保険の解約返戻金にかかる税金とは?2026年最新の計算法と落とし穴の基礎知識と応用に迫る! わかりやすい言葉でまとめました。
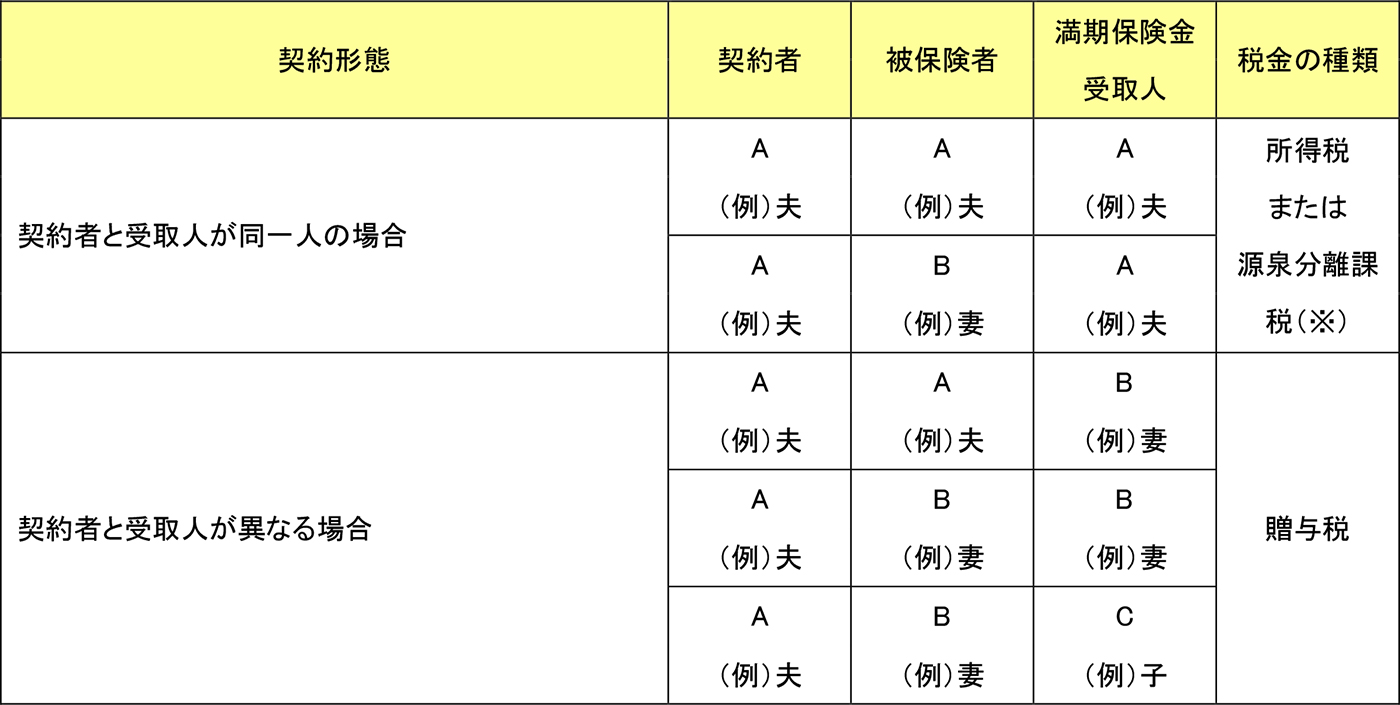
保険契約における登場人物は「契約者(保険料負担者)」「被保険者(保険の対象者)」「受取人」の3者で構成されます。解約返戻金にかかる税金を判定する際、実務上極めて重要なのは「実際に誰が保険料を拠出していたか」と「受取人は誰か」の2点のみです。
国税庁の基本通達においても、名義貸しや形式上の契約者名ではなく、実質的な保険料負担者が誰であるかが厳格に問われます。課税区分がどのように分岐するのか、その構造を整理しました。
- 契約者(保険料負担者)=受取人の場合:「一時所得」として所得税・住民税の対象。50万円の特別控除と「2分の1課税」という強力な税制優遇が適用される。
- 契約者(保険料負担者)≠受取人の場合:「贈与税」の対象。年間の基礎控除110万円を超える部分に対して、所得税よりも急激に高い累進税率(10%〜最大55%)がダイレクトに適用される。
例えば、長年加入していた終身保険を解約し、払込保険料400万円に対して解約返戻金500万円(差益100万円)を得た場合を比較してみましょう。契約者本人が受け取る一時所得であれば、後述する計算式の通り課税対象はわずか25万円に圧縮され、給与所得等と合算しても納税額は数万円程度に収まります。一方、これが夫から妻への贈与と判定された場合、解約返戻金全額である500万円が贈与財産となり、基礎控除110万円を引いた390万円に対して50万円以上の贈与税が一挙に課される計算になります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
