
転職時の源泉徴収票はなぜ必要?未提出のリスクと年収バレの真相

転職時の源泉徴収票はなぜ必要?未提出のリスクと年収バレの真相についての疑問解決ガイドをお届けします。
転職先の企業が中途入社者に対して前職の源泉徴収票を要求するのは、単なる社内ルールや慣習ではなく、所得税法第190条に明確に規定された年末調整の義務を果たすためです。日本の税制では、個人が1月1日から12月31日までの1年間に得たすべての給料を合算し、本来納めるべき所得税を確定させます。年内に転職した場合、新しい勤務先は「前職で支払われた給与」と「自社で支給した給与」を合算して年末調整を行わなければなりません。
仮に前職の数字を合算せずに新しい職場の給与だけで年末調整を行ってしまうと、適用される税率の区分がズレてしまい、過少納税や過大還付が生じます。企業側にとっても、正確な税務処理を怠ることは税務署からの是正指導や追徴課税のリスクを背負うことを意味するため、入社手続きにおいて源泉徴収票の回収を徹底しているのが実情です。
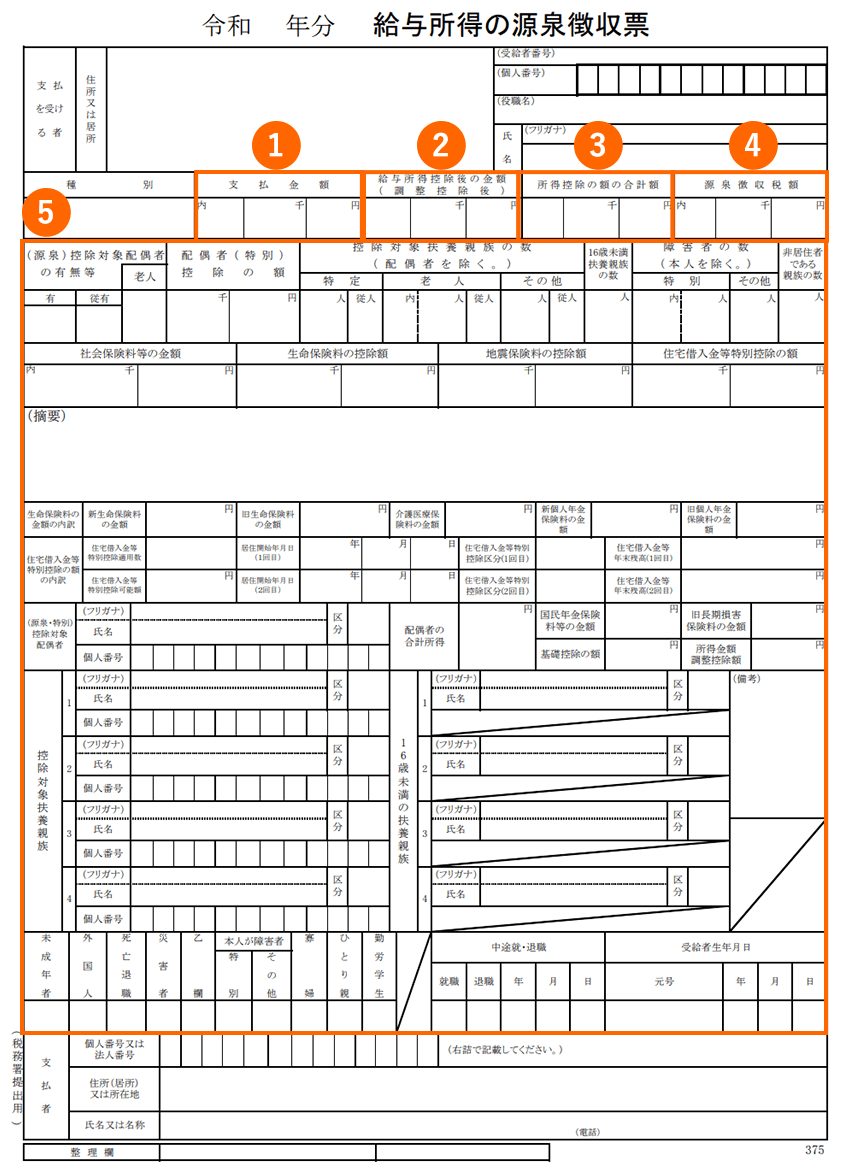
ここで改めて、書類に何が記載されているのかを把握しておくことが大切です。給与所得の源泉徴収票の見方と詳細まとめとして確認すべき重要項目は、主に上段に並ぶ4つの数字です。
1つ目が「支払金額」で、これは各種控除が引かれる前の「総支給額(額面年収)」を表します。2つ目が「給与所得控除後の金額」であり、年収から経費に相当する額を差し引いた数字です。3つ目が「所得控除の額の合計額」で、社会保険料控除や生命保険料控除、扶養控除などが合算された額となります。そして4つ目が「源泉徴収税額」であり、前職の在籍期間中に給与から仮天引きされた所得税の累計です。転職先の労務担当者は、これらの数値を自社の給与計算システムに正確に入力することで、1年間の税額を過不足なく精算しています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
